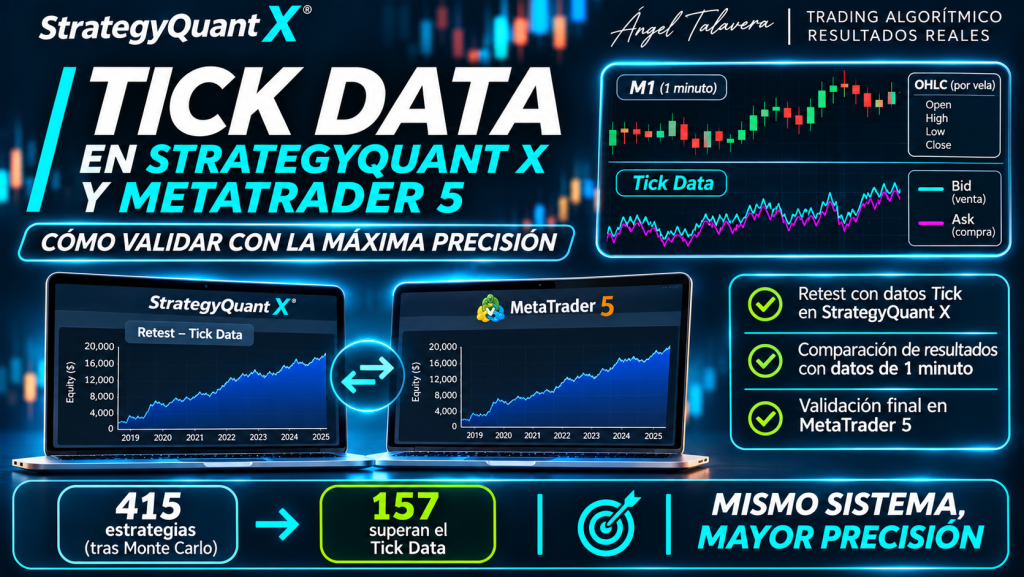
Gran parte del desarrollo de una estrategia lo hago con datos de un minuto. Es rápido y me permite filtrar miles de sistemas sin gastar recursos de más. Pero una vela de un minuto resume muchos movimientos de precio en solo cuatro valores.
Por eso, cuando ya quedan pocas estrategias, aumento la precisión y repito el test con datos Tick. No busco mejorar la estrategia, sino comprobar que su comportamiento no cambia por completo cuando el mercado se reconstruye con más detalle.
En el proyecto de ejemplo de la visión general del proceso, de 415 estrategias que llegaron a esta prueba, 157 la superaron.
Este artículo cubre dos cosas: el retest con Tick Data dentro de StrategyQuant y la comprobación final en MetaTrader 5, que es donde mis sistemas van a operar. Es el artículo 7 de la serie, dentro de la fase de pruebas de robustez.
Qué diferencia hay entre datos de 1 minuto y datos Tick
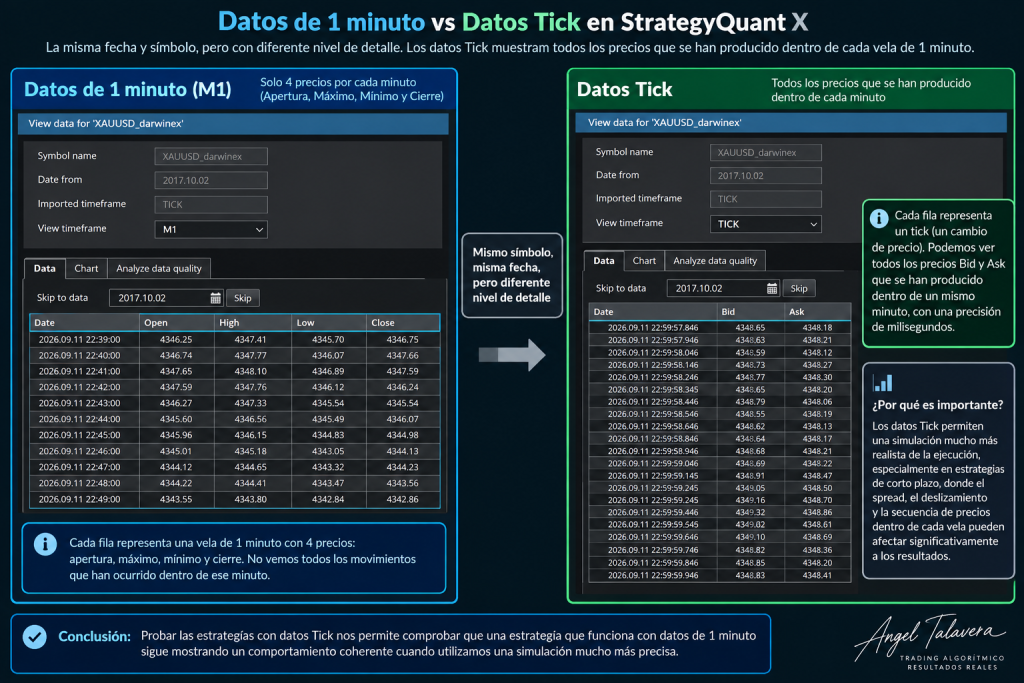
Cuando trabajo con datos de un minuto, cada vela resume esos 60 segundos con cuatro precios:
- Open: precio de apertura.
- High: precio máximo.
- Low: precio mínimo.
- Close: precio de cierre.
Conozco el máximo y el mínimo de la vela, pero no el orden en que se produjeron ni todos los precios intermedios.
Con datos Tick, StrategyQuant puede trabajar con los distintos precios Bid y Ask registrados dentro de ese mismo minuto. La simulación de la ejecución es mucho más detallada: puede ver, por ejemplo, si el stop o el objetivo se tocaron primero dentro de la vela.
En el ejemplo de la captura utilizo el mismo activo, XAUUSD, para que se vea la diferencia de precisión entre ambos niveles.
Los datos Tick no son mejores por definición. Son más precisos, y esa precisión tiene un coste de cálculo. Por eso los dejo para cuando ya hay pocas estrategias.
Cuándo uso Tick Data dentro del proceso
No utilizo datos Tick desde el principio. El motivo es el coste de cálculo: con miles de estrategias, trabajar con la máxima precisión consumiría demasiados recursos.
Mi orden es de menor a mayor precisión:
- Generación con simulación rápida y un retest de alta precisión con datos de un minuto.
- True Out of Sample y Monte Carlo Stress, todavía con velas de un minuto.
- Retest con datos Tick sobre las estrategias que siguen vivas.
- Permutación de parámetros.
- Validación en MetaTrader 5.
Cuando llegan a la prueba con Tick Data, ya han superado dos filtros exigentes. En el proyecto de ejemplo llegaron 415 estrategias, de las 3.203 que se generaron.
También hay una razón de continuidad: mis estrategias terminan operando en MetaTrader 5. Subir la precisión poco a poco me permite llegar a la comprobación final con unas condiciones parecidas a las de la plataforma donde van a ejecutarse.
Si todavía no tienes datos Tick, en mi blog tienes cómo descargar históricos con Tickstory y cómo gestionarlos con QuantDataManager.
Cómo hago el retest con datos Tick paso a paso
- Preparo los datos Tick del activo. Descargo los datos Tick directamente desde Darwinex: StrategyQuant se conecta por API y los descarga desde la propia plataforma, ya incorporados y con modelos de tick real.
- Selecciono las estrategias que superaron el Monte Carlo Stress. En el ejemplo, 415.
- Lanzo un retest cambiando la precisión de los datos a Real Tick.
- Mantengo todo lo demás igual: mismo periodo, mismos costes, mismos parámetros. No reoptimizo nada.
- Comparo con el resultado original con datos de un minuto: curva de equity, número de operaciones y métricas principales.
La clave del punto 4 es no volver a buscar una estrategia mejor. Si ajusto algo para que el resultado con Tick salga bonito, he convertido la prueba en otra optimización y ya no me dice nada.
Con ticks de calidad, el retest suele ser bastante más lento que con velas de un minuto. Por eso solo lo hago con las estrategias que ya han pasado las pruebas anteriores.
Qué comparo y cuándo descarto una estrategia
No espero que el resultado con Tick sea idéntico al de un minuto. Al aumentar la precisión pueden aparecer pequeñas diferencias derivadas de la ejecución, del spread o del precio exacto de una entrada o una salida.
Lo que comparo es esto:
| Qué miro | Qué quiero encontrar |
|---|---|
| Curva de equity | Una estructura razonablemente similar |
| Número de operaciones | Una cifra parecida, sin saltos importantes |
| Métricas principales | Profit Factor, drawdown y rendimiento en el mismo orden de magnitud |
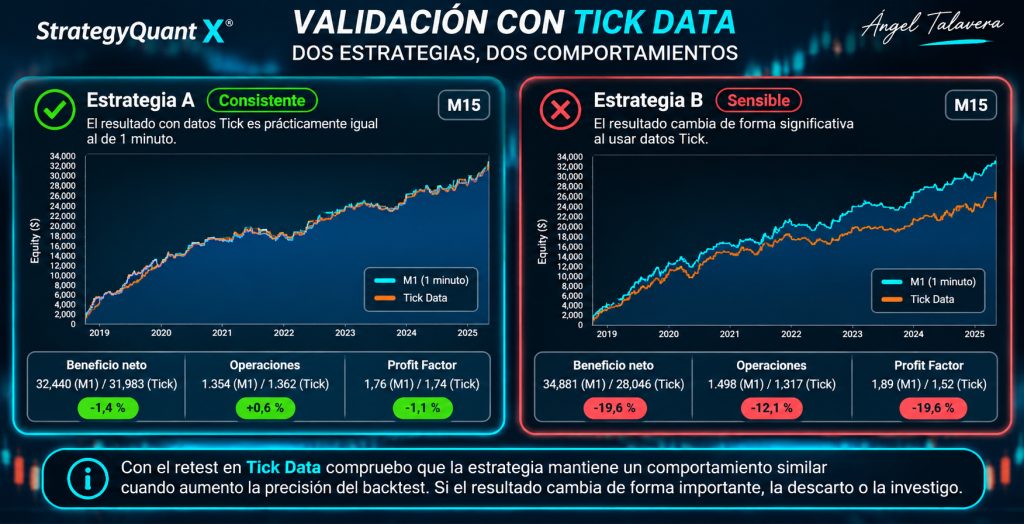
Lo que no quiero encontrar es una estrategia que funcionaba perfectamente con velas de un minuto y que cambia por completo su comportamiento cuando uso Tick Data. Si ocurre eso, para mí es una señal suficiente para investigar el sistema o descartarlo directamente.
Validación final en MetaTrader 5
Después de las pruebas dentro de StrategyQuant todavía no considero terminado el proceso. StrategyQuant genera y valida la estrategia, pero MetaTrader 5 es la plataforma donde va a operar.
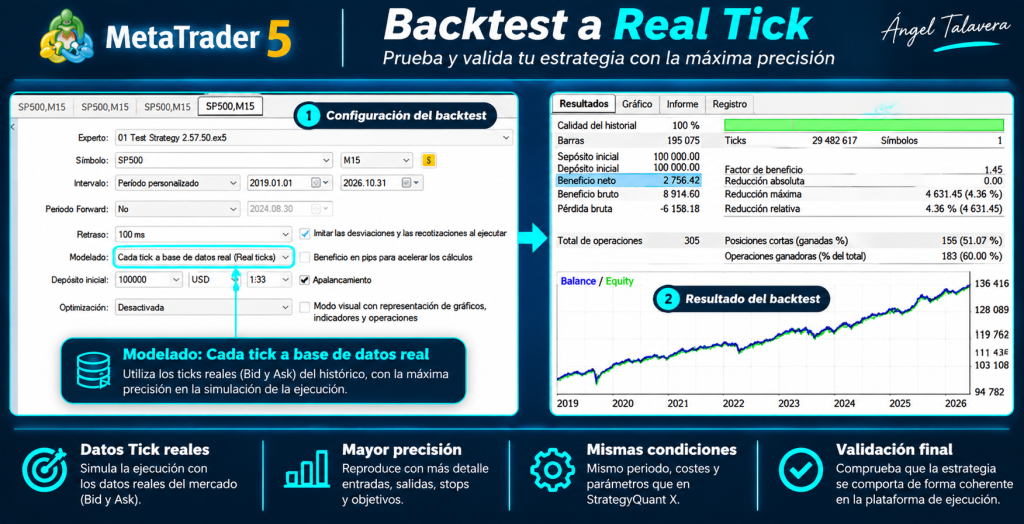
Necesito comprobar que ambas interpretan el sistema de forma parecida. En el ejemplo del vídeo comparo una estrategia con estos resultados:
| StrategyQuant X | MetaTrader 5 | |
|---|---|---|
| Beneficio (aprox.) | 2.406 | 2.756 |
| Operaciones | 304 | 305 |
Los resultados no tienen por qué ser idénticos al céntimo, pero sí deben estar dentro de unas estadísticas razonablemente parecidas y con una curva de estructura coherente.
Si encuentro diferencias importantes, las investigo antes de continuar. Es mejor descubrir el problema ahora que con la estrategia ya operando con dinero real.
En la comparación con MetaTrader 5 utilizo el mismo modelo de tick real.
Errores que intento evitar con los datos Tick
- Usar Tick Data desde el principio con miles de estrategias. Consume una enorme cantidad de recursos. Lo dejo para el final del embudo.
- Reoptimizar para que el resultado con Tick salga bonito. Convierte la prueba en otra optimización.
- Esperar resultados idénticos. Busco comportamiento coherente, no igualdad exacta.
- Utilizar datos que no se parecen al entorno donde voy a operar. Siempre que puedo trabajo con datos del mismo broker o de una fuente lo más parecida posible. Lo explico en la guía de backtesting.
- No comprobar después la estrategia en MetaTrader 5. Es el último paso antes de la incubación.
Conclusión
Los datos Tick no sirven para encontrar una estrategia mejor. Sirven para comprobar que la que ya tengo no cambia por completo cuando el mercado se reconstruye con más detalle, y para preparar la comparación con MetaTrader 5, que es donde va a operar.
En el ejemplo, 157 de 415 estrategias pasaron esta prueba. La siguiente, y última dentro de StrategyQuant, es la permutación de parámetros.
Continúa aprendiendo sobre StrategyQuant
Este artículo forma parte de una serie en la que explico paso a paso mi proceso para desarrollar, validar y seleccionar estrategias automáticas con StrategyQuant X.
Si quieres empezar desde el principio, puedes consultar Cómo crear estrategias automáticas con StrategyQuant X, donde encontrarás la visión general de todo el proceso.
A partir de ahí puedes profundizar en cada fase:
- Cómo crear estrategias automáticas con StrategyQuant X — Visión general
- Cómo hacer backtesting con StrategyQuant X
- Out of Sample: cómo validar estrategias en datos desconocidos
- Cómo elegir Building Blocks en StrategyQuant X
- Pruebas de robustez en StrategyQuant
- Monte Carlo en StrategyQuant: cómo configurarlo
- Tick Data en StrategyQuant y MetaTrader 5 ← Estás aquí
- Permutación de parámetros en StrategyQuant
- Cómo crear una cartera de estrategias con StrategyQuant
De esta forma puedes seguir toda la metodología en orden o consultar directamente la fase que necesites.
¿Quieres aprender StrategyQuant X desde cero?
Si todavía no tienes StrategyQuant o estás empezando, puedes realizar mi curso gratuito de trading algorítmico en 10 lecciones. No necesitas comprar el software para empezar: durante la formación podrás utilizar una licencia gratuita de StrategyQuant durante 14 días para realizar las prácticas.
Si ya conoces el software y quieres aprender el proceso completo que utilizo para generar, validar, construir carteras y hacer seguimiento de sistemas: conoce la Metodología Ángel Talavera con StrategyQuant.