Después de comprobar que una estrategia sigue funcionando en datos que StrategyQuant nunca ha visto, todavía no sé algo importante: si necesita unas condiciones extremadamente precisas para seguir funcionando.
Una estrategia ajustada en exceso puede mostrar un backtest excelente y deteriorarse en cuanto el precio, el spread o los parámetros cambian ligeramente. El Monte Carlo Stress es la prueba con la que intento descubrirlo.
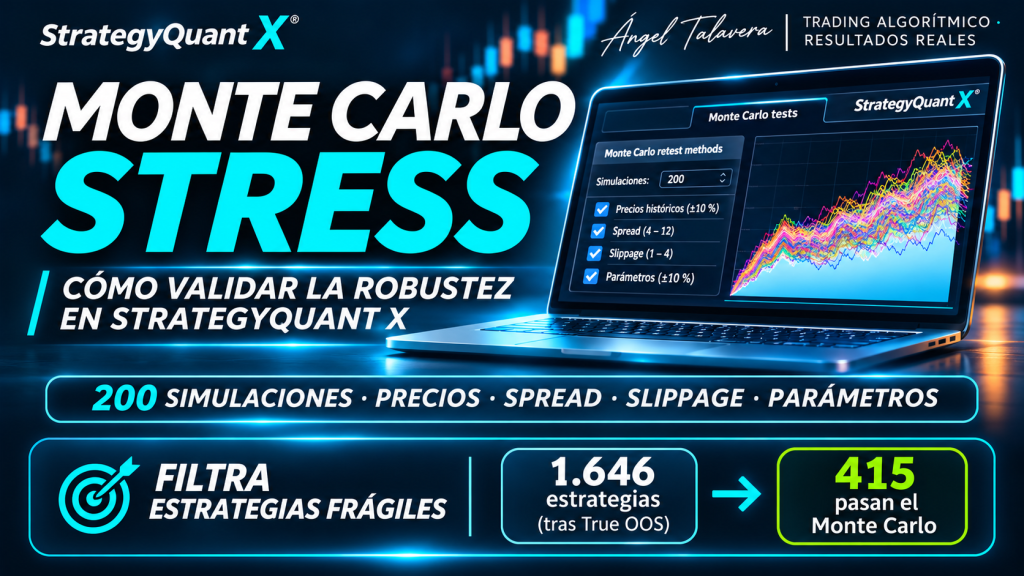
En el proyecto que utilizo como ejemplo en la visión general del proceso, de las 1.646 estrategias que superaron el True Out of Sample solo 415 pasaron este filtro.
En este artículo te explico qué modifico durante la prueba, cómo la configuro, cómo leo los resultados y qué criterio utilizo para decidir qué estrategias continúan. Es el artículo 6 de la serie, dentro de la fase de pruebas de robustez.
Qué es Monte Carlo y para qué lo uso
Una simulación Monte Carlo consiste en repetir muchas veces un cálculo introduciendo pequeñas variaciones aleatorias, para obtener un conjunto de resultados posibles en lugar de uno solo.
En mi proceso lo utilizo de dos formas diferentes, y conviene no confundirlas:
- Monte Carlo Stress (este artículo): modifica las condiciones de la estrategia y de su ejecución. Lo aplico a cada estrategia durante la fase de robustez, para decidir cuáles continúan.
- Monte Carlo Trades sobre la cartera: lo uso al analizar carteras, para estimar el drawdown con un nivel de confianza del 95 % y no depender del drawdown histórico. Lo explico en el artículo de carteras.
La pregunta que responde el Monte Carlo Stress es concreta:
¿La estrategia es robusta ante pequeñas variaciones o necesita unas condiciones extremadamente precisas para seguir funcionando?
No busco que todas las simulaciones acaben en el mismo punto. Busco comprobar que la estrategia no se destruye porque el precio, el spread o un parámetro cambien un poco.
Si quieres ver cómo encaja esta prueba entre el Out of Sample y el retest con Tick, lo tienes en la guía de pruebas de robustez.
Qué modifico durante el Monte Carlo Stress
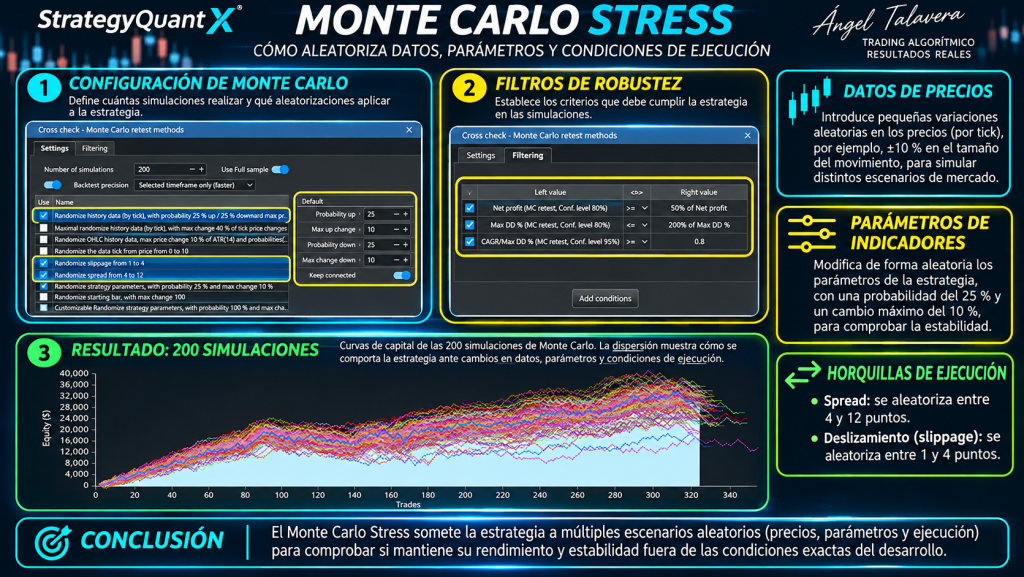
En esta prueba introduzco pequeñas variaciones aleatorias sobre cuatro elementos de la estrategia y de su entorno de ejecución. StrategyQuant repite después la simulación muchas veces con esas modificaciones.
- El histórico de precios. En el proyecto de ejemplo lo modifico de forma aleatoria aproximadamente un 10 % por arriba y por abajo. Comprueba que la estrategia no depende de niveles de precio exactos.
- El spread. El spread real varía según la hora, la volatilidad y el broker.
- El deslizamiento (slippage). Una orden no siempre se ejecuta al precio teórico.
- Los parámetros de los indicadores. Una estrategia robusta no debería romperse porque un indicador use un valor ligeramente distinto.
El resultado no es una curva, sino un conjunto de curvas: una por simulación.
En el Monte Carlo Stress cambio varios elementos a la vez. En la permutación de parámetros me centro solo en los parámetros, con más variaciones y más amplitud. Son dos pruebas distintas y complementarias.
Antes del Monte Carlo: elimina las estrategias parecidas (opcional)
Si después del True Out of Sample te quedan muchas estrategias, es probable que una parte sean la misma idea con pequeñas variaciones. Pasarlas todas por el Monte Carlo es gastar cálculo repitiendo lo mismo.
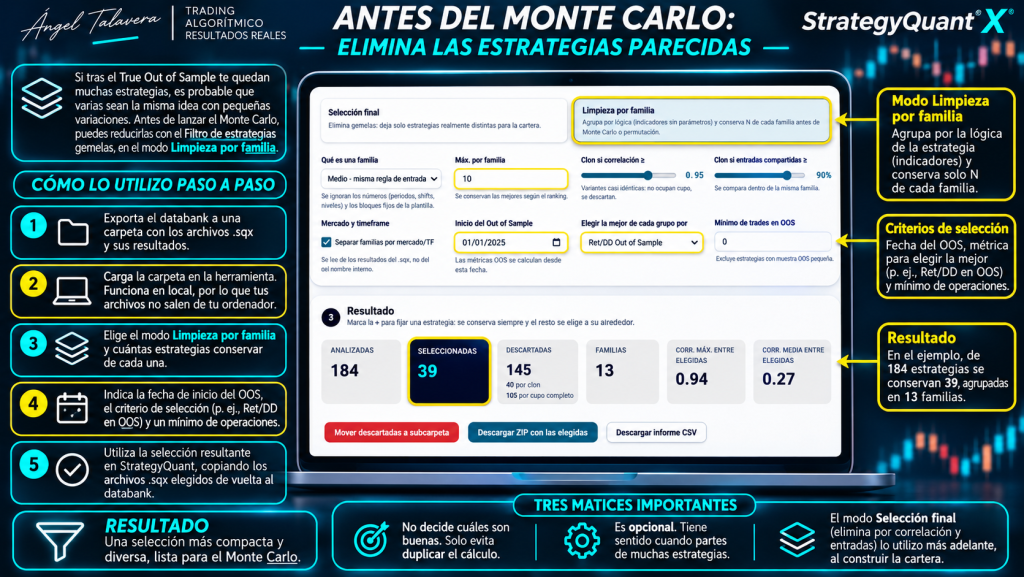
En ese caso, antes de lanzar la prueba utilizo mi herramienta gratuita Filtro de estrategias gemelas, en el modo Limpieza por familia. Agrupa las estrategias por su lógica (los indicadores, sin tener en cuenta sus parámetros) y conserva solo N de cada familia.
Así lo utilizo:
- Exporto el databank a una carpeta con los archivos .sqx, con sus resultados.
- Cargo la carpeta en la herramienta. Funciona en local, por lo que tus archivos no salen de tu ordenador. Es compatible con StrategyQuant X 142 y 144.
- Elijo el modo Limpieza por familia y cuántas estrategias conservar de cada una.
- Indico desde qué fecha empieza el Out of Sample, el criterio para elegir la mejor de cada grupo (por ejemplo, Ret/DD en Out of Sample) y un mínimo de operaciones en OOS para excluir muestras pequeñas.
- Me quedo con la selección resultante para la siguiente prueba subiendo los archivos de vuelta al databank.
Tres matices importantes:
- No decide qué estrategias son buenas. Solo evita que repita el cálculo sobre la misma idea. La calidad la siguen decidiendo las pruebas.
- Es opcional. Tiene sentido cuando partes de muchas estrategias. Con pocas no hace falta.
- Existe otro modo, Selección final, que elimina estrategias gemelas por correlación diaria y entradas compartidas. Ese lo utilizo más adelante, al construir la cartera, y lo explico en el artículo de carteras.
Cómo configuro el Monte Carlo Stress paso a paso
Los valores del ejemplo corresponden al proyecto que utilizo en la visión general del proceso. Ajusta el nivel de exigencia a tu activo, tu temporalidad y tu tipo de estrategia.
- Parto de las estrategias que superaron el True Out of Sample. En el ejemplo, 1.646. Cargo ese conjunto en el Retester del proyecto.
- Activo las variaciones del Monte Carlo Retest Method.
- Histórico de precios: variación aleatoria de aproximadamente un 10 % por arriba y por abajo.
- Spread y slippage: activo la variación aleatoria en ambos. Dos o tres veces el spread y el doble de slippage.
- Parámetros de los indicadores: activo la variación aleatoria. Un 10% de variación de los parámetros de los indicadores.
- Número de simulaciones: 200 simulaciones. Cuantas más, más estable es la lectura, pero más tarda el cálculo.
- Lanzo el retest y, al terminar, aplico el filtro de métricas sobre el resultado para quedarme solo con las estrategias que mantienen un comportamiento aceptable.
No cambies la configuración entre estrategias del mismo lote. Si cada estrategia se somete a una prueba distinta, luego no puedes comparar los resultados entre ellas.
Cómo interpreto las curvas y la tabla de resultados
Cada línea del gráfico es una posible evolución de la misma estrategia después de introducir las variaciones. Lo que me interesa no es que sean idénticas, sino que mantengan una estructura razonablemente parecida.
- Curvas agrupadas y consistentes: más confianza en que el resultado original no depende de una combinación demasiado precisa de condiciones.
- Curvas muy dispersas o que se hunden con pequeñas variaciones: la estrategia necesita condiciones muy concretas. Es motivo para descartarla.
La tabla permite ver cómo se degradan las métricas cuando exijo escenarios más desfavorables, a distintos niveles de confianza. Observo:
- Beneficio neto.
- Drawdown.
- Ret/DD.
- R Expectancy.
Es completamente normal que los resultados empeoren al aumentar el nivel de exigencia. Para eso hago la prueba: no quiero saber cuánto puede ganar la estrategia cuando todo sale bien, sino qué puede pasar cuando las condiciones dejan de ser favorables.
Un consejo: lee siempre el drawdown en dinero además del porcentaje. El porcentaje depende del capital configurado, y una lectura distinta no significa por sí sola que haya menos riesgo. Lo explico en Capital de una cartera en QuantAnalyzer.
Mi filtro: CAGR / Max Drawdown mayor que 0,80
Para decidir qué estrategias continúan utilizo, entre otros criterios, una métrica que aplico habitualmente:
Es una métrica parecida al Return/Drawdown, pero utilizando el rendimiento anualizado. No busco las estrategias que más dinero han ganado, sino la relación entre la rentabilidad obtenida y el riesgo que ha sido necesario asumir.
Aplico este filtro sobre el nivel de confianza 0,8 de la tabla de resultados.
Si después de las perturbaciones la estrategia mantiene unos ratios aceptables, pasa al siguiente nivel. Si no, la descarto.
El resultado en el proyecto de ejemplo:
- 1.646 estrategias entraron en el Monte Carlo Stress.
- 415 lo superaron.
Es decir, alrededor del 75 % quedaron eliminadas. Es lo que espero de una prueba de estrés: diseño los tests para encontrar puntos débiles, no para que muchas estrategias los superen.
Superar el Monte Carlo no garantiza que una estrategia funcione en el futuro. Aporta una evidencia adicional: que no depende exclusivamente de unas condiciones muy concretas.
Errores que intento evitar con el Monte Carlo
- Esperar que todas las simulaciones terminen en el mismo punto. Eso sería poco realista. Busco una estructura parecida, no una copia.
- Elegir solo por beneficio neto. Observo también el drawdown, el Ret/DD y cómo se degrada todo al subir el nivel de exigencia.
- Leer solo el drawdown en porcentaje. Depende del capital configurado. Lo leo también en dinero.
- Usar el Monte Carlo como prueba aislada. Forma parte de un proceso: primero datos desconocidos, después estrés, después precisión, después parámetros.
- Ajustar la estrategia tras ver el resultado. Si modifico el sistema para que pase la prueba, ya no mide nada.
- Pensar que superarlo equivale a rentabilidad futura. Ninguna prueba puede garantizarla.
Conclusión
El Monte Carlo Stress no demuestra que una estrategia vaya a funcionar. Me dice algo más modesto y más útil: si su resultado depende de unas condiciones muy concretas o si aguanta cuando el precio, el spread, el slippage o los parámetros cambian un poco.
En el ejemplo, 415 de 1.646 estrategias superaron la prueba. Las demás se descartaron antes de gastar cálculo en pruebas más pesadas.
El siguiente paso es comprobar qué ocurre cuando aumento la precisión de los datos: Tick Data en StrategyQuant y MetaTrader 5.
Continúa aprendiendo sobre StrategyQuant
Este artículo forma parte de una serie en la que explico paso a paso mi proceso para desarrollar, validar y seleccionar estrategias automáticas con StrategyQuant X.
Si quieres empezar desde el principio, puedes consultar Cómo crear estrategias automáticas con StrategyQuant X, donde encontrarás la visión general de todo el proceso.
A partir de ahí puedes profundizar en cada fase:
- Cómo crear estrategias automáticas con StrategyQuant X — Visión general
- Cómo hacer backtesting con StrategyQuant X
- Out of Sample: cómo validar estrategias en datos desconocidos
- Cómo elegir Building Blocks en StrategyQuant X
- Pruebas de robustez en StrategyQuant
- Monte Carlo en StrategyQuant: cómo configurarlo ← Estás aquí
- Tick Data en StrategyQuant y MetaTrader 5
- Permutación de parámetros en StrategyQuant
- Cómo crear una cartera de estrategias con StrategyQuant
De esta forma puedes seguir toda la metodología en orden o consultar directamente la fase que necesites.
¿Quieres aprender StrategyQuant X desde cero?
Si todavía no tienes StrategyQuant o estás empezando, puedes realizar mi curso gratuito de trading algorítmico en 10 lecciones. No necesitas comprar el software para empezar: durante la formación podrás utilizar una licencia gratuita de StrategyQuant durante 14 días para realizar las prácticas.
Si ya conoces el software y quieres aprender el proceso completo que utilizo para generar, validar, construir carteras y hacer seguimiento de sistemas: conoce la Metodología Ángel Talavera con StrategyQuant.