Una de las preguntas que más recibo es cómo desarrollo mis estrategias con StrategyQuant X y, sobre todo, qué pruebas realizo antes de considerar que un sistema está preparado para pasar a la siguiente fase.
Generar estrategias con StrategyQuant es relativamente sencillo. El verdadero trabajo empieza después.
No se trata de encontrar una curva bonita en un backtest y poner inmediatamente el sistema a operar. Mi objetivo es ir eliminando progresivamente aquellas estrategias que no son capaces de superar diferentes pruebas hasta quedarme con un grupo mucho más reducido de candidatos.
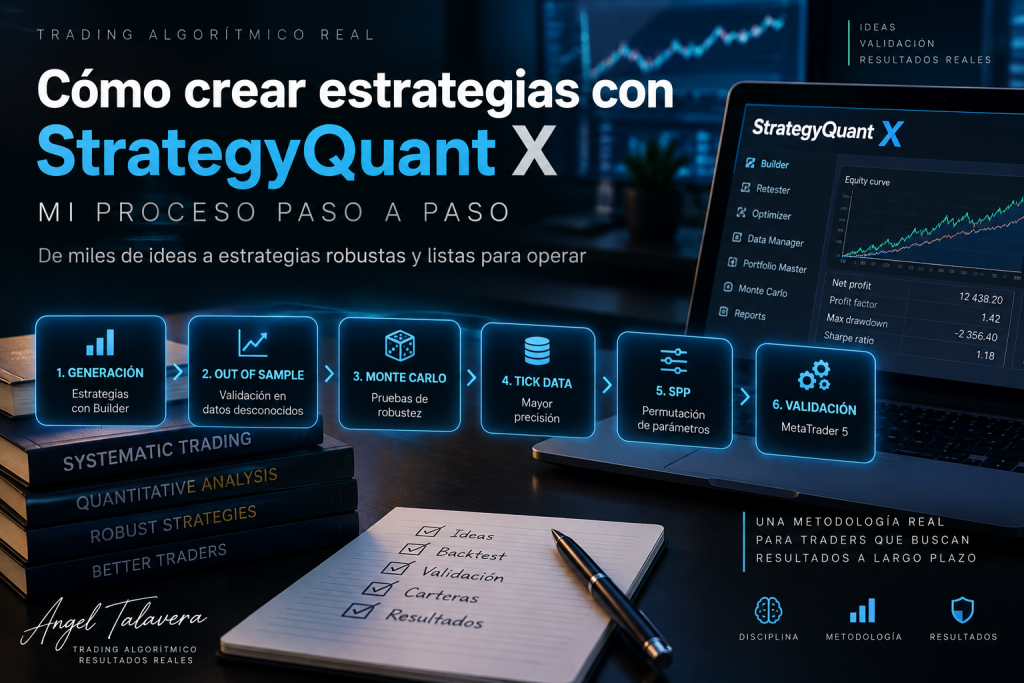
En este artículo voy a enseñarte mi proceso completo para crear estrategias con StrategyQuant X, desde la configuración inicial del Builder hasta la comprobación final en MetaTrader 5.
Es un proceso que he ido perfeccionando con los años. Algunas pruebas han desaparecido, otras se han incorporado y el orden también tiene una razón: empiezo por los tests que requieren menos capacidad de cálculo y voy dejando para el final los más exigentes.
En el ejemplo que utilizo en el vídeo parto de 3.203 estrategias y, después de todo el proceso dentro de StrategyQuant, termino con únicamente 55 estrategias.
El objetivo no es quedarme con muchas estrategias.
El objetivo es intentar quedarme con las que han demostrado mayor solidez durante todo el proceso.
Mi proceso completo para desarrollar estrategias con StrategyQuant X
En el vídeo puedes ver todo el proceso directamente dentro de StrategyQuant X. A continuación voy a explicarlo paso a paso para que puedas entender qué busco en cada prueba y por qué la realizo.
1. Configurar correctamente el Builder de StrategyQuant
El primer paso es configurar correctamente la generación.
Esto no significa simplemente seleccionar un activo, pulsar un botón y dejar que StrategyQuant empiece a buscar sistemas.
Normalmente trabajo con búsquedas dirigidas.
Dependiendo del activo y del tipo de comportamiento que quiera investigar puedo modificar las plantillas, los bloques disponibles o las métricas que utilizo durante la generación.
Por ejemplo, puedo orientar una búsqueda hacia sistemas con un porcentaje de acierto menor y un comportamiento más tendencial, o buscar sistemas con una tasa de operaciones ganadoras superior.
Por eso hay algo que considero importante entender:
El proceso de desarrollo puede ser el mismo, pero la configuración no tiene por qué ser idéntica para todos los activos.
Hay parámetros que cambiarán dependiendo del mercado, el timeframe y el tipo de estrategias que estemos desarrollando.
Sin embargo, existe una parte de la configuración que para mí es especialmente importante: la división de los datos históricos.
2. No utilizar todos los datos para desarrollar la estrategia
Uno de los errores que intento evitar desde el principio es permitir que StrategyQuant conozca todo el histórico disponible.
Siempre dejo una parte de los datos completamente reservada para posteriores pruebas de robustez.
Normalmente intento reservar alrededor de un 20 % del histórico disponible como True Out of Sample, aunque el porcentaje exacto puede variar dependiendo de las fechas y del activo.
Pero además, dentro del propio periodo utilizado por el Builder, vuelvo a dividir los datos.
Una configuración habitual en mi proceso es:
- 70 % de los datos para entrenamiento (In Sample).
- 30 % para validación (Out of Sample).
Esta división es uno de los elementos más importantes de todo el proceso.
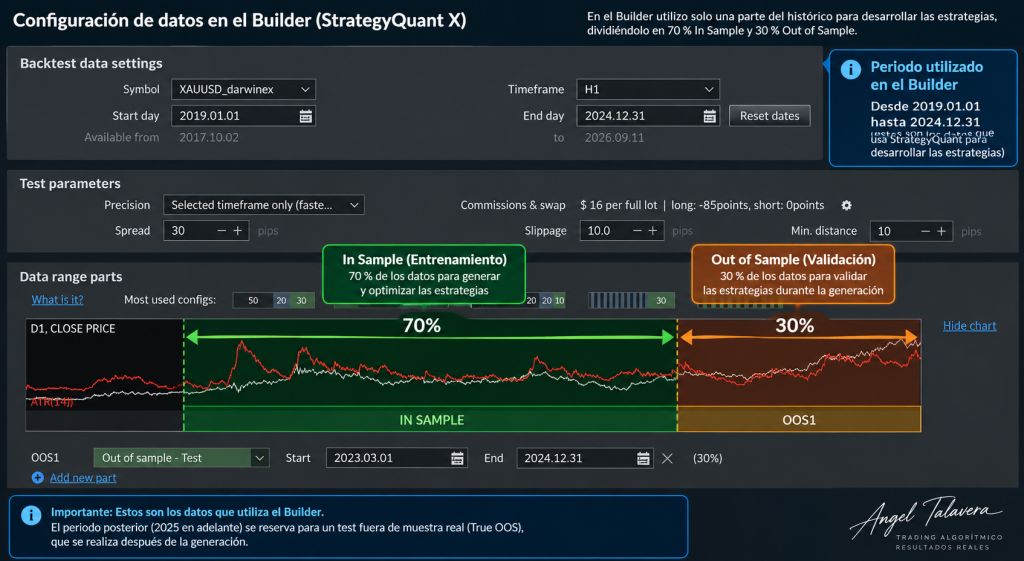
StrategyQuant busca patrones utilizando los datos de entrenamiento y, simultáneamente, podemos observar cómo se comportan esos sistemas en una zona que no se ha utilizado directamente para construirlos.
Pero todavía nos queda otra parte del histórico que el programa no ha visto absolutamente nunca.
Esa será fundamental posteriormente.
3. Generar las estrategias bajo las mismas condiciones
Durante la generación utilizo un monto fijo para poder comparar todas las estrategias bajo las mismas condiciones.
También intento reproducir desde el principio unas condiciones de ejecución razonablemente realistas:
- Spread.
- Deslizamiento.
- Comisiones.
- Características específicas del activo.
La idea es sencilla.
Si voy a comparar miles de estrategias, necesito que todas estén siendo medidas utilizando las mismas reglas.
En esta primera fase puedo realizar también un retest con datos de un minuto para comprobar que el comportamiento de las estrategias continúa siendo coherente.
Después dejo trabajar al Builder durante un periodo determinado.
La cantidad de estrategias que puedo generar dependerá evidentemente de la capacidad del ordenador y de la dificultad de la configuración utilizada.
En el proyecto utilizado para este ejemplo terminé con:
3.203 estrategias generadas.
Y ahora empieza realmente el proceso de selección.
Primer gran filtro: del Out of Sample al True Out of Sample
Una vez terminada la generación llega, para mí, una de las pruebas más importantes de todo el proceso: comprobar qué ocurre cuando enfrentamos las estrategias a datos que StrategyQuant nunca ha utilizado para desarrollarlas.
Antes de ver los resultados, es importante diferenciar dos conceptos que pueden parecer iguales, pero que utilizo para cosas diferentes.
Durante la generación en el Builder de StrategyQuant X divido el periodo utilizado para desarrollar las estrategias aproximadamente en:
- 70 % In Sample: datos utilizados para buscar, generar y desarrollar las estrategias.
- 30 % Out of Sample: datos que utilizo como primera validación dentro del propio Builder.
El Out of Sample del Builder ya nos proporciona una primera referencia sobre cómo se comporta la estrategia fuera de los datos utilizados directamente para construirla.
Pero para mí esto no es suficiente.
Reservar datos que StrategyQuant nunca ha visto
Además de esa división 70/30, dejo una parte posterior del histórico completamente fuera del proceso de generación.
En este proyecto, por ejemplo, el Builder trabajó únicamente con información hasta el 31/12/2024.
Una vez terminada la generación, amplío el periodo del backtest hasta el 10/09/2026 e incorporo todos esos nuevos datos.
De esta forma aparece un nuevo periodo comprendido entre el 01/01/2025 y el 10/09/2026, aproximadamente un 21 % del histórico total.
Este periodo es lo que denomino True Out of Sample, Out of Sample real o simplemente datos desconocidos.
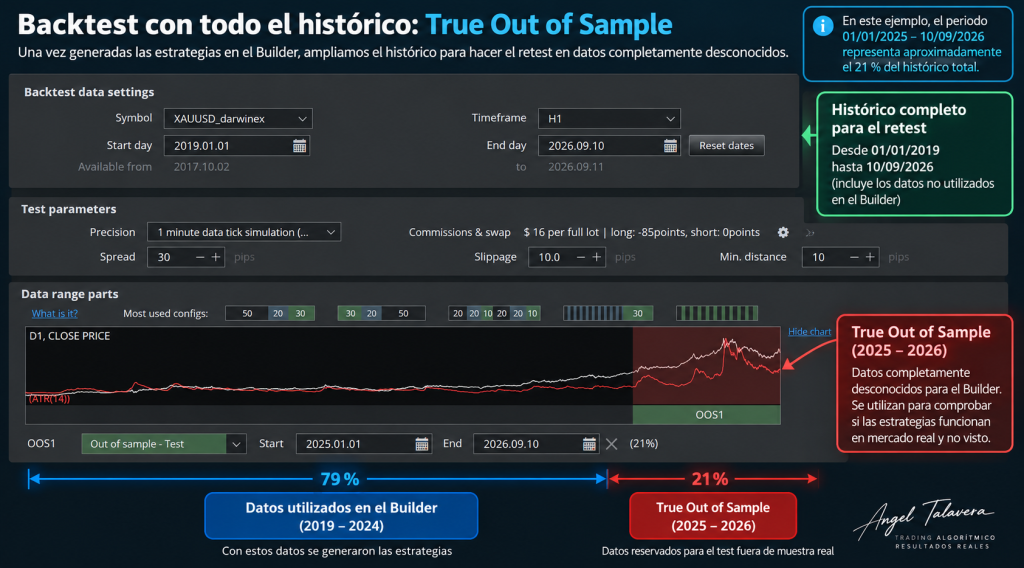
Por tanto, dentro de mi metodología diferencio siempre entre:
In Sample → desarrollo de la estrategia.
Out of Sample del Builder → primera validación durante la generación.
True Out of Sample → datos completamente desconocidos incorporados posteriormente para comprobar si la estrategia continúa funcionando.
¿Qué ocurrió con las 3.203 estrategias?
Ahora llega la parte interesante.
Voy a coger las 3.203 estrategias generadas y enfrentarlas al periodo comprendido entre 2025 y 2026.
Aquí ya no estoy preguntando:
¿Qué tal funciona esta estrategia en los datos utilizados para desarrollarla?
La pregunta ahora es mucho más importante:
¿La ventaja que StrategyQuant encontró continúa apareciendo cuando le enseño mercado que nunca había visto?
Después de realizar este primer gran filtro, el resultado fue:
3.203 estrategias generadas
↓
1.646 estrategias superaron el True Out of Sample
Es decir, aproximadamente la mitad de las estrategias sobrevivieron al enfrentarlas a datos completamente desconocidos.
Para mí este resultado aporta mucha más información que simplemente observar una buena curva de backtest.
No significa que esas 1.646 estrategias vayan a funcionar en el futuro. Ningún test puede garantizar eso.
Lo que sí hemos comprobado es que el patrón encontrado durante la generación no desapareció inmediatamente cuando cambiamos a un periodo que StrategyQuant nunca había utilizado para desarrollar las estrategias.
Y ese es precisamente el objetivo de esta prueba.
Por eso considero el True Out of Sample una de las pruebas de robustez más importantes de todo mi proceso.
A partir de aquí todavía quedan 1.646 estrategias, demasiadas para llevarlas directamente a producción.
El siguiente paso será empezar a ponerlas realmente bajo presión mediante el Monte Carlo Stress, modificando precios, spread, deslizamiento y parámetros de los indicadores para comprobar cuáles son capaces de sobrevivir a condiciones menos favorables.
5. Monte Carlo Stress: empezamos a poner las estrategias bajo presión
Después de comprobar que las estrategias continúan funcionando en el True Out of Sample, llega uno de los filtros más exigentes de todo mi proceso: el Monte Carlo Stress.
Hasta este momento hemos comprobado que las estrategias son capaces de mantener su comportamiento en datos que StrategyQuant no utilizó durante su desarrollo.
Ahora quiero ir un paso más allá.
Ya no quiero probar únicamente qué ocurre cuando cambia el periodo histórico. Quiero comprobar qué sucede cuando las condiciones con las que ejecutamos la estrategia dejan de ser exactamente iguales a las utilizadas durante su desarrollo.
Aquí intento responder a una pregunta muy concreta:
¿La estrategia es robusta ante pequeñas variaciones o necesita unas condiciones extremadamente precisas para seguir funcionando?
Una estrategia excesivamente ajustada puede presentar unos resultados excelentes en el backtest original y deteriorarse rápidamente cuando modificamos ligeramente sus condiciones.
Por eso en esta fase comienzo a poner las estrategias realmente bajo presión.
¿Qué modifico durante el Monte Carlo Stress?
En este test introduzco pequeñas variaciones aleatorias sobre diferentes elementos de la estrategia y de su entorno de ejecución.
Entre otras cosas, modifico:
- El histórico de precios.
- El spread.
- El deslizamiento o slippage.
- Los parámetros de los indicadores utilizados por la estrategia.
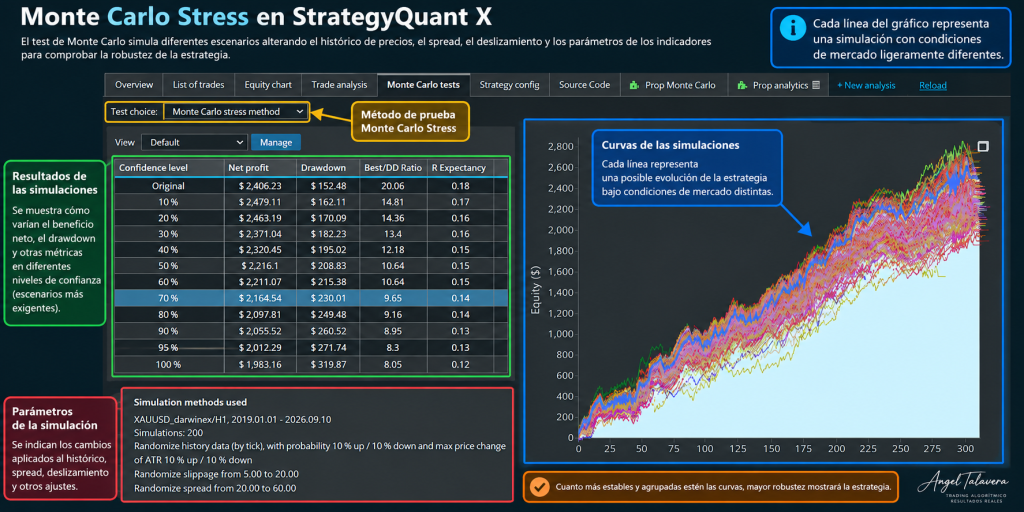
En el proyecto que estoy utilizando como ejemplo, modifico aleatoriamente el histórico de precios aproximadamente un 10 % por arriba y por abajo, además de introducir variaciones en spread, slippage y parámetros de los indicadores.
StrategyQuant repite entonces la simulación múltiples veces utilizando esas pequeñas modificaciones.
De esta forma, en lugar de tener una única curva de equity obtenemos un conjunto de posibles resultados.
El objetivo no es buscar que todas las simulaciones terminen exactamente en el mismo punto.
Lo que quiero comprobar es cómo responde la estrategia cuando dejamos de darle exactamente las mismas condiciones con las que fue desarrollada.
Cómo interpreto los resultados del Monte Carlo Stress
La gráfica anterior es una buena forma de entender visualmente lo que estamos haciendo.
Cada una de las líneas representa una posible evolución de la misma estrategia después de introducir pequeñas variaciones en las condiciones originales.
No busco que todas las curvas sean idénticas.
Eso sería poco realista.
Lo que me interesa es comprobar que la mayoría mantiene una estructura razonablemente similar y que la estrategia no se destruye simplemente porque hayamos modificado ligeramente el precio, el spread, el deslizamiento o alguno de sus parámetros.
Cuanto más agrupadas y consistentes se mantienen las simulaciones, mayor confianza tengo en que el resultado original no depende exclusivamente de una combinación demasiado precisa de condiciones.
La tabla situada a la izquierda de la gráfica también aporta información muy importante.
StrategyQuant nos permite analizar los resultados utilizando diferentes niveles de confianza y observar cómo se van degradando algunas de las métricas de la estrategia a medida que exigimos escenarios más desfavorables.
Entre otras métricas podemos observar:
- Beneficio neto.
- Drawdown.
- Ret/DD.
- R Expectancy.
Es completamente normal que los resultados empeoren a medida que aumentamos el nivel de exigencia.
Precisamente para eso realizamos el test.
No quiero comprobar únicamente cuánto puede ganar una estrategia cuando todo sale bien.
Quiero saber qué puede ocurrir cuando las condiciones dejan de ser tan favorables.
Mi filtro: CAGR / Max Drawdown
Para decidir qué estrategias continúan avanzando utilizo, entre otros criterios, una métrica que empleo habitualmente en mi metodología:
CAGR / Max Drawdown > 0,80
Es una métrica similar al Return/Drawdown, pero utilizando el rendimiento anualizado.
No busco simplemente las estrategias que más dinero han ganado.
Me interesa especialmente la relación entre la rentabilidad obtenida y el riesgo que ha sido necesario asumir para conseguirla.
Si después de introducir todas estas perturbaciones la estrategia continúa manteniendo unos ratios aceptables, tiene sentido que pase al siguiente nivel.
Si no los mantiene, la descarto.
Y aquí el proceso de selección empieza a ser realmente agresivo.
1.646 estrategias después del True Out of Sample
↓
415 estrategias después del Monte Carlo Stress
De las 1.646 estrategias que habían conseguido sobrevivir a los datos desconocidos, solamente 415 estrategias superaron esta nueva fase.
Aproximadamente dos terceras partes quedaron eliminadas durante el proceso.
Y esto es exactamente lo que quiero que ocurra.
Mi objetivo no es diseñar pruebas para conseguir que muchas estrategias las superen.
Es justamente lo contrario.
Diseño las pruebas intentando encontrar los puntos débiles de las estrategias.
Prefiero descartar una estrategia durante el proceso de desarrollo que descubrir sus problemas cuando ya está funcionando con dinero real.
El Monte Carlo no demuestra que una estrategia vaya a funcionar
También quiero dejar clara una cosa.
Superar este test no garantiza que una estrategia vaya a ser rentable en el futuro.
Ninguna prueba puede hacerlo.
El Monte Carlo Stress simplemente me proporciona una evidencia adicional.
Me permite comprobar que el sistema no depende exclusivamente de unas condiciones extremadamente concretas y que puede soportar determinadas variaciones sin perder completamente su comportamiento.
Por eso no utilizo esta prueba de forma aislada.
Forma parte de un proceso completo en el que cada test intenta responder a una pregunta diferente.
Primero comprobamos la estrategia en datos desconocidos.
Después la sometemos a estrés.
Y ahora necesitamos comprobar otra cosa:
¿Qué ocurre cuando aumentamos considerablemente la precisión de los datos utilizados para ejecutar las operaciones?
Ese será el siguiente paso.
Siguiente prueba: retest con datos Tick
Hasta ahora hemos realizado buena parte del desarrollo utilizando datos de un minuto.
Pero dentro de una vela de un minuto pueden producirse numerosos cambios de precio que no podemos observar simplemente mirando su apertura, máximo, mínimo y cierre.
Por eso las estrategias que sobreviven al Monte Carlo Stress pasan posteriormente a una prueba de mayor precisión utilizando Tick Data.
El objetivo será comprobar que una estrategia que funcionaba correctamente con datos de un minuto sigue manteniendo una curva y unas métricas similares cuando StrategyQuant reconstruye con mucha mayor precisión lo que ocurrió dentro de cada vela.
Esta prueba también será fundamental antes de llegar a una de las comprobaciones finales de mi metodología:
comparar la estrategia entre StrategyQuant X y MetaTrader 5.
6. 6. Comprobar las estrategias con datos Tick
Las estrategias que consiguen sobrevivir al Monte Carlo Stress pasan posteriormente a una prueba de mayor precisión utilizando datos Tick.
Hasta este momento buena parte del proceso se ha realizado utilizando datos de un minuto. Esto permite realizar los cálculos mucho más rápido y filtrar miles de estrategias sin consumir innecesariamente una gran cantidad de recursos.
Pero a medida que avanzamos en el proceso y quedan menos estrategias, podemos permitirnos utilizar pruebas cada vez más exigentes y con mayor precisión.
Aquí es donde entran los datos Tick.
¿Qué diferencia hay entre datos de 1 minuto y datos Tick?
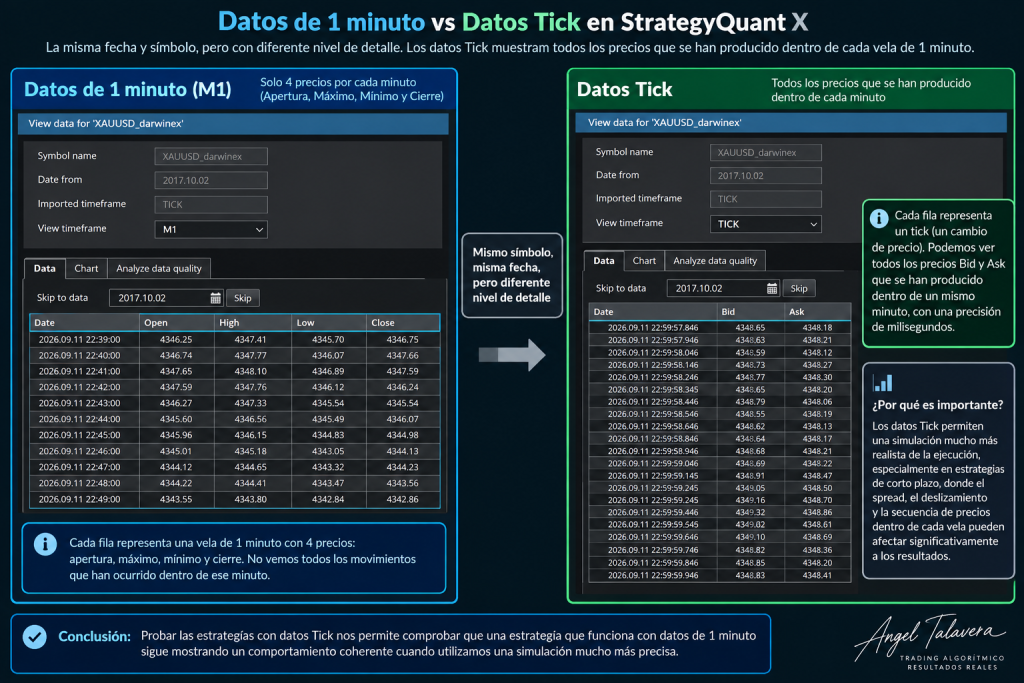
Cuando trabajamos con datos de un minuto, cada vela resume lo que ha ocurrido durante esos 60 segundos mediante cuatro precios:
- Open: precio de apertura.
- High: precio máximo.
- Low: precio mínimo.
- Close: precio de cierre.
El problema es que dentro de ese minuto el mercado puede haber realizado muchos movimientos diferentes.
Podemos conocer el máximo y el mínimo de la vela, pero con esos cuatro valores no estamos viendo todos los precios que realmente se produjeron dentro de ella.
Con los datos Tick ocurre algo diferente.
StrategyQuant puede trabajar con los distintos precios Bid y Ask registrados dentro de ese mismo minuto, proporcionando una representación mucho más detallada de cómo se movió realmente el mercado.
En el ejemplo que puedes ver a continuación utilizo exactamente el mismo activo, XAUUSD, y podemos observar claramente la diferencia entre ambos niveles de precisión.
¿Por qué realizo este test?
Mi objetivo no es volver a buscar una estrategia mejor.
Tampoco estoy optimizando nuevamente sus parámetros.
Lo que quiero comprobar es algo mucho más sencillo:
¿La estrategia continúa comportándose de una forma similar cuando aumento considerablemente la precisión de los datos?
Si una estrategia presenta unos determinados resultados utilizando datos de un minuto, quiero comprobar que al reconstruir la ejecución con datos Tick su curva de equity, número de operaciones y principales métricas continúan siendo razonablemente similares.
No espero necesariamente que los resultados sean idénticos.
Al aumentar la precisión pueden aparecer pequeñas diferencias derivadas de la ejecución, del spread o del precio exacto al que se habría producido una entrada o una salida.
Lo que no quiero encontrar es una estrategia que funcionaba perfectamente con datos de un minuto y que cambia completamente su comportamiento cuando la probamos con Tick Data.
Si ocurre eso, para mí es una señal suficiente para investigar el sistema o directamente descartarlo.
De miles de estrategias a pruebas cada vez más precisas
Este orden de los tests tampoco es casual.
Realizar desde el principio todas las pruebas con máxima precisión consumiría una cantidad enorme de recursos.
Por eso mi proceso va de menor a mayor coste computacional.
Primero genero y filtro miles de estrategias utilizando pruebas relativamente rápidas.
Después compruebo el True Out of Sample.
Posteriormente aplico Monte Carlo Stress.
Y únicamente cuando ya hemos eliminado una gran cantidad de sistemas utilizo pruebas más lentas y precisas como el retest con datos Tick.
De esta forma utilizamos la capacidad de cálculo donde realmente aporta valor.
En este proyecto, después de superar las pruebas anteriores, finalmente 157 estrategias consiguieron superar también el retest con datos Tick y continuar hacia la última prueba dentro de StrategyQuant.
El Tick Data también prepara la validación en MetaTrader 5
Esta prueba tiene además otra función importante dentro de mi metodología.
StrategyQuant X es la herramienta que utilizo para desarrollar, generar y validar las estrategias, pero no será necesariamente la plataforma donde terminarán operando.
Mis sistemas finalmente tendrán que ejecutarse en MetaTrader 5.
Por eso necesito ir aumentando progresivamente la precisión hasta llegar a unas condiciones que me permitan realizar posteriormente una comparación razonable entre ambas plataformas.
Si una estrategia mantiene un comportamiento coherente al pasar de datos de un minuto a datos Tick, tengo una evidencia adicional de que cuando realice el backtest final en MetaTrader 5 debería encontrar una curva, un número de operaciones y unas métricas similares.
Pero antes de llegar a esa comprobación todavía queda un último filtro dentro de StrategyQuant X.
En el siguiente paso voy a modificar los propios parámetros de la estrategia cientos de veces para comprobar si el resultado original se encuentra dentro de una zona estable o si, por el contrario, hemos encontrado una combinación de parámetros excepcionalmente buena y difícil de repetir.
Ese último test es la permutación de parámetros del sistema.
7. 7. Permutación de parámetros: ¿estamos demasiado cerca del resultado perfecto?
Las estrategias que han sobrevivido al True Out of Sample, Monte Carlo Stress y retest con datos Tick todavía tienen que superar un último filtro dentro de StrategyQuant X.
Se trata de la permutación de parámetros del sistema (SPP).
Esta prueba la dejo para el final porque es bastante exigente en términos de capacidad de cálculo y, a estas alturas del proceso, ya hemos eliminado una gran cantidad de estrategias.
En este caso realizo:
1.000 optimizaciones
modificando los parámetros de los indicadores aproximadamente:
±30 %.
El objetivo es comprobar qué ocurre cuando dejamos de utilizar exactamente los parámetros originales de la estrategia y empezamos a probar valores cercanos.
¿Qué estoy buscando con el SPP?
No quiero encontrar simplemente una combinación de parámetros que haya producido un resultado extraordinario.
Quiero comprobar que alrededor de esos parámetros existe una zona relativamente estable.
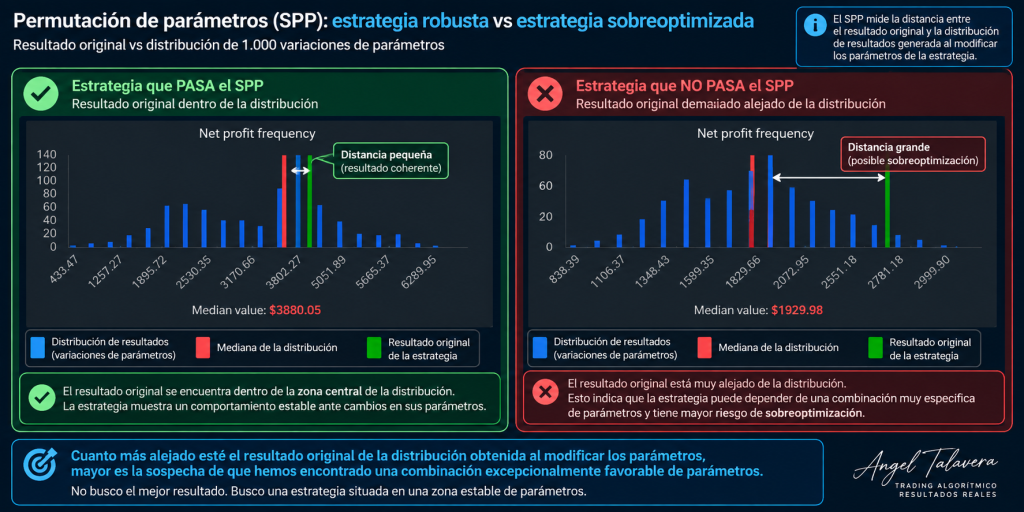
StrategyQuant realiza las diferentes variaciones y genera una distribución de resultados. De esta forma puedo comparar el resultado de la estrategia original con los resultados obtenidos después de modificar sus parámetros.
Aquí la distancia es muy importante.
Si el resultado original se encuentra cerca de la zona central de la distribución, significa que otras combinaciones próximas de parámetros también producen resultados similares.
Eso es precisamente lo que quiero encontrar.
En cambio, si el resultado original aparece muy alejado del resto de la distribución, empiezo a desconfiar.
Puede significar que hemos encontrado una combinación de parámetros excepcionalmente favorable y que pequeñas modificaciones provocan un deterioro importante del resultado.
En la siguiente imagen podemos ver perfectamente ambos casos.
Una estrategia robusta frente a una combinación excepcional
La diferencia entre ambos ejemplos es muy importante.
En la estrategia de la izquierda tenemos una mediana de aproximadamente 3.880,05 $ y el resultado original se encuentra relativamente cerca de la zona donde se concentra buena parte de las variaciones.
No necesito que el resultado original coincida exactamente con la mediana.
Lo que busco es que forme parte de una zona razonablemente estable de parámetros.
En la estrategia de la derecha ocurre algo diferente.
La mediana de las variaciones se encuentra aproximadamente en 1.929,98 $, mientras que el resultado original está considerablemente desplazado hacia la derecha de la distribución.
Eso significa que la configuración original está obteniendo un resultado bastante superior al comportamiento habitual de las configuraciones cercanas.
Y precisamente ahí aparece la pregunta que quiero responder con esta prueba:
¿He encontrado una estrategia robusta o simplemente una combinación de parámetros excepcionalmente buena?
Cuanto mayor sea la distancia entre el resultado original y la zona central de la distribución, mayor será mi precaución con esa estrategia.
Por eso mi objetivo con el SPP no es buscar el mejor resultado posible.
Busco estrategias cuyos parámetros se encuentren dentro de una región donde pequeñas modificaciones no destruyan completamente su comportamiento.
No utilizo el beneficio original como expectativa futura
Esta prueba también me ayuda a tener unas expectativas mucho más realistas.
Imagina que una estrategia obtiene aproximadamente 2.800 $ con sus parámetros originales, pero después de realizar las 1.000 variaciones descubrimos que la zona central de la distribución se encuentra alrededor de 1.600 $.
Yo no asumiría que esos 2.800 $ representan necesariamente lo que puedo esperar de la estrategia.
Me interesa mucho más conocer qué ocurre alrededor de sus parámetros.
Porque si pequeñas variaciones producen resultados considerablemente inferiores, el resultado original podría estar situado en una zona demasiado favorable.
De 157 estrategias a solamente 55
El SPP es un test bastante lento de procesar y requiere una cantidad considerable de cálculo.
Por eso lo dejo para el final.
No tendría sentido ejecutar 1.000 optimizaciones sobre las 3.203 estrategias iniciales si previamente puedo eliminar una gran cantidad de sistemas utilizando pruebas mucho más rápidas.
Después de todo el proceso anterior llegaron:
157 estrategias al SPP
↓
55 estrategias superaron la permutación de parámetros
Y con esto terminamos las principales pruebas que realizo dentro de StrategyQuant X.
Si recuerdas dónde comenzamos:
3.203 estrategias generadas
↓
1.646 superan el True Out of Sample
↓
415 superan el Monte Carlo Stress
↓
157 superan el retest con datos Tick
↓
55 superan la permutación de parámetros
Pasar de 3.203 estrategias a solamente 55 permite entender una de las ideas más importantes de todo este artículo:
Generar estrategias es relativamente fácil. El verdadero trabajo está en validarlas, estresarlas, filtrarlas y comprobar que su comportamiento tiene sentido antes de plantearnos utilizarlas en producción.
Y todavía no hemos terminado.
StrategyQuant es la plataforma donde he desarrollado y validado estas estrategias, pero finalmente no es donde van a operar.
El siguiente paso es exportarlas y realizar una última comprobación en MetaTrader 5, comparando los resultados entre ambas plataformas antes de incorporar una estrategia a mi repositorio de sistemas.
8. Validación final en MetaTrader 5
Una vez terminadas las pruebas dentro de StrategyQuant, todavía no considero terminado el proceso.
Hay una comprobación que para mí es imprescindible.
Realizar el backtest en MetaTrader 5.
La razón es muy sencilla:
StrategyQuant genera la estrategia, pero MetaTrader 5 será la plataforma donde realmente va a trabajar.
Por tanto, necesito comprobar que ambas plataformas están interpretando el sistema de una manera similar.
En el ejemplo del vídeo comparo una estrategia que presenta aproximadamente:
- 2.406 de beneficio en StrategyQuant.
- 304 operaciones.
Cuando realizo el backtest correspondiente obtengo aproximadamente:
- 2.756 de beneficio.
- 305 operaciones.
Los resultados no tienen por qué ser idénticos al céntimo, pero sí necesito que estén dentro de unas estadísticas razonablemente similares y que la estructura de la curva sea coherente.
Si encuentro diferencias importantes, necesito investigarlas antes de continuar.
Este paso evita descubrir el problema cuando el sistema ya está funcionando con dinero real.
9. De StrategyQuant a la incubación
Una estrategia que ha superado todas estas pruebas tampoco tiene necesariamente que entrar inmediatamente en una cuenta real.
El siguiente paso de mi proceso es organizarla y ponerla en seguimiento.
Utilizo mi propia nomenclatura para saber:
- De qué minería procede.
- Qué activo utiliza.
- Qué pruebas ha superado.
- A qué proyecto pertenece.
Después puede pasar a mi repositorio de estrategias o a una fase de incubación.
Me gusta verlo como una especie de cantera de sistemas.
Tengo estrategias funcionando actualmente y, al mismo tiempo, otras esperando y acumulando nuevos resultados.
Con el paso de los meses puedo comprobar cuáles continúan comportándose correctamente y decidir cuáles son candidatas para incorporarse a mis carteras live.
Esto convierte el desarrollo de sistemas en algo mucho más amplio que simplemente generar robots.
Es un ciclo:
Generación → Validación → Robustez → Incubación → Producción → Seguimiento → Sustitución
¿Cuál considero la prueba de robustez más importante?
Después de años probando diferentes metodologías, para mí hay una prueba especialmente valiosa:
ver cómo se comporta una estrategia en nuevos datos.
Puedes realizar Monte Carlo, modificar parámetros, utilizar Tick Data y aplicar muchos otros tests.
Todos aportan información.
Pero finalmente el mercado es el que tiene la última palabra.
Si desarrollamos una estrategia utilizando un periodo determinado y después continúa comportándose correctamente en mercado que nunca utilizamos para crearla, tenemos una evidencia adicional de que quizá exista algo detrás del patrón encontrado.
Pero tampoco esto representa una garantía.
El mercado cambia.
Una estrategia puede estar adaptada a unas determinadas condiciones y dejar de funcionar cuando esas condiciones desaparecen.
Por eso considero el trading algorítmico como un proceso continuo de desarrollo, evaluación y seguimiento.
Necesitamos saber qué sistemas están funcionando, cuáles se están deteriorando y cuáles se adaptan mejor a las condiciones actuales.
Crear estrategias con StrategyQuant es solo el principio
StrategyQuant X nos permite generar miles de estrategias en relativamente poco tiempo.
Pero precisamente por esa capacidad necesitamos una metodología.
En el ejemplo que hemos visto hemos pasado de:
3.203 estrategias generadas
a solamente:
55 estrategias después del proceso de validación dentro de StrategyQuant.
Y todavía falta comprobarlas en MetaTrader, organizarlas, incubarlas, monitorizarlas y decidir cuándo tiene sentido incorporarlas a una cartera.
Para mí, ahí está la diferencia entre simplemente generar estrategias con StrategyQuant y desarrollar un proceso completo de trading algorítmico.
No necesito saber cuál será la mejor estrategia del futuro.
Necesito disponer de un proceso que me permita generar candidatos, ponerlos a prueba, seleccionar los más sólidos y sustituir aquellos que con el tiempo dejan de comportarse como espero.
🎓 ¿Quieres aprender StrategyQuant X paso a paso?
Después de ver todo mi proceso puede parecer que hay muchas configuraciones, pruebas y conceptos que aprender. Pero no necesitas empezar haciendo todo esto desde el primer día.
He preparado dos caminos diferentes dependiendo de tu nivel.
🟢 Si estás empezando: aprende gratis durante 10 días
Si todavía no utilizas StrategyQuant X o quieres empezar desde cero, puedes acceder a mi curso gratuito de trading algorítmico en 10 lecciones.
Durante 10 días recibirás las lecciones paso a paso por correo electrónico para aprender los conceptos fundamentales y empezar a trabajar con StrategyQuant.
Y no necesitas tener StrategyQuant comprado.
Al comenzar la formación podrás utilizar una licencia gratuita de StrategyQuant durante 14 días, suficiente para seguir las lecciones y practicar directamente con el software.
👉 Empieza gratis: Trading Algorítmico en 10 lecciones
Es la opción que recomiendo si estás empezando y quieres comprobar primero cómo funciona el trading algorítmico y StrategyQuant antes de avanzar hacia una metodología más completa.
🔵 Si quieres aprender mi metodología completa
Si ya conoces StrategyQuant o quieres aprender directamente todo el proceso que utilizo para desarrollar sistemas de principio a fin, puedes acceder a mi formación completa.
Aquí profundizamos en el proceso que has visto en este artículo:
Generación → Out of Sample → Robustez → Monte Carlo → Tick Data → Permutación → MetaTrader → Carteras → Incubación → Seguimiento
El objetivo no es simplemente aprender a manejar un software, sino disponer de una metodología estructurada y replicable para desarrollar, validar y gestionar sistemas de trading algorítmico.
👉 Conoce la Metodología Ángel Talavera con StrategyQuant
📚 Continúa aprendiendo sobre StrategyQuant
Este artículo es la visión general de mi proceso. A partir de aquí voy a profundizar por separado en cada una de las fases más importantes:
- Cómo hacer backtesting con StrategyQuant X
- Out of Sample: cómo validar estrategias en datos desconocidos
- Pruebas de robustez en StrategyQuant
- Monte Carlo en StrategyQuant: cómo configurarlo
- Tick Data en StrategyQuant y MetaTrader 5
- Permutación de parámetros en StrategyQuant
- Cómo crear una cartera de estrategias con StrategyQuant
A medida que publique estas guías iré enlazándolas desde este artículo para que puedas seguir todo el proceso de desarrollo de estrategias paso a paso.
Si te ha resultado útil, compártelo y cuéntame qué pruebas utilizas tú para validar tus estrategias.