Formación en trading algorítmico con StrategyQuant
Crea sistemas de trading robustos y valídalos antes de operarlos
Método paso a paso para crear estrategias con StrategyQuant, validarlas con datos que no han visto, Monte Carlo y pruebas de robustez, y construir carteras diversificadas. Sin atajos ni promesas.
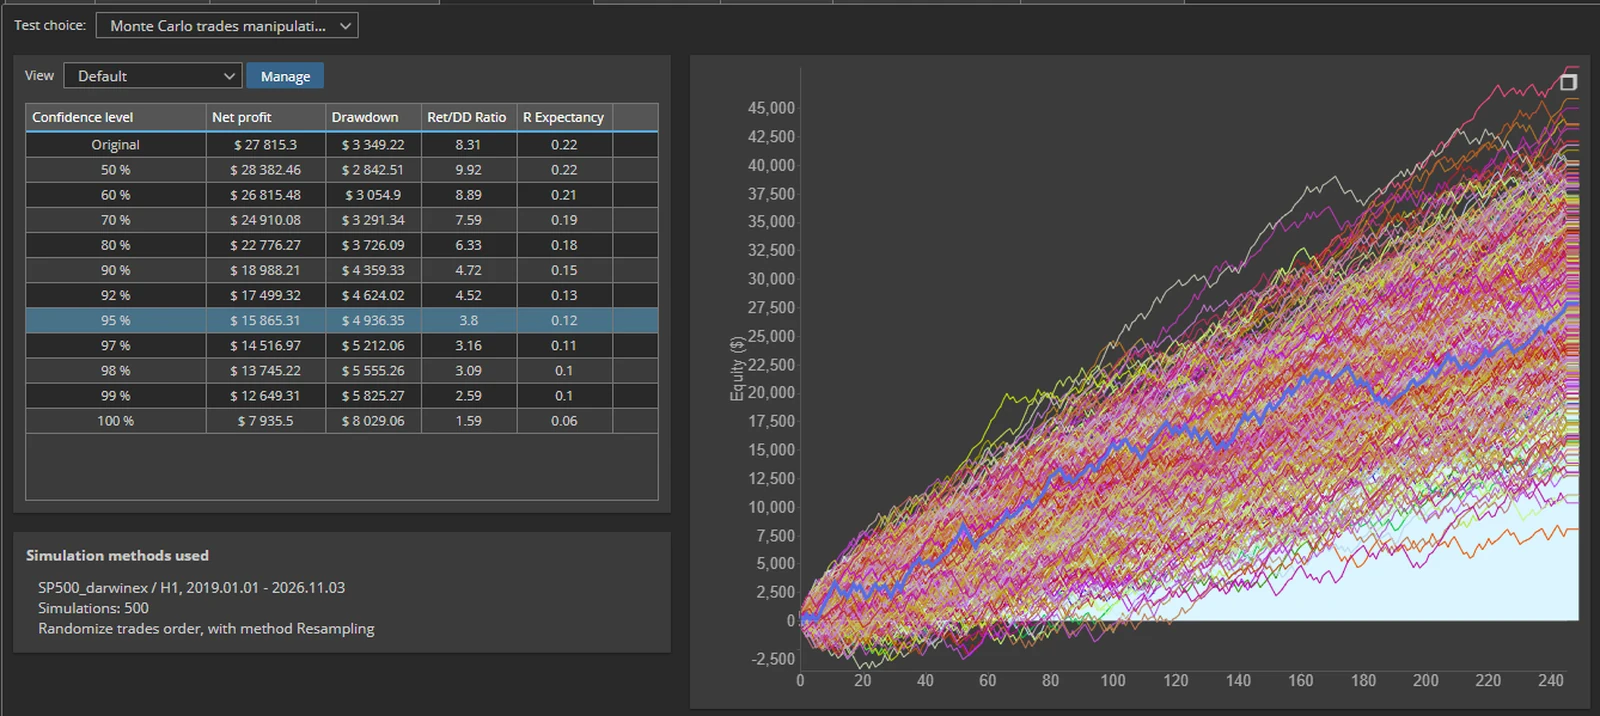
- Monte Carlo al 95%
- Out of Sample en cada estrategia
- Portfolio y riesgo equilibrado por sistema
Al terminar el reto recibes un cupón de descuento del 20% para el Curso Metodología, por tiempo limitado.
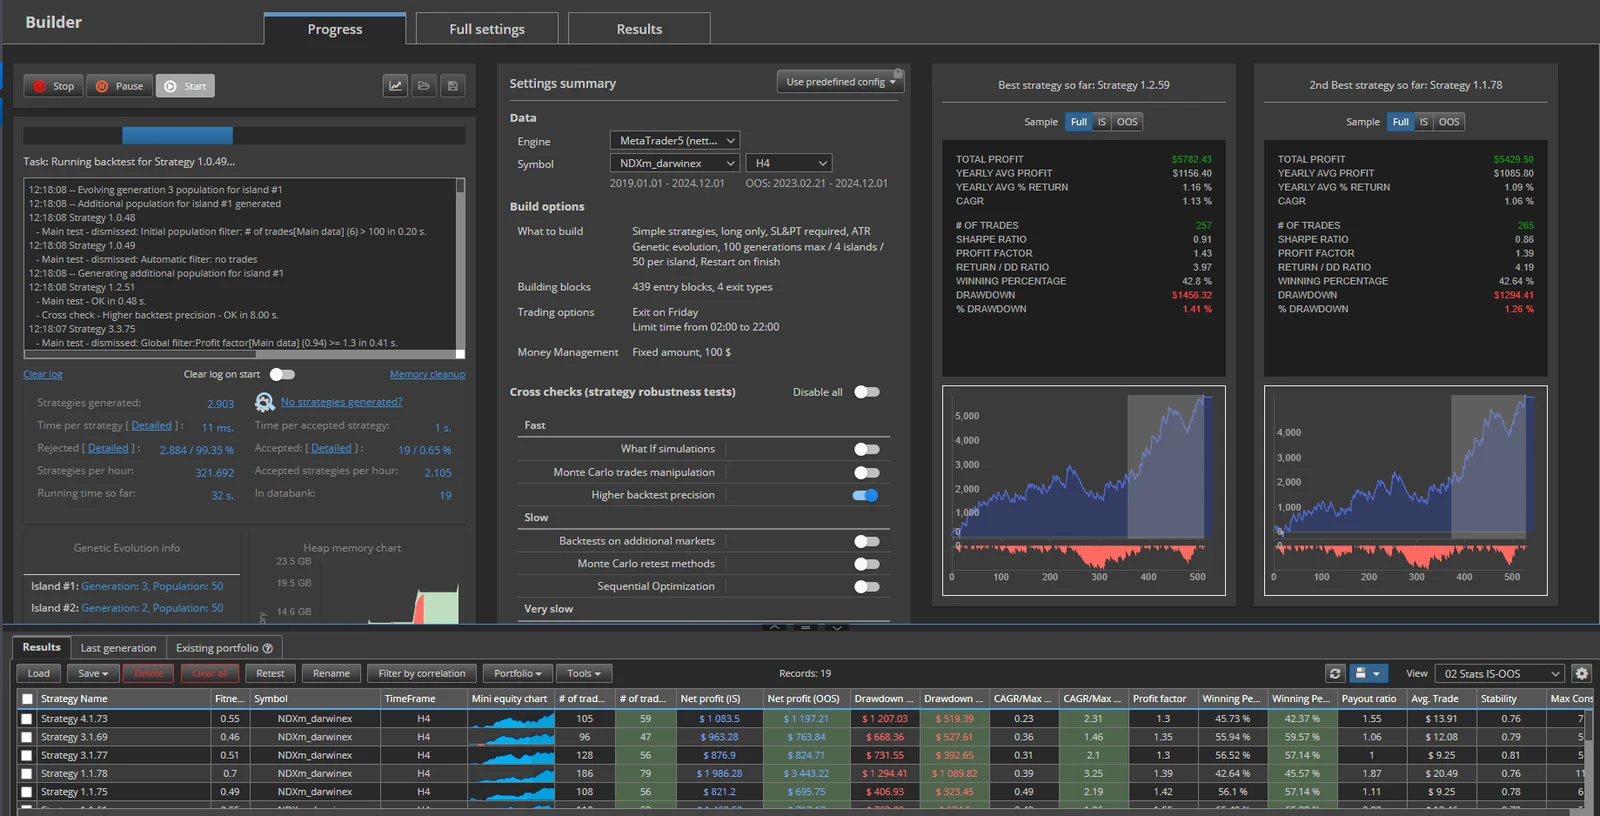
Ejemplo educativo con datos históricos: el Builder de StrategyQuant X durante una minería controlada.
Trader desde 2010
StrategyQuant desde 2017
Certificación de trader fondeadoen FTMO
Opiniones de alumnosen Trustpilot
Por qué fallan los sistemas
Un backtest bonito no es un sistema que funcione
La mayoría de estrategias que se publican se rompen en real. Sin embargo, no suele ser mala suerte: es un proceso de creación y validación débil.
01
Sobreoptimización
Ajustar parámetros hasta que el histórico se vea perfecto. Así, el sistema memoriza el pasado y no sabe qué hacer con el futuro.
02
Validación insuficiente
Sin Out of Sample ni Monte Carlo, no sabes si hay un edge o solo una curva afortunada.
03
Ejecución real
Spread, slippage, datos tick y condiciones del broker cambian el resultado. Por eso hay que contarlos antes de operar.
La solución no es un sistema milagroso: es un método repetible con control de riesgo.
Mi proceso
Seis fases, de los datos a la cartera en real
Así trabajo yo, en este orden. Es el proceso que enseño, sin atajos.
01
Partición de datos
Separo los datos antes de empezar para poder validar después con información que la estrategia no ha visto (Out of Sample).
02
Minería de búsqueda
Búsqueda controlada en StrategyQuant, con límites claros. Así se evita sobreoptimizar.
03
Proceso de robustez
Pruebas de robustez y Monte Carlo al 95% para descartar lo que solo funciona por suerte.
04
Diversificación de carteras y riesgo
Selecciono estrategias poco correlacionadas y reparto el riesgo de forma equilibrada entre ellas.
05
Infraestructura profesional
Además, un entorno de ejecución estable, con datos, VPS y herramientas preparados para operar con fiabilidad.
06
Seguimiento ordenado
Una metodología clara para vigilar la cartera, primero en demo y después en real.
Elige tu camino
Empieza donde estés tú
Gratis
Reto gratuito de 10 días
Una lección práctica al día en tu correo, con aproximadamente una hora diaria: primero instalas StrategyQuant, después creas estrategias, luego las validas y, por último, construyes tu primera cartera. Al terminar recibes un cupón de descuento del 20% para el Curso Metodología, por tiempo limitado.
Quiero el reto gratuitoEmpezar
Curso Metodología
Como un máster para aprender el proceso completo de mi método: 11 módulos que se desbloquean semana a semana (unos 3 meses), con 12 meses de acceso al contenido y al Discord privado de alumnos. Incluye sesiones de dudas en directo los jueves a las 19:00 (España), evaluaciones, ejercicios, un trabajo final y licencia de prueba de StrategyQuant Ultimate durante 3 meses.
Ver el CursoAvanzado
Club Pro
La continuación del método en investigación. Para traders que ya vienen con método y les gusta trabajar en comunidad: investigación avanzada con otros miembros, herramientas y mentorías semanales. Mensual o anual.
Ver el Club Pro¿No sabes cuál elegir? Si quieres aprender el proceso completo, empieza por el Curso Metodología. El Club Pro continúa el método en investigación y es para quien ya viene con método.

Quién soy
Soy Ángel Talavera, trader algorítmico
Opero desde 2010 y, además, uso StrategyQuant como herramienta principal desde 2017.
Por eso enseño un método de trabajo basado en robustez y control del riesgo: validar con Monte Carlo y Out of Sample, construir carteras diversificadas y comprobar siempre la ejecución real.
No prometo rentabilidades. En cambio, te enseño cómo trabajo yo, con sus límites.
- Método propio: descubrimiento, patrones, minería controlada y validación
- Enfoque en portfolio y riesgo equilibrado
- Experiencia con cuentas de fondeo
Temario
11 módulos, de la preparación al trabajo final
Cada módulo se desbloquea semana a semana e incluye clases en vídeo, un test metodológico y ejercicios prácticos, con unos 60 minutos diarios de dedicación estimada.
01Preparación del entorno y configuración inicial de herramientas
02Configuración del Builder y generación de estrategias
03Validación y pruebas de robustez
04Retest automático y seguimiento en entorno demo
05Selección de estrategias y carteras diversificadas
06Validación final de carteras con datos nuevos
07Seguimiento operativo y gestión de carteras
08Desarrollo avanzado de estrategias y plantillas
09Investigación de mercados y detección de ventajas estadísticas
10Aplicación en distintos entornos: Darwinex, evaluaciones y cuentas de fondeo
11Trabajo final y continuidad formativa
Evaluación: 200 puntos, con 10 tests metodológicos, 7 ejercicios prácticos y un trabajo final.
Certificado de Finalización con código único de verificación. Acredita la finalización de la formación; no es una titulación oficial ni garantiza resultados financieros.
Certificado de Finalización con código único de verificación. Acredita la finalización de la formación; no es una titulación oficial ni garantiza resultados financieros.
Herramientas
Recursos para trabajar con más criterio
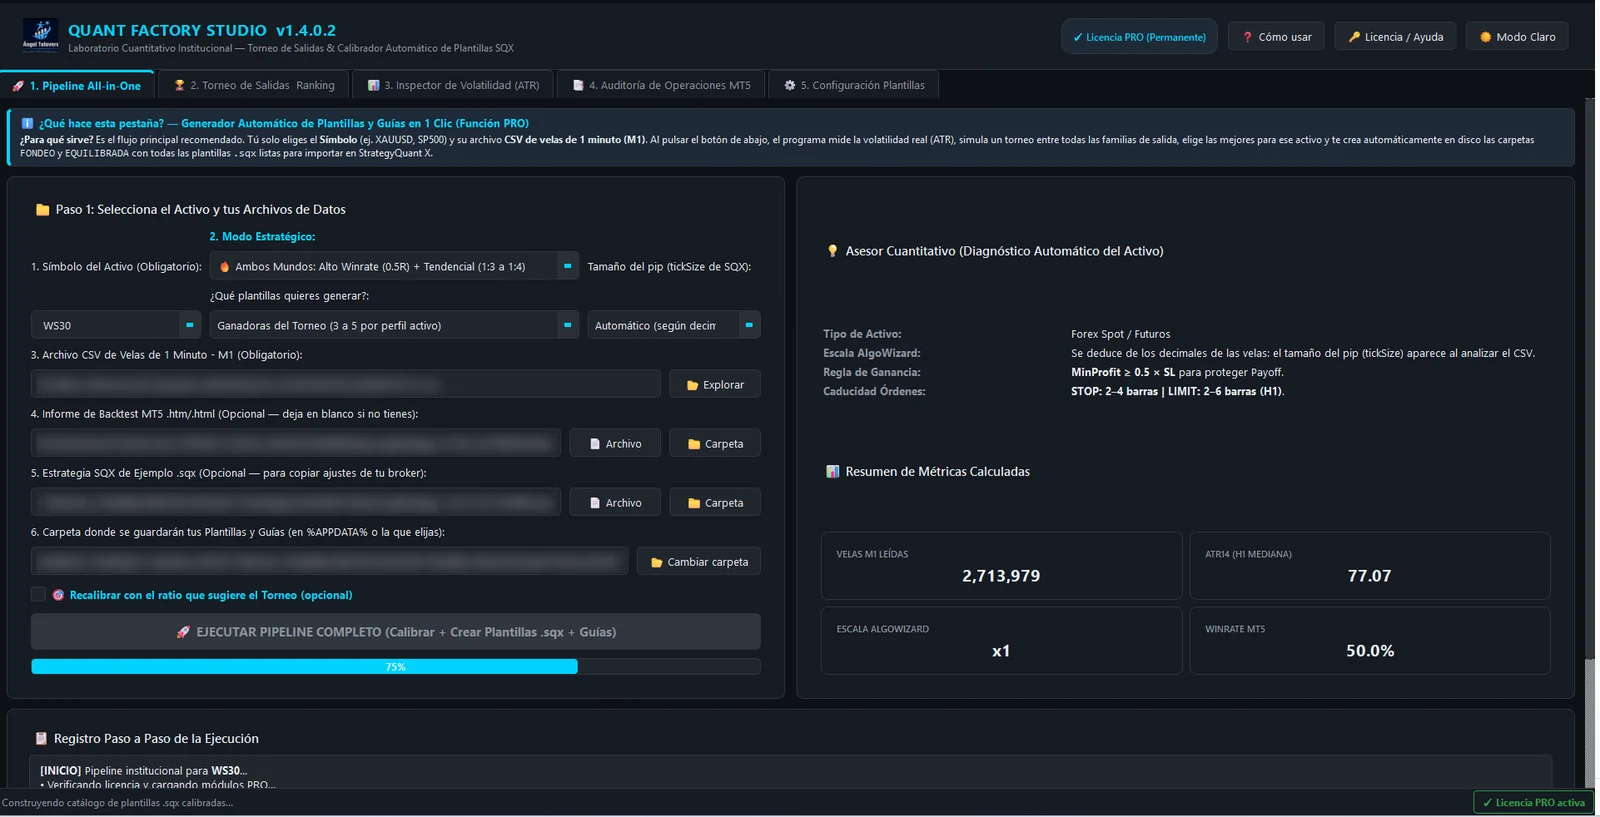
Quant Factory Studio: el flujo completo en un clic.
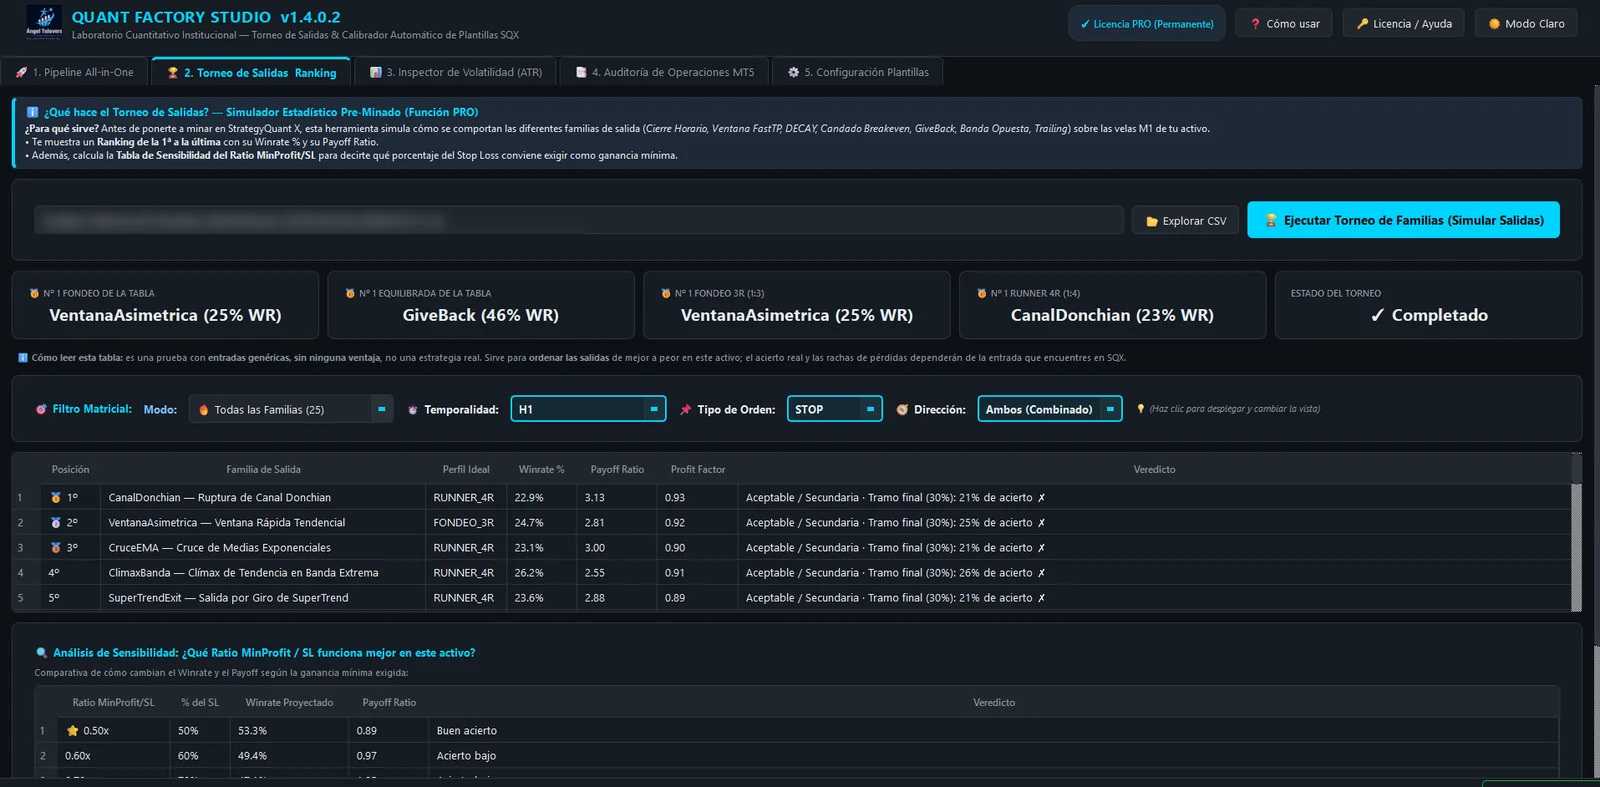
Torneo de salidas: ordena las familias de salida para tu activo. Es orientativo, no un backtest.
Disponible
Quant Factory Studio
Curso y herramienta. Sube tu archivo .sqx, datos de 1 minuto y el backtest de MT5, y genera plantillas y configuraciones para tus búsquedas en StrategyQuant. Incluido en el Club Pro.
Ver el cursoGratis
Filtro de Correlación
Recurso gratuito para filtrar estrategias de SQX por correlación y construir carteras más diversificadas.
Ver el recursoEn desarrollo
Broker Reality Quant
Herramienta aparte, en desarrollo: configura carteras y lanza backtests masivos automáticos en MT5 sobre tus archivos.
Recurso
VPS para trading
Guía y comparativa de planes para tener MetaTrader 5 funcionando 24/7.
Ver la guíaEnlace de afiliado: si contratas a través de él, puedo recibir una comisión sin coste extra para ti.
Resumen
Qué incluye cada guía de QFS
Plantillas organizadas por perfil, horario de operación, ranking de familias de salida y parámetros para configurar StrategyQuant, todo en una guía de lectura rápida.
Trayectoria verificable
Puedes comprobarlo tú mismo
Dos diplomas de FTMO que certifican haber superado con éxito su proceso de evaluación para trader fondeado (Verification y Challenge) y un DARWIN (XITM) con historial público verificado por Darwinex Zero desde marzo de 2025. Además, enlazo los registros oficiales y no copio cifras sueltas.
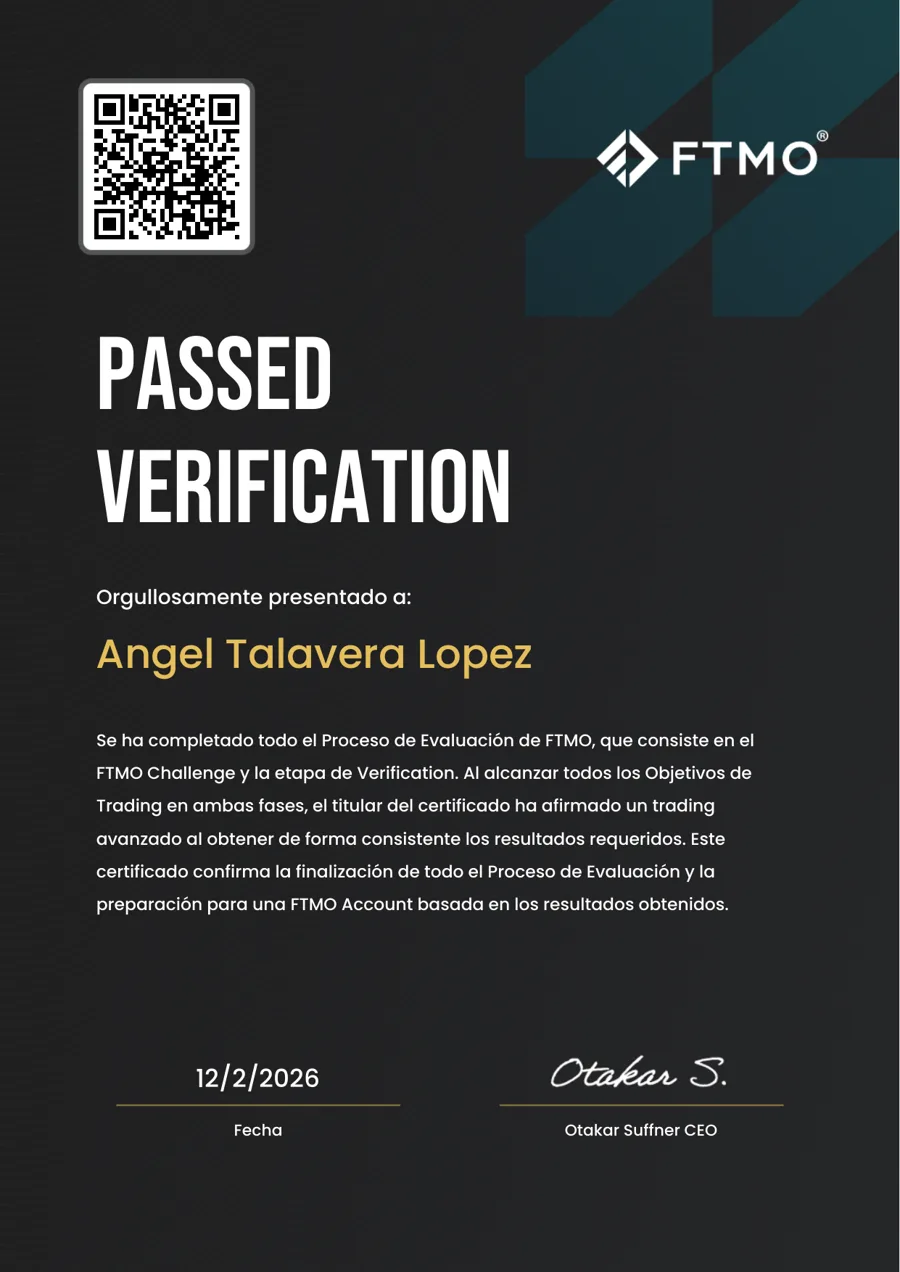
FTMO Verification · 12/02/2026
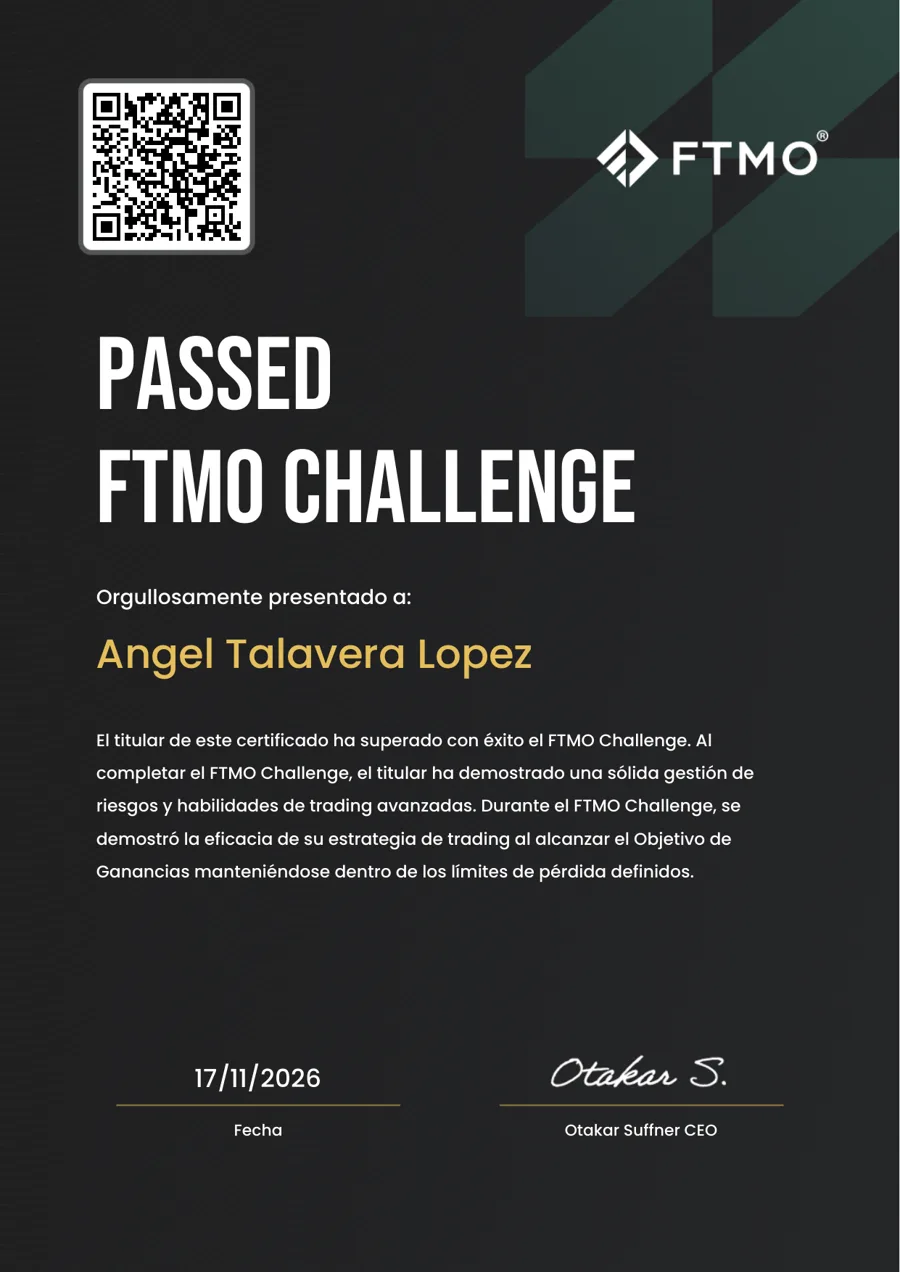
FTMO Challenge · 17/11/2026
La página de Darwinex Zero se ve mejor en ordenador o tableta. Los diplomas corresponden a cuentas de evaluación superadas y el DARWIN de Darwinex Zero a una cuenta virtual. Los resultados pasados no garantizan resultados futuros. Contenido formativo, no es asesoramiento financiero.
Lo que dicen los alumnos
«No se limita únicamente a enseñar la herramienta StrategyQuant. Va mucho más allá y es una metodología completa que te lleva a desarrollar estrategias de trading, generar portafolios de trading […]»
Pablo TejerinaOpinión en Trustpilot · junio de 2026
«Esta metodología es sumamente potente; permite desarrollar estrategias sólidas para diversos activos y en cualquier temporalidad. Gracias a esta escuela, mi nivel de trading ha dado un salto de calidad increíble.»
Bastian ParadaOpinión en Trustpilot · marzo de 2026
«Excelente profesional y mentor, el seguimiento sobre la metodología que enseña es excepcional.»
José ManhartsbergerOpinión en Trustpilot · marzo de 2026
«Empecé viendo videos de youtube y quise adelantar el proceso de aprendizaje. […] Me di cuenta que hubiera sido completamente imposible aprender el método correcto sin ayuda.»
Álvaro S.Opinión en Trustpilot · marzo de 2026
Opiniones espontáneas publicadas en Trustpilot, reproducidas tal cual (con recortes marcados con […]). Son experiencias personales y no garantizan resultados. Ver todas las opiniones en Trustpilot →
Blog
Artículos para validar mejor
Cómo crear una cartera de estrategias con StrategyQuant X
Leer artículo →Tick Data en StrategyQuant X y MetaTrader 5
Leer artículo →Monte Carlo en StrategyQuant X: cómo configurarlo y qué resultados exigir
Leer artículo →Pruebas de robustez en StrategyQuant X
Leer artículo →
Ejemplo real del proceso
Así se ve una estrategia pasando la validación
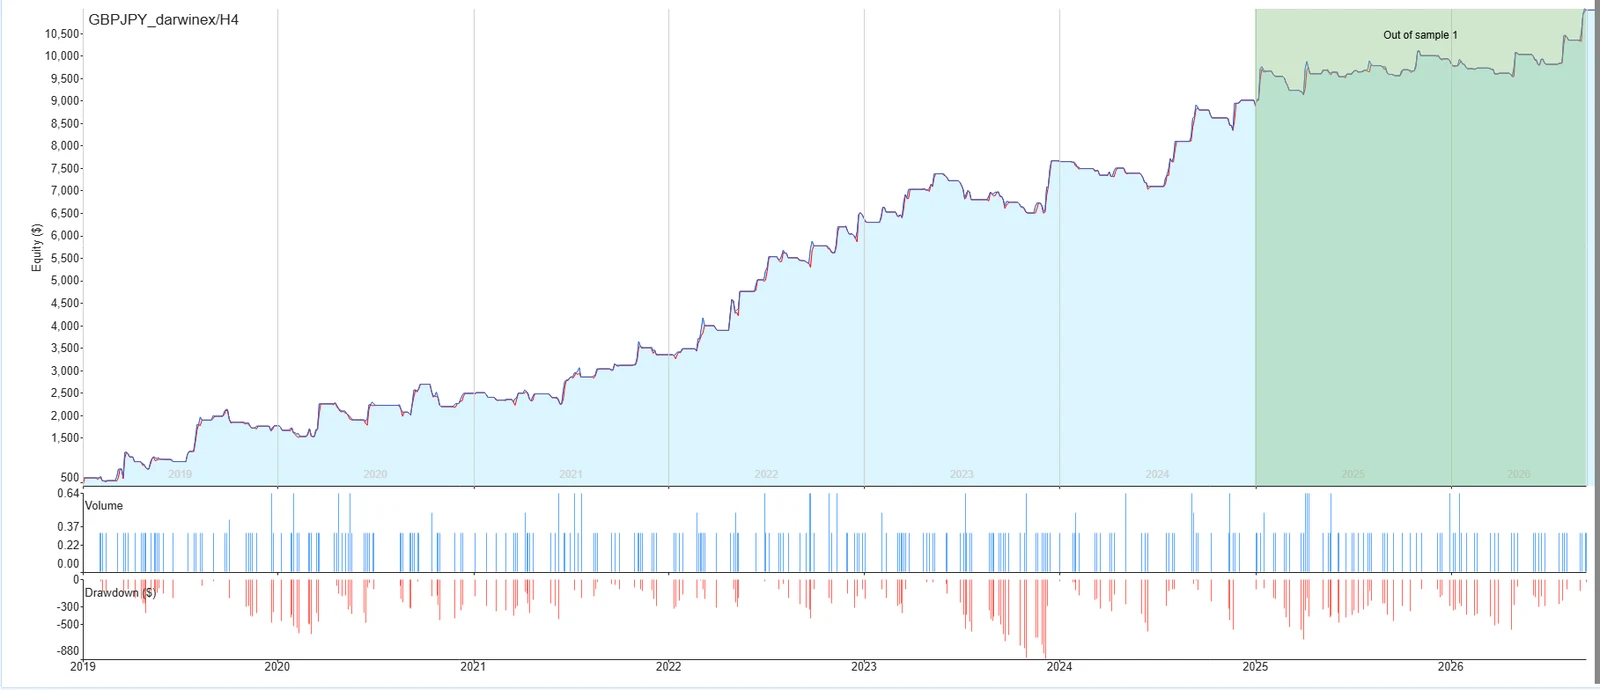
No enseño curvas bonitas: en cambio, enseño cómo se comprueba una estrategia. Así, estas capturas muestran el tipo de análisis que verás en el método.
A) Out of Sample: periodos IS y OOS visibles
La estrategia se valida sobre datos que no ha visto durante la minería.
B) Monte Carlo al 95%: los criterios que se exigen
500 simulaciones con remuestreo del orden de los trades; se mira el escenario del 95% de confianza, no el original.
C) Cartera: correlación entre estrategias
Una estrategia aislada no es el objetivo; la cartera diversificada, sí.
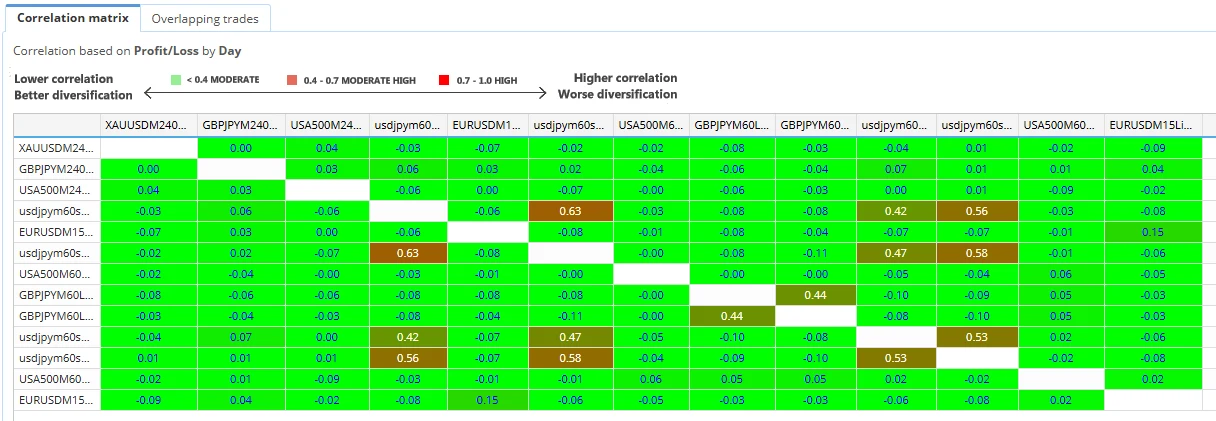
Ejemplo educativo con datos históricos. No es una recomendación ni una promesa de resultados.
Preguntas frecuentes
Sobre el programa
¿Necesito experiencia previa?
El Curso Metodología parte de la preparación del entorno y te lleva paso a paso por todo el proceso. El Club Pro es la continuación para quien ya viene con método.
¿Qué diferencia hay entre Curso y Club Pro?
El Curso es como un máster: te enseña el proceso completo de mi método, de principio a fin. El Club Pro es la continuación del método en investigación, pensado para quien ya viene con método y le gusta trabajar en comunidad, con herramientas y mentorías semanales. El Club no incluye ni sustituye al Curso.
¿Garantizáis resultados?
No. Es formación educativa. Operar en mercados conlleva riesgo de pérdida y los resultados pasados no garantizan resultados futuros.
¿Qué plataformas necesito?
StrategyQuant X y MetaTrader 5. El Curso incluye una licencia de prueba de StrategyQuant Ultimate durante 3 meses.
¿Hay sesiones en directo?
Sí: sesiones de dudas todos los jueves a las 19:00 (hora de España), con una rotación por bloques de módulos.
¿Hay certificado?
Sí, un Certificado de Finalización con código de verificación. No es una titulación oficial ni garantiza resultados financieros.
¿Necesito un VPS?
Para operar 24/7 conviene. En esta guía tienes una guía de instalación y comparativa.
Descuento, acceso y pagos
¿Cómo consigo el 20% de descuento?
Completando el reto gratuito de 10 días: en el último email recibes un cupón de descuento del 20% para el Curso Metodología, válido durante 7 días desde que lo recibes.
¿Cuánto tiempo tengo acceso?
El Curso Metodología incluye 12 meses (365 días) de acceso al contenido y al Discord privado de alumnos. El Club Pro funciona mientras la suscripción esté activa y no está incluido en la matrícula del Curso.
¿Puedo pagar con tarjeta o PayPal?
Sí, el checkout admite tarjeta (Stripe) y PayPal.
¿Cómo me comunico con vosotros?
Escríbenos a soporte@angeltalavera.com o usa el widget de WhatsApp de esta web.
Comunidad
Sigue el contenido y entra al grupo público
Sigo publicando análisis y vídeos sobre robustez, portfolio y ejecución. Además, puedes seguirme en abierto y unirte al grupo público de Telegram.
¿Empiezas por el reto gratuito?
Aprende el proceso, comprueba si encaja contigo y, después, recibe un cupón de descuento del 20% para el Curso Metodología, por tiempo limitado.
Operar en mercados financieros conlleva riesgo de pérdida. Los resultados pasados no garantizan resultados futuros.
Aviso legal · Política de privacidad
Aviso legal · Política de privacidad