Tener 55 estrategias que han superado todas las pruebas no es tener una cartera. Una cartera es un conjunto de sistemas que se complementan, con un riesgo repartido de forma deliberada y con un límite de pérdida que puedo asumir.
Este es el último artículo de la serie y conecta lo que ya has visto con la gestión real: cuáles de las estrategias validadas se combinan, cómo las analizo en QuantAnalyzer, cómo reparto el riesgo y qué hago antes de ponerlas en cuenta real.
Si has seguido la serie, partimos del proceso completo: estrategias generadas, True Out of Sample, Monte Carlo Stress, Tick Data y permutación de parámetros, con 55 candidatas al final. Desde ahí empieza el trabajo de cartera.
Igual que en el resto de la serie, nada de esto garantiza resultados. Una cartera bien construida reduce la dependencia de un solo sistema, pero no elimina el riesgo.
Paso 1: el punto de partida son las estrategias que sobreviven
La cartera no se construye con todo lo que ha superado las pruebas, sino con lo mejor de ello. Partimos de las 55 estrategias que superaron la permutación de parámetros y que ya he comprobado en MetaTrader 5.
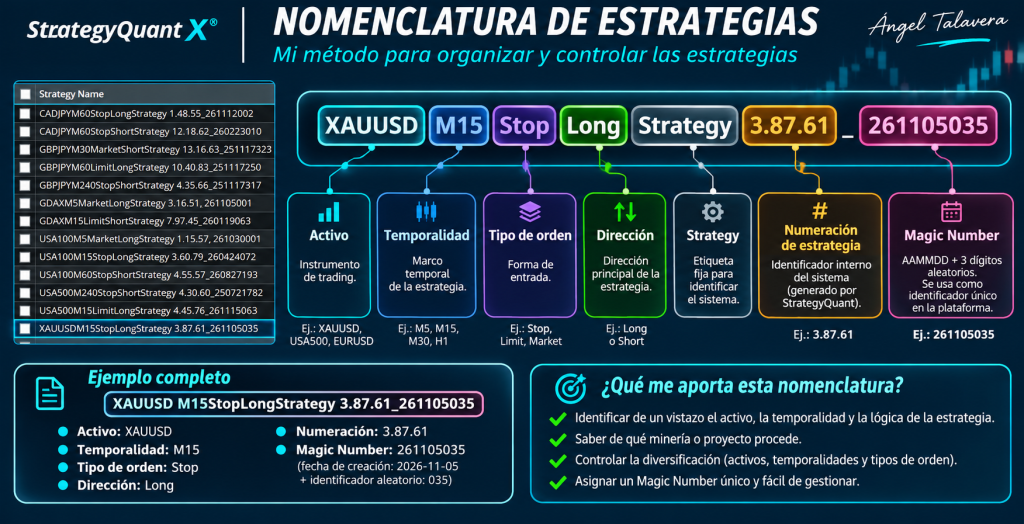
Antes de entrar en QuantAnalyzer ordeno ese conjunto con mi propia nomenclatura, para saber de cada estrategia:
- De qué minería procede.
- Qué activo utiliza.
- Qué pruebas ha superado.
- A qué proyecto pertenece.
Esa información me sirve después para controlar la diversificación: no quiero una cartera cuyo comportamiento dependa de una sola minería, un solo activo o una sola lógica.
Paso 2: selección inicial y eliminación de estrategias gemelas
El primer riesgo de una cartera con muchas estrategias es la redundancia: varias estrategias que en realidad son la misma idea con pequeñas variaciones. Parecen diversificación, pero se comportan casi igual.
Antes de combinar nada, elimino esas estrategias gemelas con el filtro de correlación de StrategyQuant. Lo explico paso a paso en Filtro de correlación SQX: quédate con las mejores.
Después exporto las estrategias a QuantAnalyzer y utilizo Portfolio Master para buscar combinaciones. En mi artículo de 2025 utilicé estos criterios:
| Criterio | Valor del ejemplo de 2025 |
|---|---|
| Función de fitness | Retorno / Drawdown |
| Estrategias por cartera | Entre 7 y 20 |
| Correlación de beneficio / pérdida diaria | Máximo 0,30 |
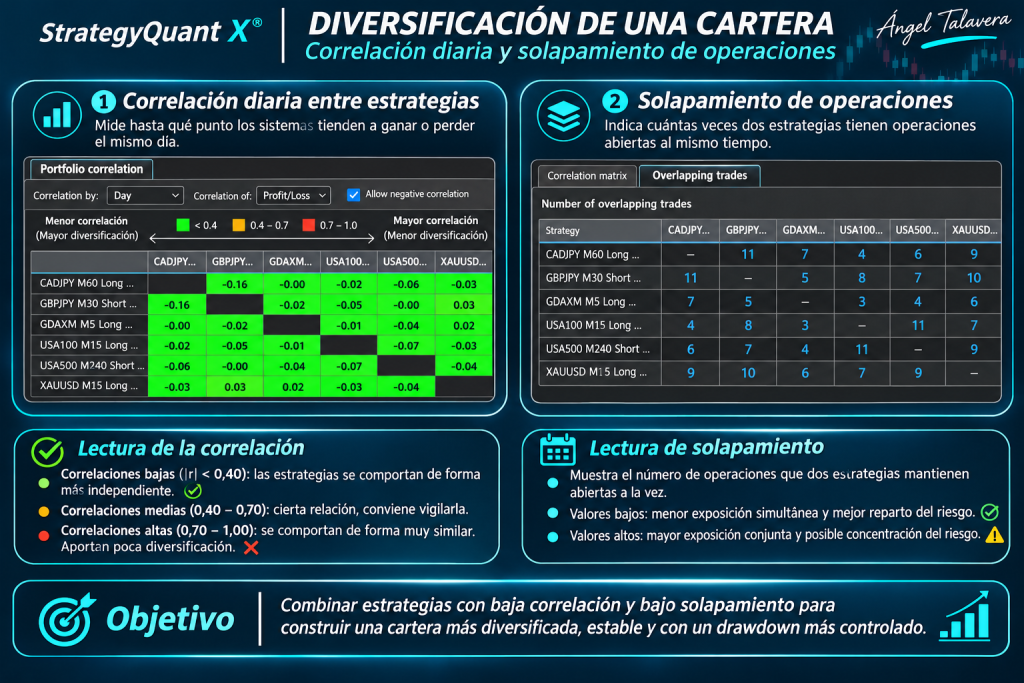
La idea es buscar equilibrio entre rentabilidad y riesgo, pero sobre todo descorrelación: que las pérdidas de unas estrategias no coincidan con las de las otras.
Paso 3: analizo cada estrategia y configuro bien el capital
Una cartera atractiva puede esconder una estrategia desequilibrada. Antes de dar por buena una combinación, reviso cada estrategia por separado en QuantAnalyzer los backtest de Metatrader 5:
- Beneficio neto.
- Drawdown histórico y drawdown con Monte Carlo al 95 %.
- Profit Factor.
- Porcentaje de aciertos y relación entre ganancia y pérdida media.
Este análisis permite descartar sistemas desequilibrados, ineficientes o con un riesgo excesivo para la cartera.
Después viene un error muy habitual: interpretar mal el drawdown porcentual. Cuando combinas estrategias, QuantAnalyzer puede arrastrar el capital inicial de cada sistema y distorsionar el porcentaje.
Por eso:
- Defino el capital total de la cuenta que quiero evaluar.
- Divido ese capital entre el número de estrategias y lo registro manualmente en cada una.
- Recalculo la cartera.
- Leo el drawdown en porcentaje y también en dinero.
Lo explico con detalle en Capital de una cartera en QuantAnalyzer: 3 ajustes.
Paso 4: reparto el riesgo entre las estrategias
Tener varias estrategias no implica que todas deban arriesgar lo mismo, pero tampoco que el reparto deba decidirse por intuición. Utilizo dos métodos y en ambos el criterio es explícito y se aplica igual a todas las estrategias.
Método A: mismo riesgo monetario en todas las estrategias (el que utilizo actualmente)
Todas las estrategias arriesgan la misma cantidad de dinero por operación. Es el método más sencillo de explicar y de auditar: el impacto de cada sistema en la cuenta es comparable y no dependo de una fórmula de pesos.
Su limitación es que, con el mismo riesgo por operación, unas estrategias pueden generar un drawdown bastante mayor que otras. Por eso lo reviso después en la cartera completa con Monte Carlo.
Método B: ajustar el riesgo de cada estrategia según su drawdown de Monte Carlo
En lugar de igualar el riesgo por operación, igualo el drawdown que puede producir cada estrategia en el nivel del 95 % de Monte Carlo. Con esta fórmula calculo qué riesgo monetario debo asignar a cada una para que, en ese nivel, su drawdown sea el que me he fijado:
Riesgo ajustado = Riesgo inicial por trade × (Drawdown objetivo Monte Carlo 95 % / Drawdown Monte Carlo 95 % con el riesgo inicial)
Ejemplo ilustrativo: pruebo una estrategia con un riesgo inicial de 100 € por operación y su drawdown de Monte Carlo al 95 % es de 800 €. Si mi objetivo por estrategia es de 500 €, el riesgo ajustado es 100 × (500 / 800) = 62,50 € por operación.
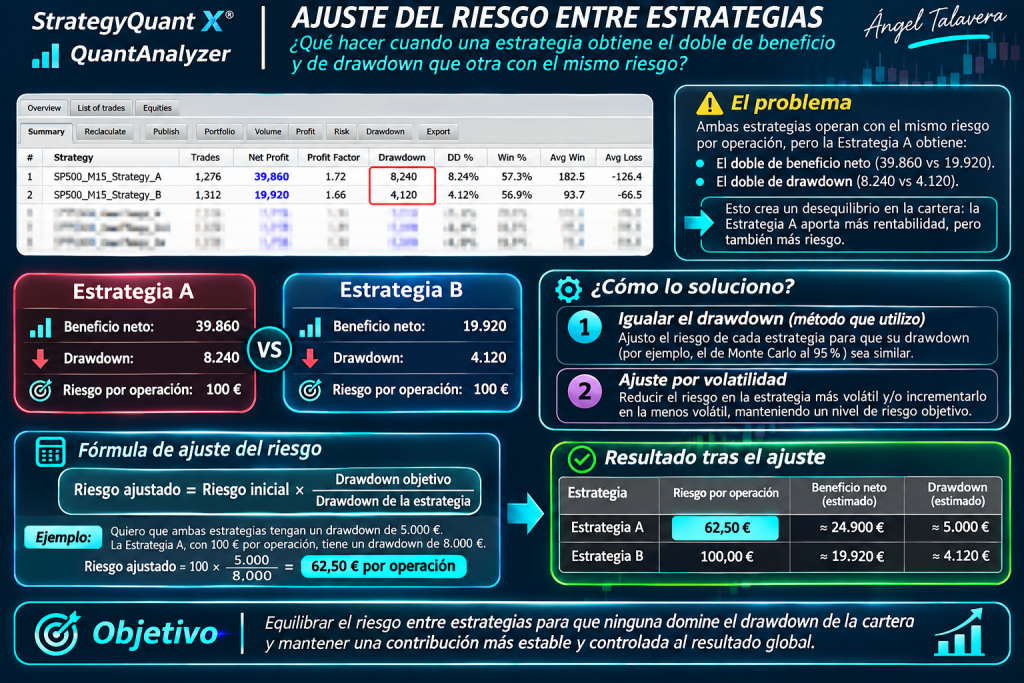
Con este método todas las estrategias quedan con un drawdown esperado parecido en el nivel del 95 %, y el riesgo monetario es distinto en cada una. Hoy utilizo el método A; el método B es la alternativa cuando quiero que cada sistema aporte el mismo drawdown esperado.
En el artículo de 2025 tienes un ejemplo completo con números, con otro método de reparto basado en un score, en Cómo diseñar una cartera diversificada con StrategyQuant y QuantAnalyzer.
Paso 5: ajusto los lotes al drawdown objetivo
La cartera no se define solo por lo que puede ganar, sino por la pérdida máxima que estoy dispuesto a asumir. Ese límite es personal y depende de la cuenta, del bróker y de las reglas de riesgo que tengas.
En el ejemplo de 2025, sobre una cuenta de 100.000 €, utilicé estos objetivos:
| Objetivo | Importe | Porcentaje |
|---|---|---|
| Drawdown máximo por estrategia | 5.000 € | 5 % |
| Drawdown total de la cartera | 10.000 € | 10 % |
Son valores de un ejemplo, no una recomendación. En mi operativa actual utilizo un drawdown objetivo del 10 %.
El ajuste funciona así:
- Si una estrategia tiene menos drawdown que el objetivo, puedo aumentar su lote.
- Si lo supera, tengo que reducirlo.
Después analizo la cartera completa con Monte Carlo al 95 %, para no quedarme solo con el drawdown histórico, y leo el resultado en dinero y en porcentaje.
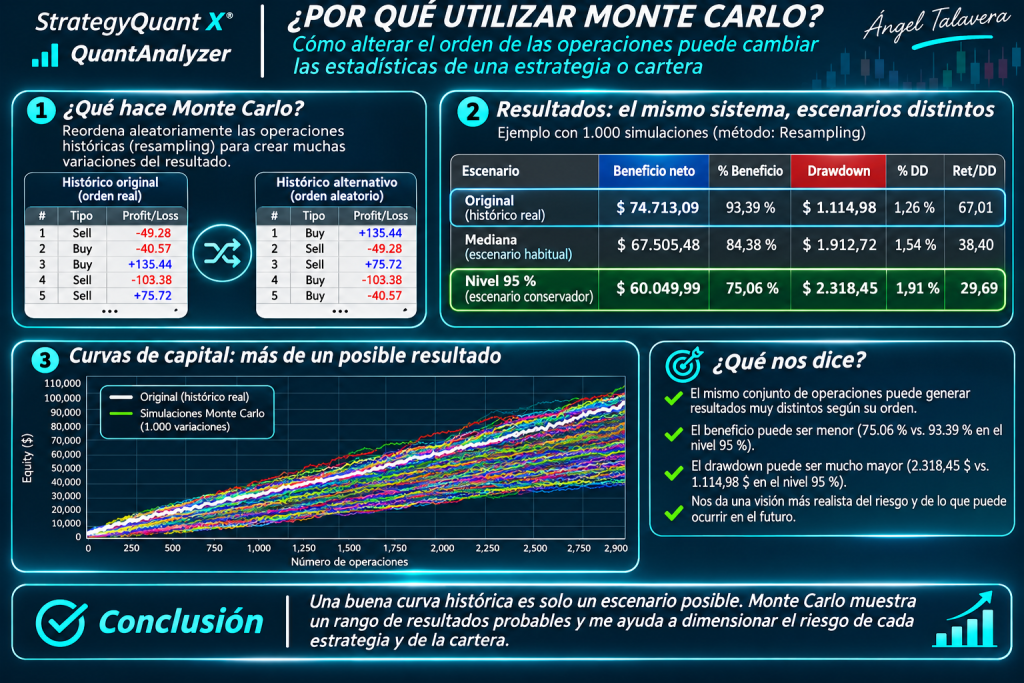
Un detalle importante: ajustar los lotes cambia el riesgo, no la calidad de las estrategias. Primero valido el sistema y después lo dimensiono.
Dos formas de diversificar la cartera
Diversificar no significa solo tener muchos activos. Hay dos enfoques y elijo uno u otro según el objetivo de la cartera:
- Diversificación por activos. Estrategias repartidas en muchos mercados distintos, de forma que el comportamiento de unos compense el de otros.
- Concentración en pocos activos (por ejemplo, dos) y diversificación por lógica. Pocos activos, pero estrategias distintas entre sí: tendenciales y de reversión a la media (mean reversion), largas y cortas, y en diferentes temporalidades.
Por qué prefiero el segundo enfoque con cuentas de fondeo. Cuando trabajo con varias cuentas de fondeo dentro de una misma empresa, este método me resulta mejor porque me permite tener varias cuentas sin caer en la penalización por hedging entre cuentas, es decir, tener el mismo activo comprado en una y vendido en otra. Aun así, conviene revisar siempre las reglas concretas de cada empresa.
De la cartera a la incubación y el seguimiento
Una cartera construida en QuantAnalyzer sigue siendo un resultado histórico. Antes de poner dinero real, las estrategias pasan por una fase de incubación y seguimiento.
Me gusta verlo como una cantera de sistemas: tengo estrategias funcionando y, al mismo tiempo, otras esperando y acumulando nuevos resultados. Con el paso de los meses puedo comprobar cuáles continúan comportándose como esperaba y cuáles son candidatas a incorporarse a las carteras en vivo.
La incubación puede hacerse de dos formas:
- Cuentas demo. Las estrategias operan en demo y se observa su comportamiento.
- Carpeta repositorio de estrategias. Las estrategias quedan guardadas en una carpeta, y de ahí escojo las que incorporo a las carteras.
He utilizado las dos. Actualmente me quedo con la carpeta repositorio por infraestructura de servidores.
El proceso completo es un ciclo, no una línea:
Generación → Validación → Robustez → Incubación → Producción → Seguimiento → Sustitución.
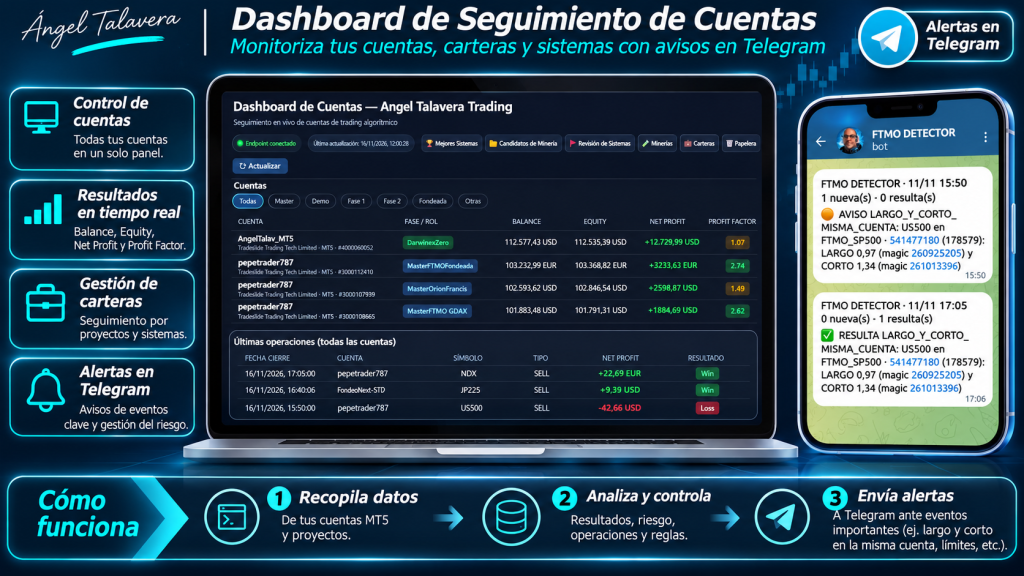
El seguimiento también sirve para detectar lo contrario: estrategias que se deterioran. Saber cuándo una estrategia ha dejado de comportarse como se esperaba y sustituirla por otra de la cantera es parte del trabajo.
No necesito saber cuál será la mejor estrategia del futuro. Necesito un proceso que me permita generar candidatos, ponerlos a prueba, seleccionar los más sólidos y sustituir los que dejan de funcionar.
Errores que intento evitar al construir una cartera
- Combinar estrategias solo por rentabilidad. Sin mirar la correlación, varias estrategias parecen diversificación y se comportan casi igual.
- Interpretar mal el drawdown porcentual. Si el capital arrastrado no es el de la cuenta, el porcentaje engaña. Compruebo el capital y leo también el drawdown en dinero.
- Repartir el riesgo sin un criterio explícito. Si el método no está definido, acabo decidiendo por intuición.
- Querer usar todas las estrategias. Una parte puede esperar en el repositorio.
- Comparar carteras con capitales distintos sin comprobarlo. Los porcentajes dejan de ser comparables.
- Olvidar que es un resultado histórico. Una cartera bien construida reduce la dependencia de un sistema, pero no garantiza resultados.
Conclusión
Una cartera no es una suma de buenas estrategias. Es un conjunto de sistemas que se complementan, con un riesgo repartido con un criterio explícito y un límite de pérdida definido de antemano.
En el ejemplo de la serie hemos pasado de 3.203 estrategias generadas a 55 validadas, y de ahí a una cartera que se incuba y se sigue en el tiempo. Cada paso intenta encontrar puntos débiles antes de que los encuentre el mercado.
Con este artículo termina la serie. Si quieres revisar alguna fase, puedes volver a la visión general del proceso y consultar cada guía desde ahí.
Continúa aprendiendo sobre StrategyQuant
Este artículo forma parte de una serie en la que explico paso a paso mi proceso para desarrollar, validar y seleccionar estrategias automáticas con StrategyQuant X.
Si quieres empezar desde el principio, puedes consultar Cómo crear estrategias automáticas con StrategyQuant X, donde encontrarás la visión general de todo el proceso.
A partir de ahí puedes profundizar en cada fase:
- Cómo crear estrategias automáticas con StrategyQuant X — Visión general
- Cómo hacer backtesting con StrategyQuant X
- Out of Sample: cómo validar estrategias en datos desconocidos
- Cómo elegir Building Blocks en StrategyQuant X
- Pruebas de robustez en StrategyQuant
- Monte Carlo en StrategyQuant: cómo configurarlo
- Tick Data en StrategyQuant y MetaTrader 5
- Permutación de parámetros en StrategyQuant
- Cómo crear una cartera de estrategias con StrategyQuant ← Estás aquí
De esta forma puedes seguir toda la metodología en orden o consultar directamente la fase que necesites.
¿Quieres aprender StrategyQuant X desde cero?
Si todavía no tienes StrategyQuant o estás empezando, puedes realizar mi curso gratuito de trading algorítmico en 10 lecciones. No necesitas comprar el software para empezar: durante la formación podrás utilizar una licencia gratuita de StrategyQuant durante 14 días para realizar las prácticas.
Si ya conoces el software y quieres aprender el proceso completo que utilizo para generar, validar, construir carteras y hacer seguimiento de sistemas: conoce la Metodología Ángel Talavera con StrategyQuant.