Monte Carlo en StrategyQuant X: cómo configurarlo y qué resultados exigir

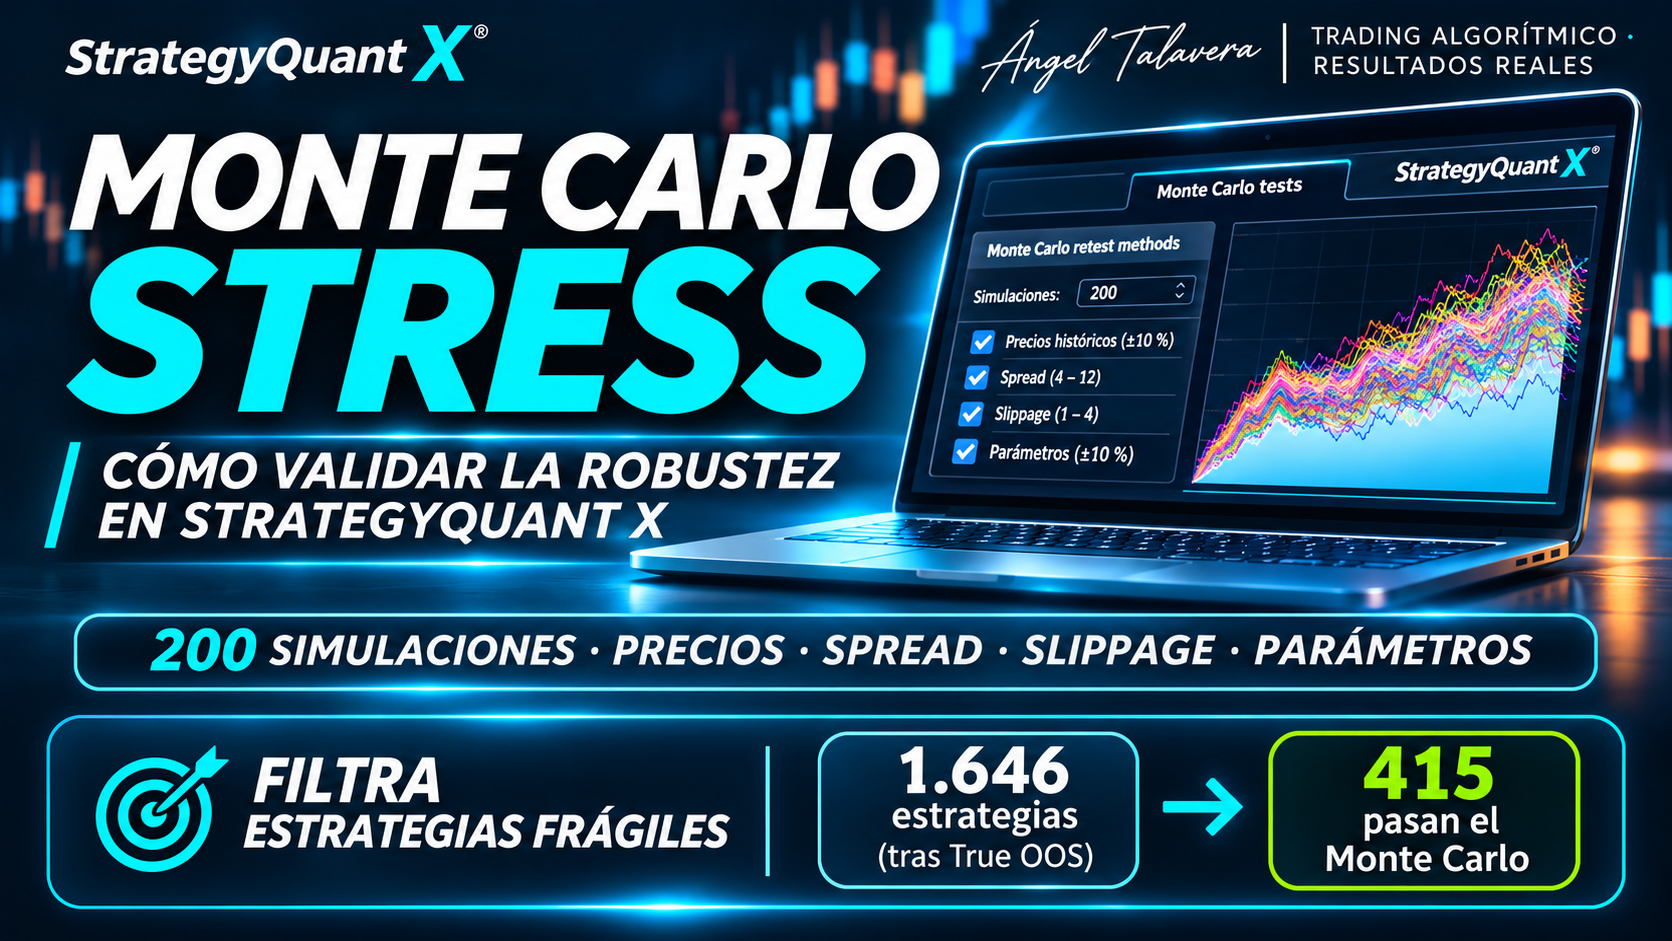
Portada de Monte Carlo Stress en StrategyQuant X con 200 simulaciones de precios, spread, slippage y parámetros para comprobar la robustez de estrategias automáticas.

Después de comprobar que una estrategia sigue funcionando en datos que StrategyQuant nunca ha visto, todavía no sé algo importante: si necesita unas condiciones extremadamente precisas para seguir funcionando. Una estrategia ajustada en exceso puede mostrar un backtest excelente y deteriorarse en cuanto el precio, el spread o los parámetros cambian ligeramente. El Monte Carlo … Leer más

Pruebas de robustez en StrategyQuant X: cómo validar una estrategia antes de operarla

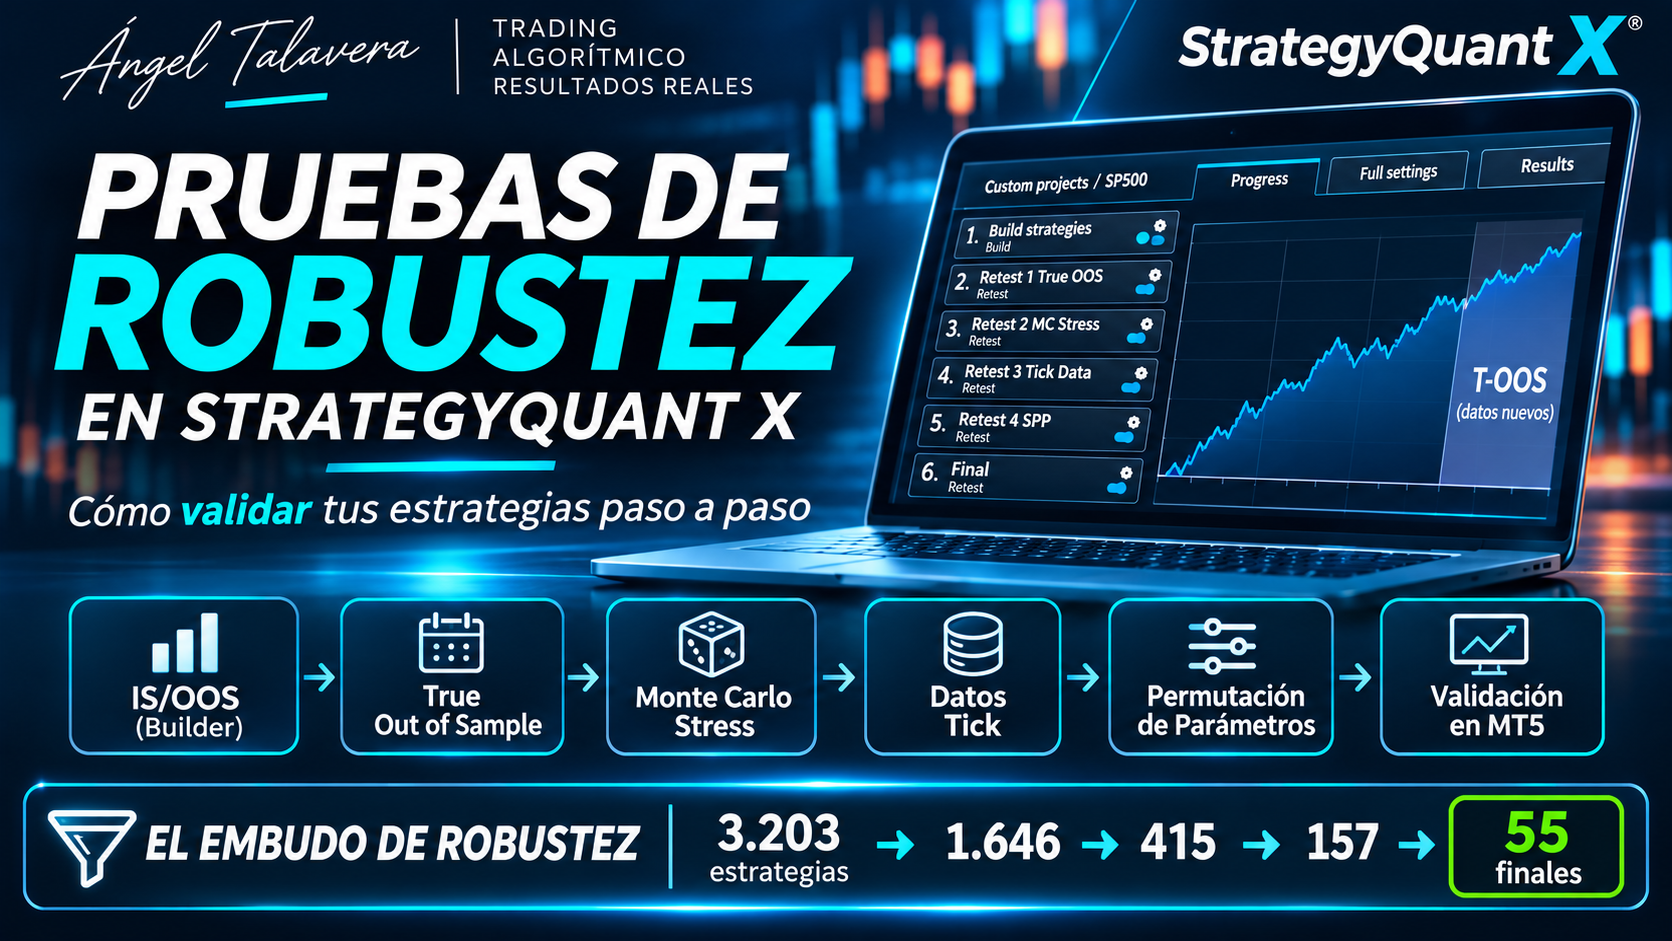
Pruebas de robustez en StrategyQuant X: validación de estrategias con True Out of Sample, Monte Carlo, datos Tick y permutación de parámetros.

Generar estrategias con StrategyQuant X es la parte fácil. Con una configuración razonable, el Builder puede darte miles de sistemas en relativamente poco tiempo y casi todos tendrán una curva atractiva sobre los datos con los que se han creado. La pregunta importante es otra: ¿cuáles de esas estrategias tienen una ventaja que no depende … Leer más