Generar estrategias con StrategyQuant X es la parte fácil. Con una configuración razonable, el Builder puede darte miles de sistemas en relativamente poco tiempo y casi todos tendrán una curva atractiva sobre los datos con los que se han creado.
La pregunta importante es otra: ¿cuáles de esas estrategias tienen una ventaja que no depende de un periodo concreto, de unos parámetros concretos o de unas condiciones de ejecución concretas?
A eso me refiero cuando hablo de robustez. No es una prueba única ni una garantía de rentabilidad. Es un conjunto de pruebas, cada una diseñada para romper la estrategia de una forma distinta, y un orden para aplicarlas sin malgastar capacidad de cálculo.
En este artículo te explico qué pruebas utilizo, qué pregunta responde cada una y por qué las ejecuto en este orden. Es la puerta de entrada a la fase de robustez de la serie: después te llevo a una guía específica para cada prueba.
Si todavía no has leído la visión general, te recomiendo empezar por Cómo crear estrategias automáticas con StrategyQuant X, donde enseño el proceso completo de principio a fin.
Qué pregunta responde cada prueba
La idea que más me ayudó a ordenar mi proceso es esta: cada prueba debe responder una pregunta distinta. Si dos pruebas preguntan lo mismo, estoy gastando cálculo sin aprender nada nuevo.
| Prueba | Pregunta que responde | Qué modifico | Guía |
|---|---|---|---|
| Backtest con costes e IS/OOS del Builder | ¿Funciona con las condiciones de ejecución que tendré? | Spread, comisión, slippage y división 70/30 | Backtesting |
| True Out of Sample | ¿Mantiene su ventaja en datos que StrategyQuant nunca ha visto? | El periodo histórico | Out of Sample |
| Monte Carlo Stress | ¿Sobrevive si las condiciones no son exactamente las del desarrollo? | Precios, spread, slippage y parámetros de indicadores | Monte Carlo |
| Retest con datos Tick | ¿Se comporta igual si aumento la precisión de los datos? | La precisión del histórico | Tick Data |
| Permutación de parámetros (SPP) | ¿Estoy en una zona estable de parámetros o en una combinación excepcional? | Los parámetros de la estrategia | Permutación de parámetros |
| Validación en MetaTrader 5 | ¿Ambas plataformas interpretan el sistema igual? | La plataforma de ejecución | Tick Data y MT5 |
| Incubación y seguimiento | ¿Se comporta como esperaba en tiempo real? | El tiempo | Cartera de estrategias |
Fíjate en un detalle: ninguna de estas pruebas busca una estrategia mejor. Todas intentan encontrar el punto débil de la que ya tengo.
Por qué ordeno las pruebas de menor a mayor coste de cálculo
El orden de las pruebas no es casual. Empiezo por las que necesitan menos capacidad de cálculo y dejo para el final las más exigentes.
La razón es práctica. Si aplicase todas las pruebas con la máxima precisión desde el principio, gastaría una enorme cantidad de recursos analizando estrategias que otra prueba más sencilla habría eliminado.
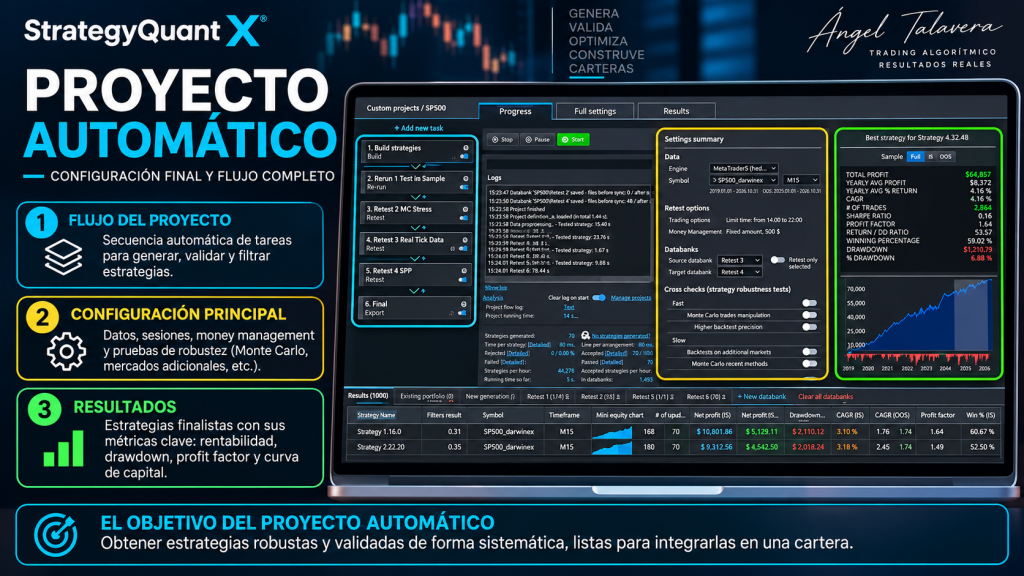
Mi orden dentro de StrategyQuant es este:
- True Out of Sample: basta con ampliar las fechas del backtest e incorporar los datos nuevos.
- Monte Carlo Stress: repite las simulaciones introduciendo variaciones de datos históricos, rangos de indicadores, ampliación de horquillas spread y deslizamiento. Ya exige más cálculo.
- Retest con datos Tick: mayor precisión y mucho más lento que trabajar con velas de un minuto.
- Permutación de parámetros: 1.000 optimizaciones por estrategia. Es la más pesada.
Después, fuera de StrategyQuant, comparo las estrategias que quedan en MetaTrader 5.
Hay una segunda ventaja. Cada prueba ataca un tipo de fragilidad distinto: el periodo, las condiciones de ejecución, la precisión de los datos, los parámetros. Con este orden utilizo la capacidad de cálculo donde realmente aporta valor y no malgasto horas de ordenador en estrategias que ya se han roto en la primera prueba.
El embudo completo: de 3.203 estrategias a 55
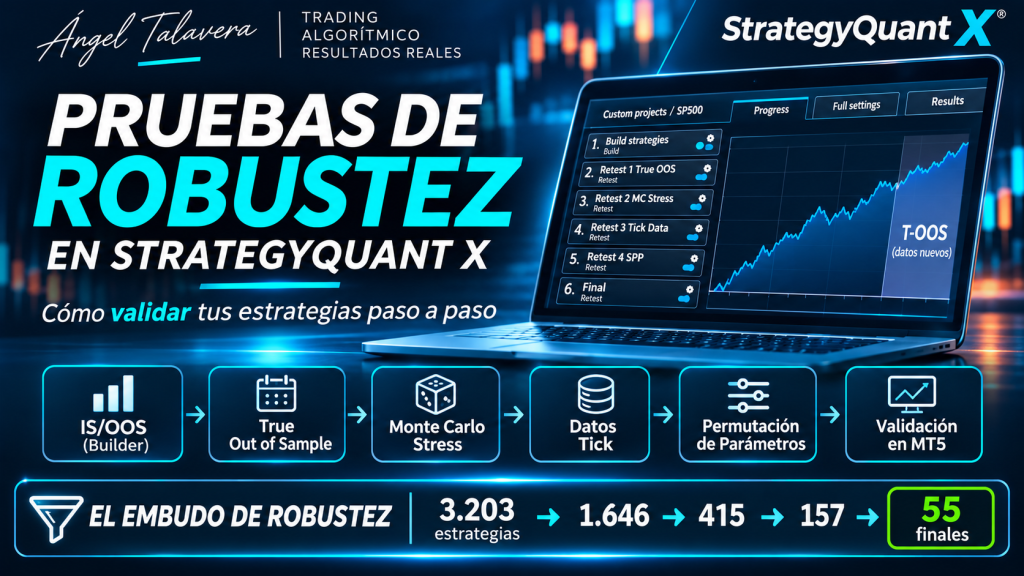
En el proyecto que utilizo como ejemplo en la visión general del proceso, de 3.203 estrategias generadas quedaron 55 tras las pruebas dentro de StrategyQuant, un 1,7 % del total.
| Fase | Estrategias que la superan | % sobre la fase anterior |
|---|---|---|
| Generación con el Builder | 3.203 | – |
| True Out of Sample | 1.646 | 51,4 % |
| Monte Carlo Stress | 415 | 25,2 % |
| Retest con datos Tick | 157 | 37,8 % |
| Permutación de parámetros (SPP) | 55 | 35,0 % |
Son cifras de un proyecto concreto, con un activo, un periodo y una configuración determinados. En otro proyecto los porcentajes serán distintos y no deben tomarse como una expectativa.
Lo que sí me interesa que veas es el patrón: la mayoría de las estrategias desaparece. Es lo que quiero que ocurra. Diseño las pruebas intentando encontrar puntos débiles, no para que mucha gente las supere.
Prefiero descartar una estrategia durante el desarrollo que descubrir sus problemas cuando ya está operando con dinero real.
El primer gran filtro: True Out of Sample
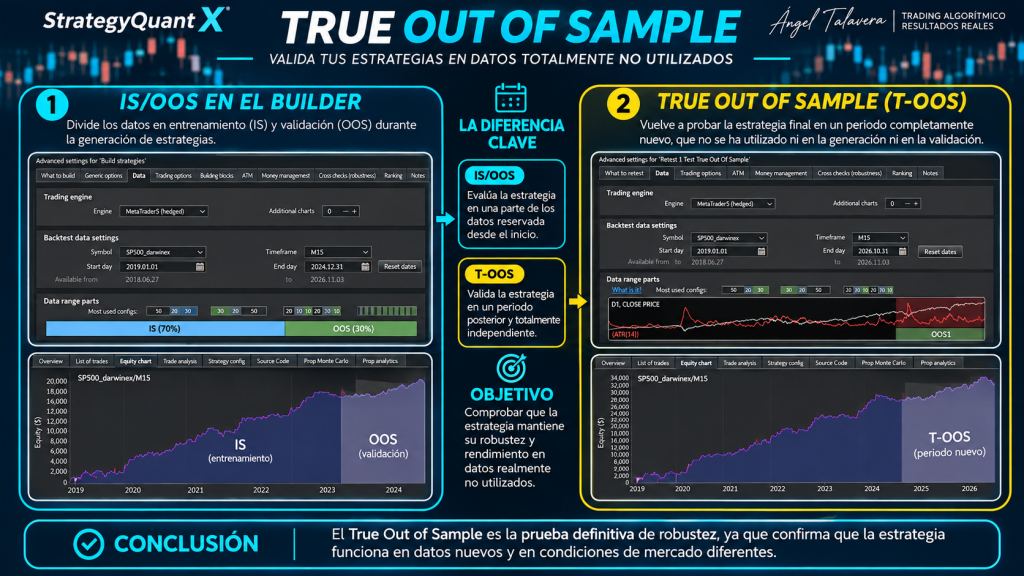
La prueba que más elimina estrategias con menos esfuerzo es la que enfrenta los sistemas a datos que StrategyQuant nunca ha utilizado.
En el proyecto de ejemplo, el Builder trabajó con datos hasta el 31/12/2024. Después amplié el periodo del backtest hasta el 10/09/2026 y utilicé ese tramo nuevo, aproximadamente un 21 % del histórico total, como True Out of Sample.
La pregunta cambia. Ya no es qué estrategia obtuvo mejores resultados durante la generación, sino cuántas conservan su ventaja ante un mercado que no conocían. De 3.203 estrategias, 1.646 siguieron siendo válidas.
Superar esta prueba no significa que la estrategia vaya a funcionar en el futuro. Significa que el patrón encontrado no desapareció en cuanto cambió el periodo.
En Cómo utilizar Out of Sample en StrategyQuant para validar estrategias explico la diferencia entre el Out of Sample del Builder y el True Out of Sample, y cómo lo utilizo también para investigar qué configuraciones generan sistemas más consistentes.
Errores que intento evitar en las pruebas de robustez
- Reajustar la estrategia después de ver el resultado fuera de muestra. Si corrijo el sistema para que el Out of Sample quede bonito, ese periodo deja de ser independiente.
- Exigir resultados idénticos entre pruebas. Son mercados, precisiones y condiciones distintas. Busco coherencia, no copias exactas.
- Lanzar las pruebas más pesadas sobre todas las estrategias. Es malgastar cálculo. El orden existe para evitarlo.
- Quedarme con la estrategia de mejor beneficio. Me interesa la relación entre rentabilidad y riesgo y cómo se comporta el conjunto del proyecto.
- Tratar las pruebas como una garantía. Superarlas aporta evidencia, no certeza. El mercado cambia.
- No comprobar la estrategia en MetaTrader 5. StrategyQuant la genera, pero MetaTrader es donde va a operar.
Si quieres ver cómo evito estos errores desde el primer backtest, tienes la guía de backtesting con StrategyQuant X.
Conclusión
Las pruebas de robustez no sirven para encontrar la estrategia perfecta. Sirven para descartar rápido y con criterio las que dependen de un periodo, de unas condiciones de ejecución o de unos parámetros demasiado concretos.
Cada prueba responde una pregunta distinta y las ordeno de menor a mayor coste de cálculo. Al final, en el ejemplo, 55 estrategias de 3.203 siguen en pie. Ni siquiera esas 55 tienen garantía de funcionar: lo que tienen es una evidencia más sólida que la que da un backtest.
Si quieres profundizar, el siguiente paso es el Monte Carlo en StrategyQuant.
Continúa aprendiendo sobre StrategyQuant
Este artículo forma parte de una serie en la que explico paso a paso mi proceso para desarrollar, validar y seleccionar estrategias automáticas con StrategyQuant X.
Si quieres empezar desde el principio, puedes consultar Cómo crear estrategias automáticas con StrategyQuant X, donde encontrarás la visión general de todo el proceso.
A partir de ahí puedes profundizar en cada fase:
- Cómo crear estrategias automáticas con StrategyQuant X — Visión general
- Cómo hacer backtesting con StrategyQuant X
- Out of Sample: cómo validar estrategias en datos desconocidos
- Cómo elegir Building Blocks en StrategyQuant X
- Pruebas de robustez en StrategyQuant ← Estás aquí
- Monte Carlo en StrategyQuant: cómo configurarlo
- Tick Data en StrategyQuant y MetaTrader 5
- Permutación de parámetros en StrategyQuant
- Cómo crear una cartera de estrategias con StrategyQuant
De esta forma puedes seguir toda la metodología en orden o consultar directamente la fase que necesites.
¿Quieres aprender StrategyQuant X desde cero?
Si todavía no tienes StrategyQuant o estás empezando, puedes realizar mi curso gratuito de trading algorítmico en 10 lecciones. No necesitas comprar el software para empezar: durante la formación podrás utilizar una licencia gratuita de StrategyQuant durante 14 días para realizar las prácticas.
Si ya conoces el software y quieres aprender el proceso completo que utilizo para generar, validar, construir carteras y hacer seguimiento de sistemas: conoce la Metodología Ángel Talavera con StrategyQuant.