Capital de una cartera en QuantAnalyzer: 3 ajustes
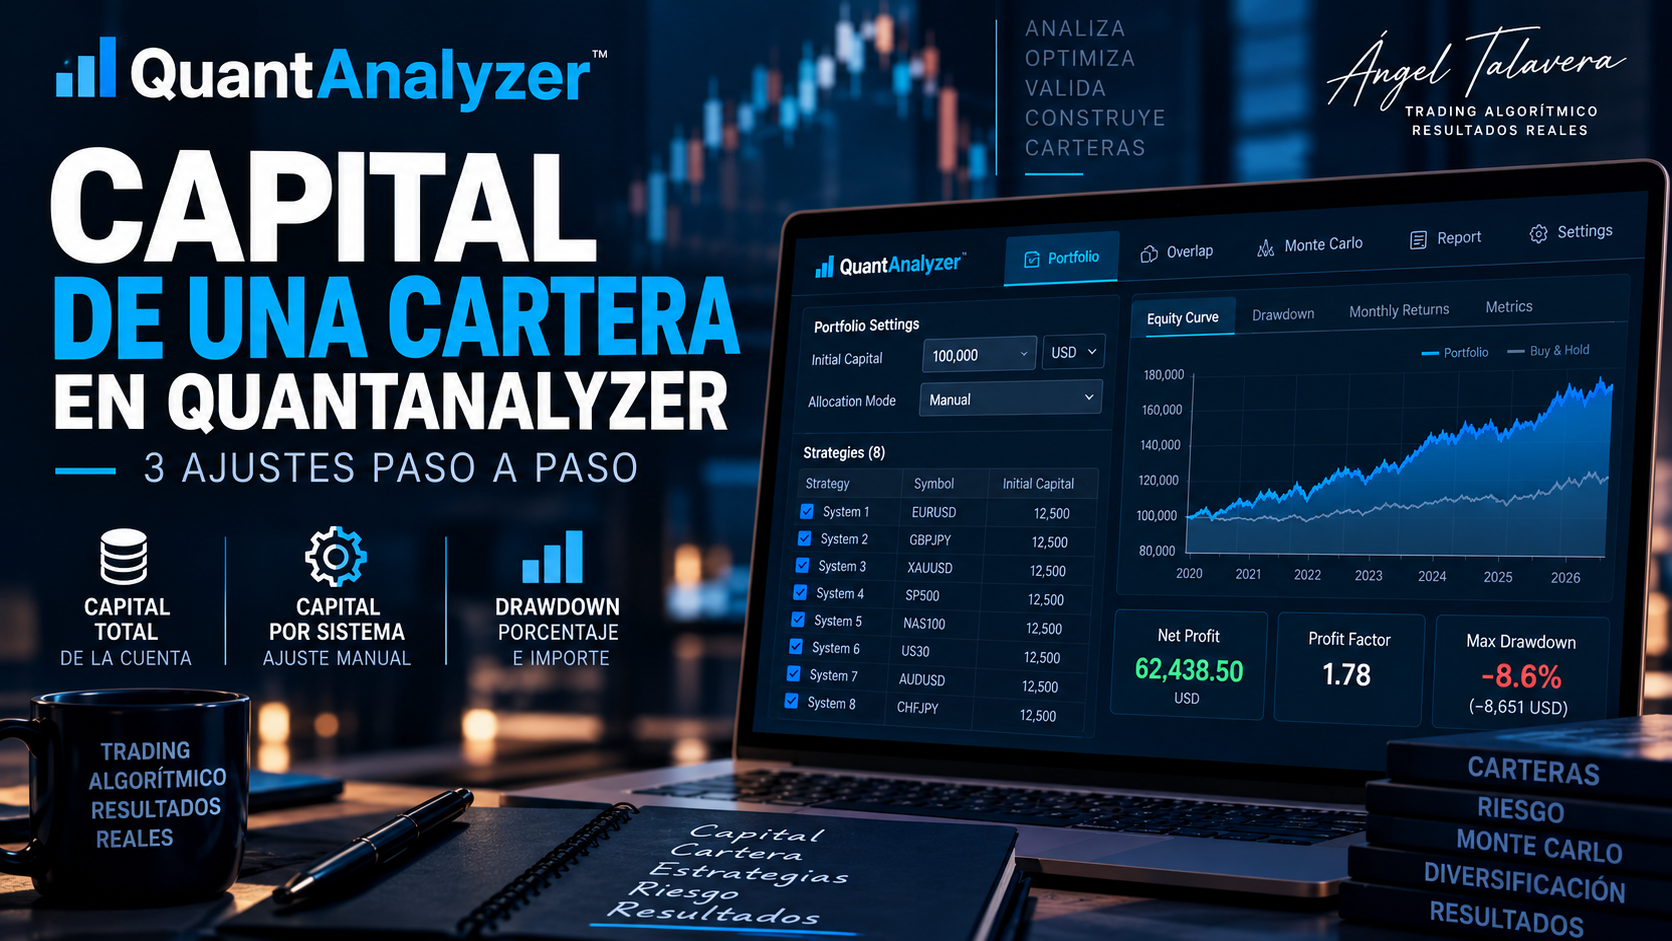
Configura el capital de una cartera en QuantAnalyzer en 3 ajustes y evita interpretar mal el drawdown porcentual.
Configura el capital de una cartera en QuantAnalyzer en 3 ajustes y evita interpretar mal el drawdown porcentual.
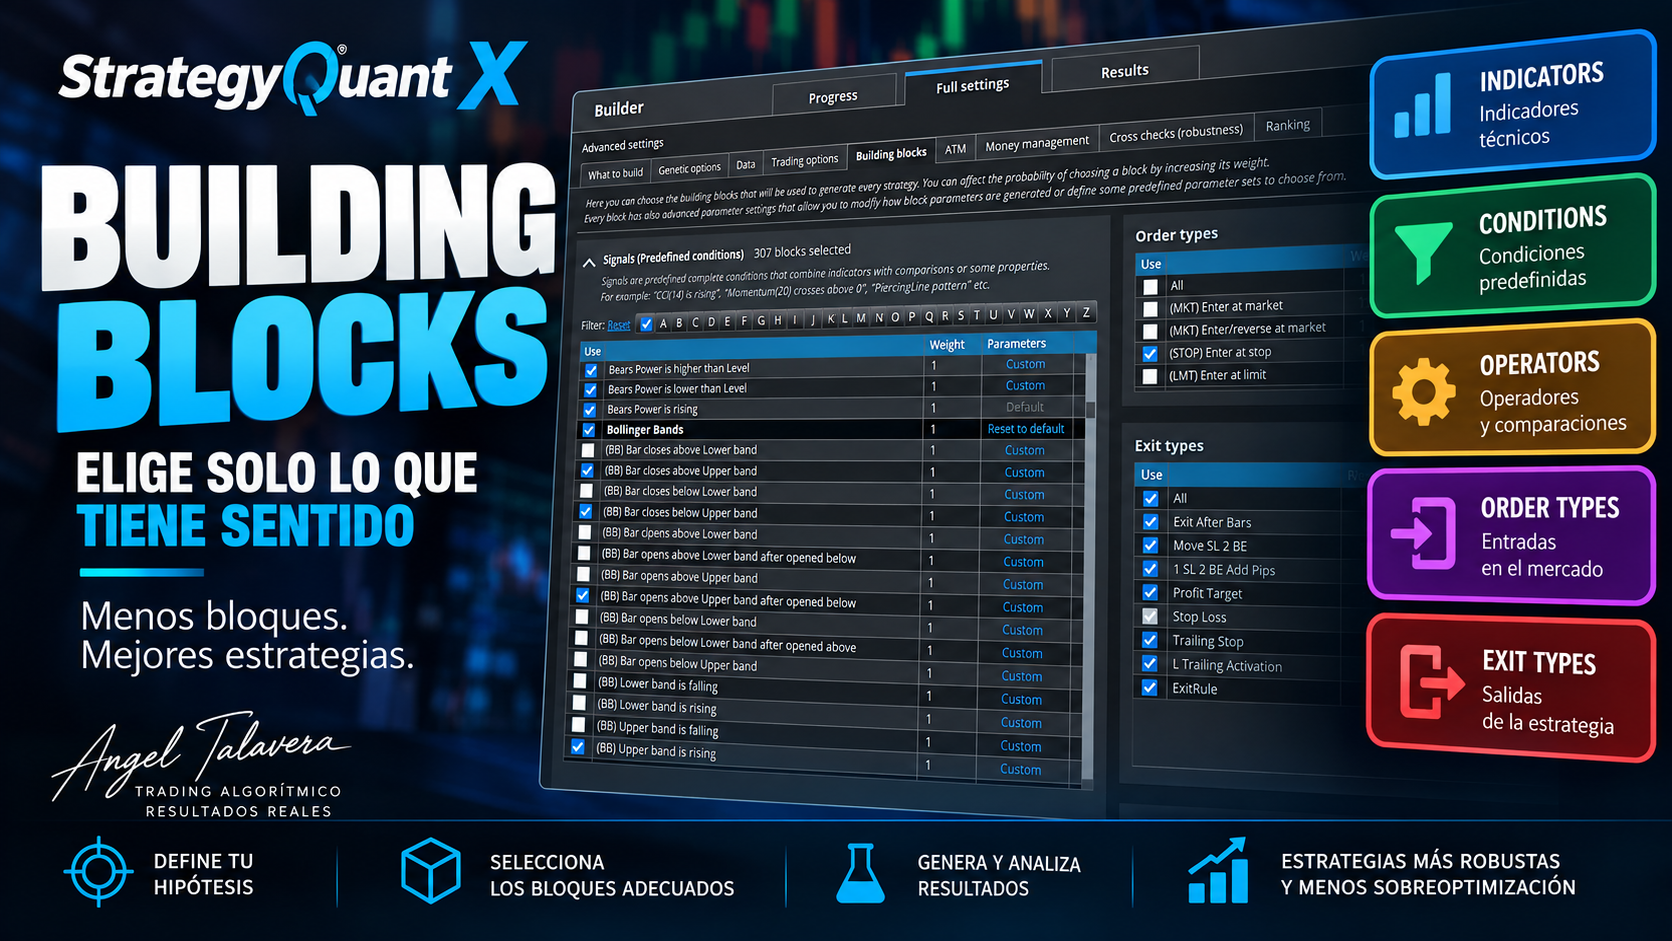
Cuando empezamos a generar estrategias con StrategyQuant X, una de las decisiones más importantes es elegir correctamente los Building Blocks que vamos a permitir utilizar al Builder. Esta selección forma parte de un proceso mucho más amplio. En el artículo Cómo crear estrategias automáticas con StrategyQuant X explico la metodología completa que utilizo, desde la … Leer más
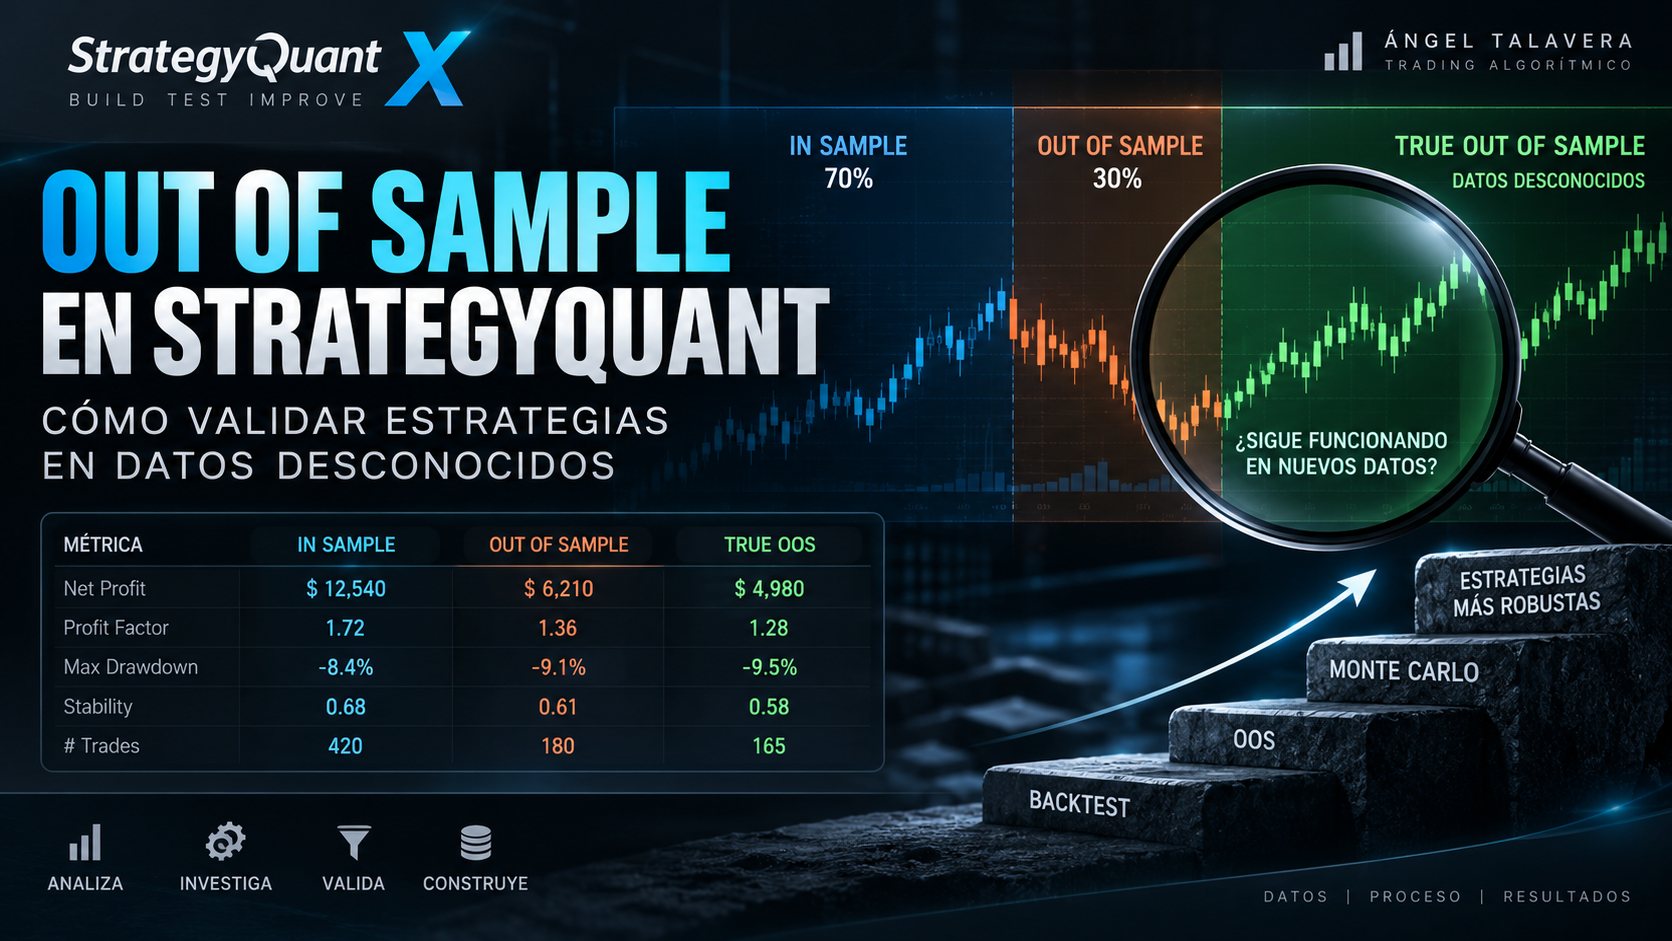
Una de las partes más importantes cuando desarrollamos sistemas de trading con StrategyQuant X es comprobar qué ocurre cuando una estrategia deja de trabajar sobre los datos utilizados durante su creación. Podemos generar una estrategia con una curva excelente, un buen Profit Factor y un drawdown reducido, pero todo eso sigue perteneciendo al histórico que … Leer más
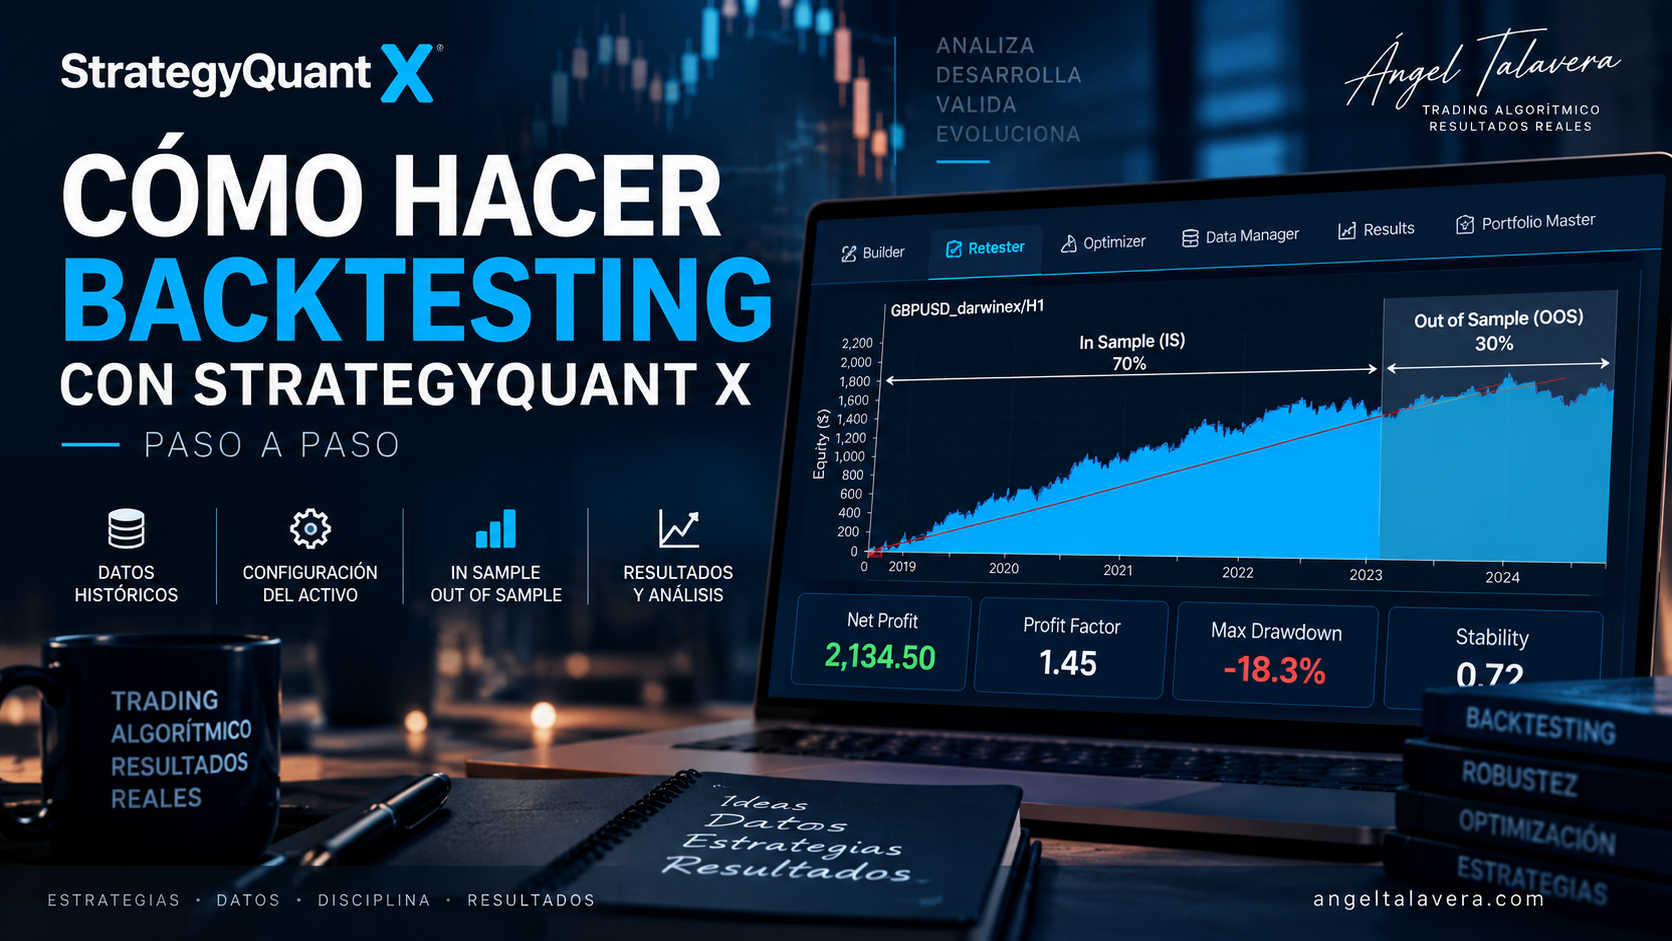
El backtesting en StrategyQuant X es una de las partes más importantes del desarrollo de una estrategia de trading algorítmico. Pero hacer un backtest no consiste simplemente en cargar una estrategia, seleccionar unas fechas y comprobar si la curva termina en positivo. Un backtest tiene que intentar representar, con las limitaciones que siempre tendrá una … Leer más
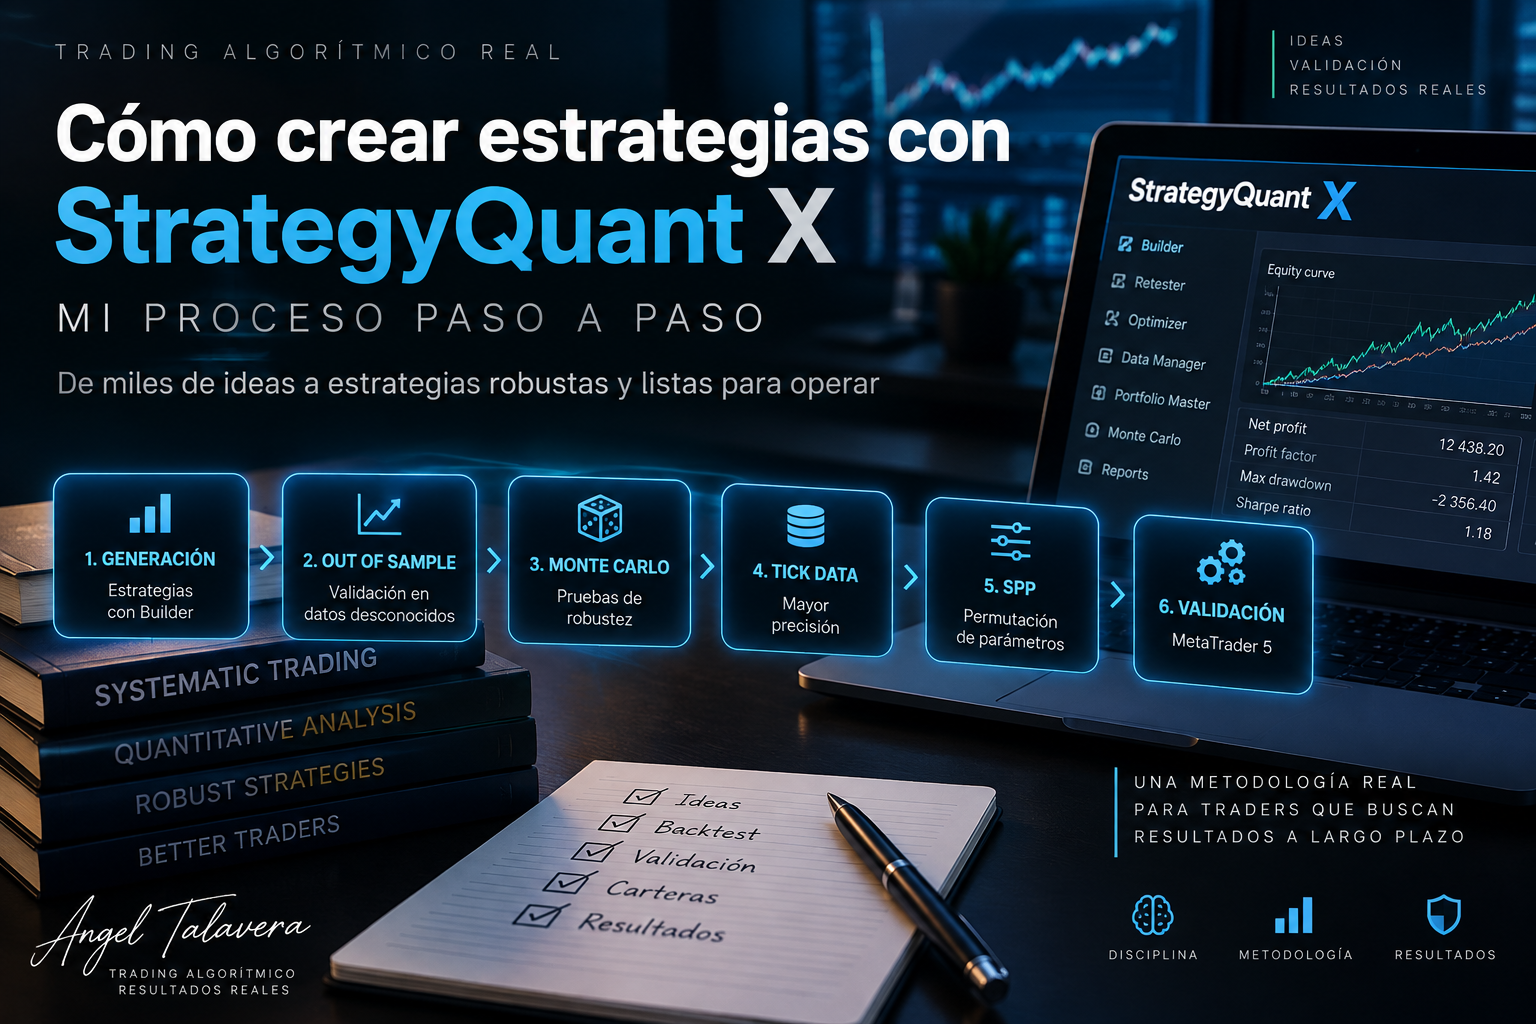
Descubre el proceso de generación y prueba de estrategias de trading algorítmico, incluyendo backtesting y tests fuera de muestra.
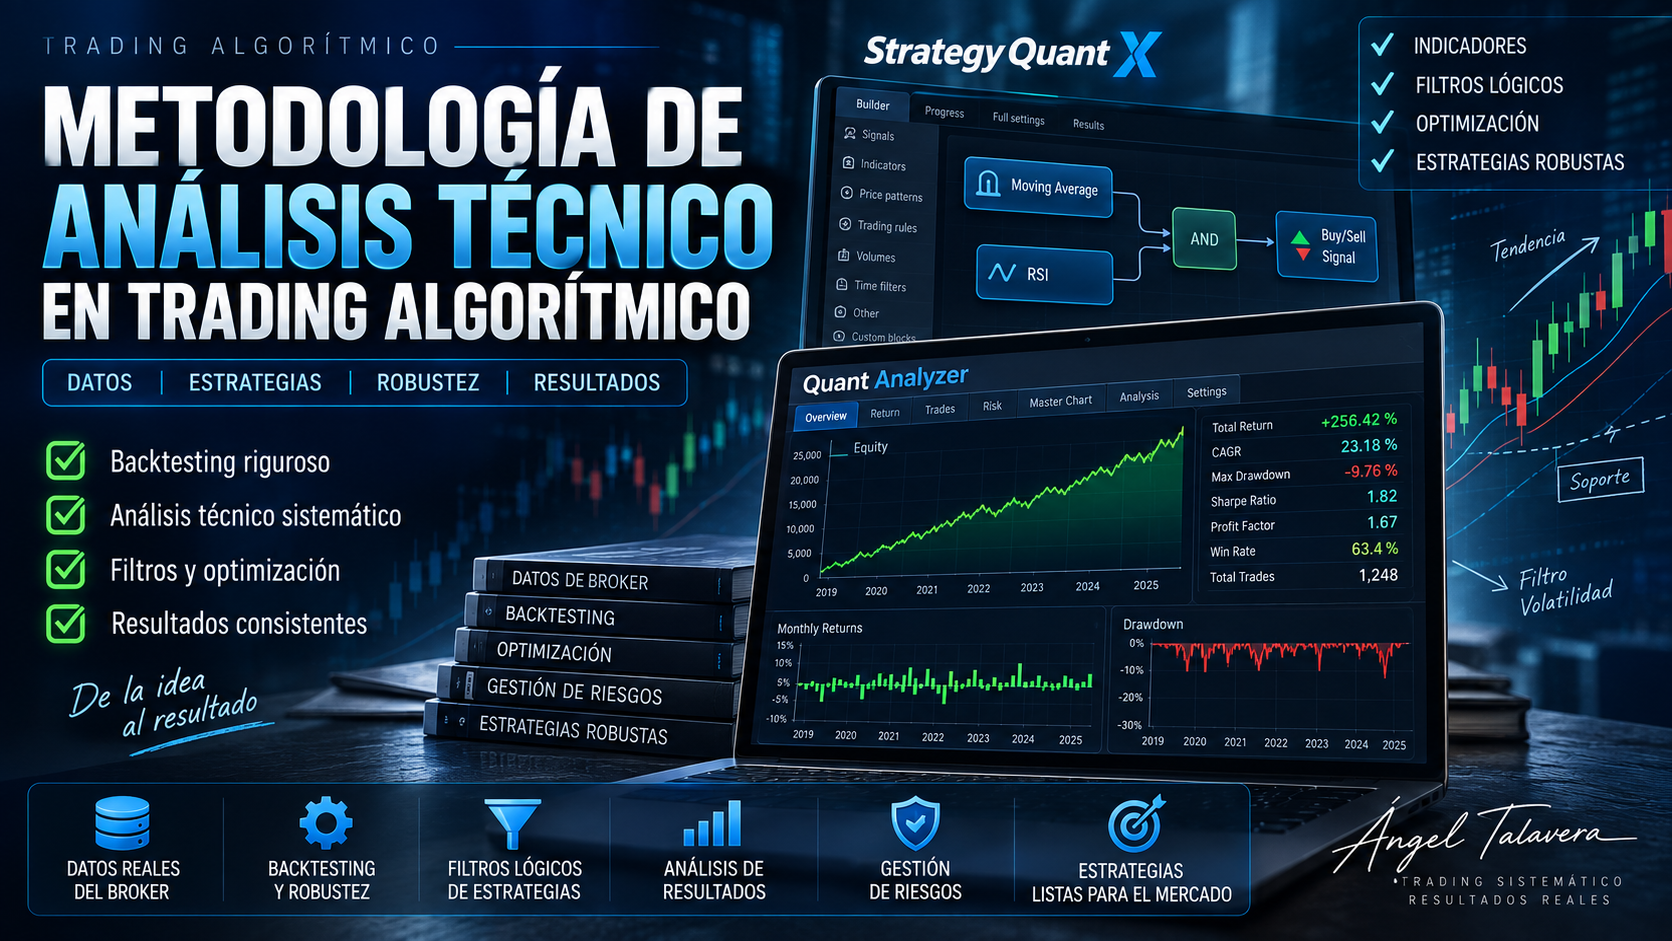
Descubre cómo optimizar tus estrategias de trading algorítmico con análisis técnico y Quant Analyzer.