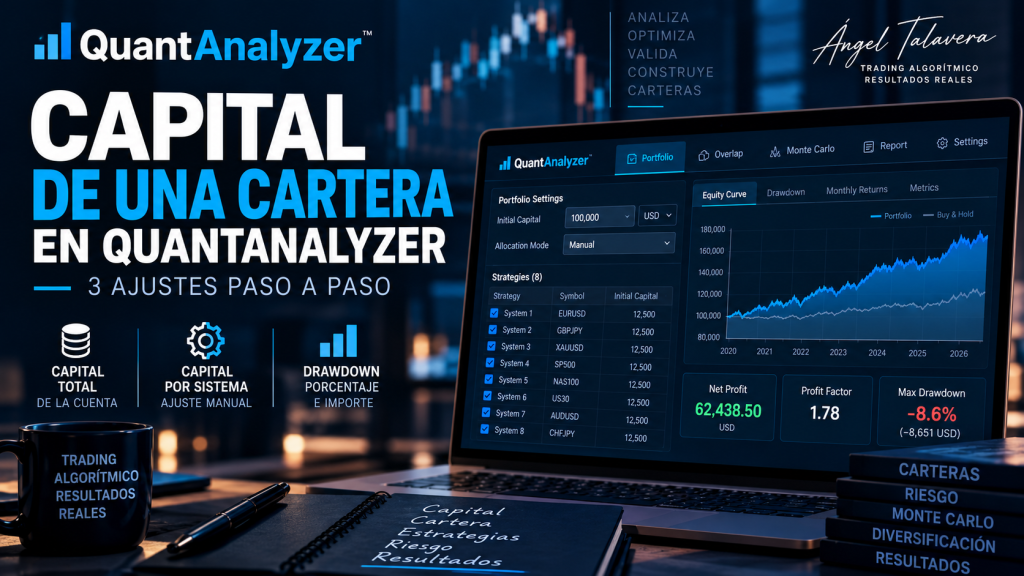
Combinas varias estrategias y el drawdown porcentual no encaja con el dinero que estás poniendo en riesgo. Antes de juzgar la cartera, yo revisaría el capital de una cartera en QuantAnalyzer: el programa puede conservar el capital inicial de cada sistema y distorsionar ese porcentaje.
En la sesión corregimos este problema ajustando el capital total y el de las estrategias. Aquí te explico cómo hacerlo y cómo comprobar después la lectura del drawdown. Si necesitas contexto sobre el proceso, tienes mi guía de QuantAnalyzer para analizar estrategias y construir carteras.
¿Por qué puede salir mal el drawdown de la cartera?
El capital individual que QuantAnalyzer arrastra a cada sistema
En la sesión apareció una duda concreta: por qué el cálculo del drawdown no encajaba al combinar sistemas. El problema señalado era que QuantAnalyzer arrastraba el capital inicial de las estrategias individuales.
¿Ese capital representa necesariamente el de tu cuenta? No. Por eso no doy por válido el porcentaje solo porque ya aparezca calculado en los resultados.
Mi primera comprobación no consiste en cambiar estrategias. Consiste en identificar qué capital está utilizando la cartera y qué valores siguen registrados en sus componentes.
- Comprueba el capital total configurado en la cartera.
- Revisa el capital inicial que conserva cada sistema.
- Contrasta esos valores con el capital de la cuenta que quieres evaluar.
El objetivo de esta revisión es separar un problema de configuración de una valoración del riesgo. Antes de interpretar el resultado, necesito saber sobre qué capital lo estoy leyendo.
En la práctica: abre una cartera y anota el capital total y los valores individuales antes de interpretar su drawdown porcentual.
Cómo configurar el capital de una cartera en QuantAnalyzer
Diferenciar el capital total de la cuenta y el capital asignado a cada sistema
La indicación de la sesión fue ajustar manualmente el capital total en los ajustes de QuantAnalyzer. No dejarlo condicionado por los valores que traían las estrategias.
El capital total responde a una pregunta: ¿qué cuenta estoy evaluando? El capital de cada estrategia responde a otra: ¿cómo estoy repartiendo ese total entre los sistemas?
En la sesión se mencionaron cuentas de 10k o 100k para probar carteras con límites de drawdown. Son ejemplos de tamaños de cuenta, no cantidades que debas copiar en tu configuración.
- Define el capital de la cuenta que vas a evaluar.
- Introduce ese importe como capital total de la cartera en los ajustes.
- Comprueba que el valor registrado coincide con el que querías utilizar.
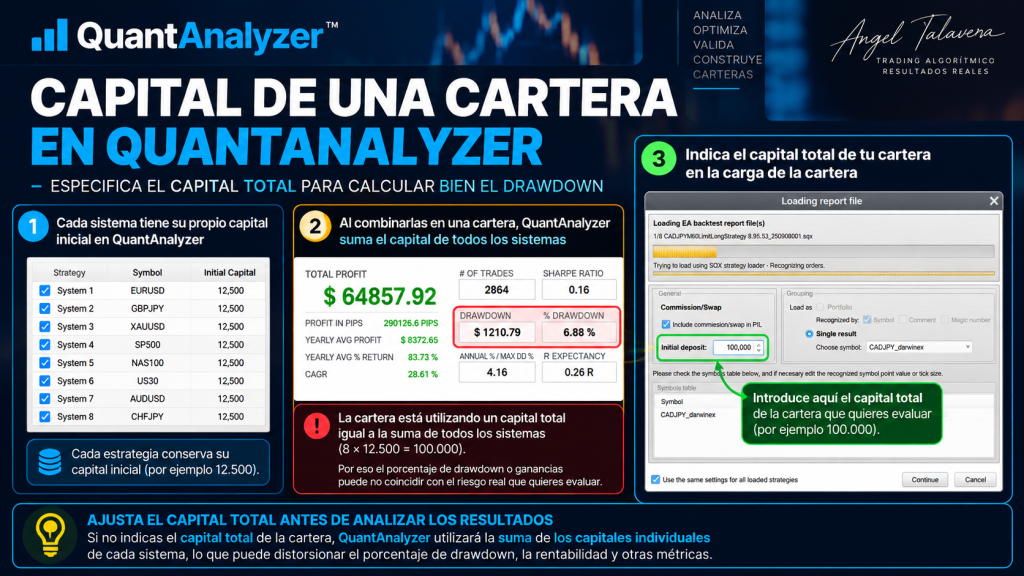
Yo hago esta comprobación antes de valorar las métricas de riesgo. Cambiar la referencia de capital puede cambiar la lectura porcentual, pero no demuestra que las estrategias sean más robustas.
En la práctica: sustituye el capital total arrastrado por el capital real de la cuenta que estás analizando.
¿Cómo repartir el capital entre los sistemas?
Dividir el capital total entre el número de estrategias
Corregir el total no termina el trabajo. En la sesión también se indicó ajustar manualmente el capital de cada estrategia integrada en la cartera.
El criterio explicado fue dividir el capital total de la cuenta entre el número de sistemas utilizados. Ese es el reparto que aplico aquí, sin añadir otros criterios de asignación que no se trataron.
Capital total de la cuenta → dividir entre el número de sistemas → registrar la asignación en cada estrategia.
- Cuenta las estrategias que forman la cartera.
- Divide el capital total entre ese número de sistemas.
- Introduce manualmente el resultado como capital de cada estrategia.
- Revisa que ninguna conserve el valor anterior.
¿Basta con revisar una estrategia? No. El ajuste indicado afecta a cada sistema integrado, así que yo los compruebo todos.
Para situar este reparto dentro del proceso de construcción, puedes consultar cómo diseñar una cartera diversificada con StrategyQuant y QuantAnalyzer.
En la práctica: calcula la asignación por sistema y contrástala con el capital registrado en cada componente de la cartera.
¿Cómo comprobar si el drawdown representa bien el riesgo?
Leer el importe monetario además del porcentaje
Al revisar Monte Carlo, en la sesión insistimos en mirar también la cantidad de dinero en drawdown. El porcentaje automático puede variar según el capital inicial configurado.
Por eso yo no me quedo con una sola cifra. Leo el porcentaje junto al importe monetario y compruebo el capital utilizado para interpretar ambos.
- Vuelve a calcular la cartera después de corregir el capital.
- Revisa el drawdown porcentual que muestra el resultado.
- Consulta también el drawdown expresado en dinero.
- Confirma que estás leyendo los resultados con el capital total correcto.
¿Un porcentaje distinto significa que has reducido el riesgo? No puedes concluirlo solo por ese cambio. Si has corregido el capital, también has cambiado la referencia con la que interpretas el porcentaje.
En mi análisis de rendimiento con QuantAnalyzer tienes más contexto para revisar los resultados.
En la práctica: compara la lectura porcentual con el importe monetario antes de decidir si la cartera encaja con el riesgo que estás evaluando.
¿Qué errores debes evitar al comparar carteras?
No asumir que el porcentaje es comparable si cambia el capital
El error es comparar porcentajes sin revisar su configuración. Si una cartera conserva capitales individuales arrastrados y otra ya está corregida, la comparación puede resultar engañosa.
Yo verifico primero las condiciones de cada resultado. No elijo una cartera porque muestre un porcentaje aparentemente menor sin comprobar qué capital tiene detrás.
Confirmar los ajustes antes de tomar una decisión
- Comprueba el capital total de cada cartera.
- Revisa el reparto según el número de sistemas de cada una.
- Confirma que los capitales individuales están ajustados manualmente.
- Compara después los porcentajes y los importes monetarios.
Si las carteras corresponden a cuentas de distinto tamaño, mantengo esa diferencia presente. No interpreto sus porcentajes como si describieran por sí solos la misma exposición en dinero.
En la práctica: antes de elegir entre dos resultados, verifica el capital total y el reparto utilizado en ambos.
Checklist antes de comparar carteras
- El capital total configurado coincide con la cuenta que estoy evaluando.
- He contado los sistemas que integran la cartera.
- He dividido el capital total entre ese número de sistemas.
- He revisado manualmente el capital de cada estrategia.
- He vuelto a calcular la cartera tras corregir los valores.
- He consultado el drawdown porcentual y el monetario.
- He comprobado la coherencia del capital en los resultados que voy a comparar.
En la práctica: si algún punto queda sin verificar, revisa ese ajuste antes de utilizar la comparación.
Qué haría yo ahora
- Esta semana abriría una cartera y comprobaría qué capital total tiene configurado.
- Dividiría el capital de la cuenta entre sus sistemas y revisaría cada asignación.
- Volvería a calcular los resultados y leería juntos el porcentaje y el dinero en drawdown.
- Antes de comparar carteras, confirmaría que sus valores de capital son coherentes.
Ajustar el capital de tu cartera en QuantAnalyzer permite corregir esta distorsión de lectura. No demuestra robustez ni garantiza resultados: yo sigo priorizando la validación antes que una cifra de rentabilidad atractiva.
En la práctica: empezaría por revisar el capital de una cartera que ya tenga analizada, antes de cambiar sus estrategias.
¿Quieres aprender StrategyQuant X desde cero?
Si todavía no tienes StrategyQuant o estás empezando, puedes hacer mi curso gratuito de trading algorítmico en 10 lecciones.
👉 Empezar gratis: Trading Algorítmico en 10 lecciones
Si ya tienes tu proceso y quieres seguir desarrollando estrategias y carteras en grupo:
👉 Únete al Club de Trading con StrategyQuant
La herramienta que uso para analizar carteras
Todo lo que has visto en este artículo lo hago en QuantAnalyzer: retest con datos del bróker, capital por estrategia y lectura del drawdown de la cartera completa. Si todavía analizas tus estrategias una a una, es el siguiente paso lógico.
👉 Prueba QuantAnalyzer