El backtesting en StrategyQuant X es una de las partes más importantes del desarrollo de una estrategia de trading algorítmico.
Pero hacer un backtest no consiste simplemente en cargar una estrategia, seleccionar unas fechas y comprobar si la curva termina en positivo.
Un backtest tiene que intentar representar, con las limitaciones que siempre tendrá una simulación histórica, las condiciones en las que posteriormente queremos ejecutar nuestra estrategia.
Los datos utilizados, el spread, las comisiones, el slippage, las especificaciones del activo o la división entre In Sample y Out of Sample pueden cambiar completamente los resultados.
En esta guía voy a explicarte cómo planteo mis backtests con StrategyQuant X, qué configuraciones considero importantes y qué errores intento evitar antes de pasar una estrategia a las siguientes pruebas de robustez.
El objetivo de un backtest no es demostrar que una estrategia es buena. El objetivo es intentar descubrir sus problemas antes de utilizarla con dinero real.
¿Qué es un backtest en StrategyQuant X?
Un backtest consiste en ejecutar las reglas de una estrategia sobre datos históricos para comprobar cómo se habría comportado durante ese periodo.
StrategyQuant reconstruye las operaciones que habría realizado el sistema y nos permite analizar posteriormente información como:
- Beneficio neto.
- Número de operaciones.
- Profit Factor.
- Drawdown.
- Average Trade.
- Estabilidad.
- Sharpe Ratio.
- Evolución de la curva de balance.
Esto nos proporciona una primera referencia sobre el comportamiento de la estrategia.
Pero hay algo importante que debemos entender:
un buen backtest no demuestra que una estrategia vaya a funcionar en el futuro.
Lo que estamos observando es cómo habría funcionado utilizando unas determinadas reglas sobre unos determinados datos históricos.
Por eso la calidad del backtest depende muchísimo de cómo lo configuremos.
1. Configurar correctamente el activo
Antes de preocuparme por los resultados de una estrategia, compruebo que el activo esté correctamente configurado.
Este es uno de los errores más básicos y, al mismo tiempo, uno de los que más problemas puede provocar posteriormente.
Necesitamos revisar aspectos como:
- Valor del punto.
- Tamaño del contrato.
- Spread.
- Comisión.
- Swap.
- Horarios de negociación.
- Distancia mínima de órdenes.
- Especificaciones particulares del instrumento.
¿Por qué es tan importante?
Porque podemos desarrollar una estrategia aparentemente excelente utilizando unas especificaciones incorrectas y descubrir posteriormente que los resultados en MetaTrader son completamente diferentes.
Por eso considero que la configuración del activo es uno de los pilares del backtesting.
2. Utilizar datos históricos de calidad
El siguiente elemento son los datos.
StrategyQuant puede realizar cálculos extremadamente avanzados, pero si los datos utilizados no representan correctamente el mercado donde vamos a operar, el resultado seguirá teniendo un problema de base.
Siempre que sea posible intento trabajar con datos del mismo broker o de una fuente lo más parecida posible a aquella donde posteriormente ejecutaré las estrategias.
Esto cobra especial importancia en determinados activos y estrategias.
Diferencias en:
precios + spread + horarios + comisiones + swaps
pueden provocar que dos backtests de la misma estrategia no produzcan exactamente el mismo resultado.
Por eso no debemos observar únicamente la calidad matemática del sistema.
También tenemos que preguntarnos:
¿Los datos utilizados representan razonablemente el entorno donde esta estrategia tendrá que operar?
3. Elegir correctamente el periodo histórico
Una vez tenemos correctamente configurados el activo y los datos, necesitamos decidir qué periodo vamos a utilizar.
Aquí no existe una fecha universal válida para todas las estrategias.
Tenemos que disponer de suficiente información para que el sistema atraviese diferentes condiciones de mercado.
Por ejemplo:
- Periodos tendenciales.
- Mercados laterales.
- Alta volatilidad.
- Baja volatilidad.
- Periodos favorables.
- Periodos desfavorables.
Una estrategia que únicamente ha sido probada durante el entorno donde mejor funciona nos proporciona muy poca información.
Pero tampoco quiero utilizar automáticamente todo el histórico disponible.
Y aquí aparece uno de los conceptos fundamentales de mi metodología.
4. In Sample y Out of Sample
Durante el desarrollo de estrategias divido los datos utilizados por el Builder.
Una configuración habitual en mi proceso es:
70 % In Sample
30 % Out of Sample
El In Sample (IS) es la parte utilizada para buscar y desarrollar las estrategias.
El Out of Sample (OOS) proporciona una primera validación sobre una zona que no se utiliza directamente para construir el sistema.
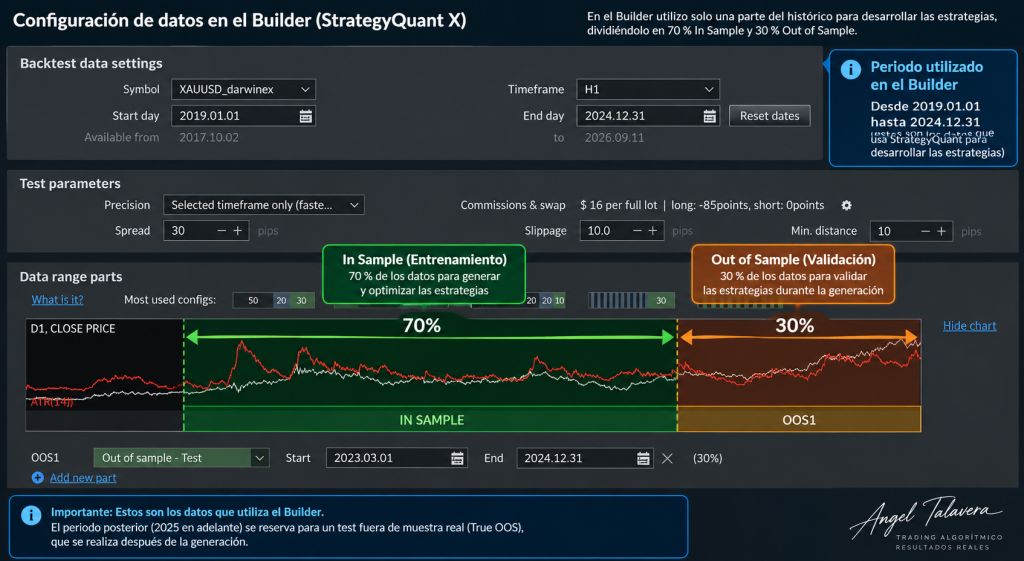
Esto me permite empezar a observar algo que considero mucho más interesante que una curva completa:
la degradación entre los datos utilizados para desarrollar el sistema y los datos de validación.
Si una estrategia presenta unos resultados extraordinarios en In Sample pero se deteriora completamente en Out of Sample, necesito preguntarme por qué.
No busco necesariamente resultados idénticos.
Busco coherencia.
5. No utilizar todo el histórico disponible
Además del OOS utilizado dentro del Builder, me gusta mantener una parte posterior del histórico completamente fuera del desarrollo.
Este punto es importante porque hablamos de dos cosas diferentes:
Out of Sample del Builder
→ Primera validación durante la generación.
True Out of Sample
→ Datos que StrategyQuant no ha utilizado durante el desarrollo y que incorporamos posteriormente.
Por ejemplo, puedo desarrollar las estrategias utilizando datos hasta finales de 2024 y reservar 2025-2026 para comprobarlas posteriormente.
Pero no voy a profundizar aquí en esta prueba porque merece un artículo específico.
👉 Consulta mi proceso completo para crear y validar estrategias con StrategyQuant X
Ahí puedes ver cómo utilizo el True Out of Sample dentro del proceso completo de selección.
6. Introducir costes realistas en el backtest
Este punto es fundamental.
Un backtest sin costes puede presentar una estrategia mucho más rentable de lo que realmente sería.
Por eso configuro desde el principio:
Spread
Representa la diferencia entre Bid y Ask.
No debemos asumir automáticamente el spread más favorable que hemos visto alguna vez en nuestro broker.
Comisión
Si nuestro broker cobra comisión por lote, debe formar parte del backtest.
Slippage
Una orden no siempre se ejecutará exactamente al precio teórico esperado.
Por eso introduzco también un margen de deslizamiento.
Swap
En estrategias que mantienen posiciones durante periodos prolongados, el swap también puede tener un impacto relevante.
La idea es sencilla:
Prefiero que una estrategia sobreviva a un backtest exigente antes que descubrir posteriormente que solamente funcionaba porque habíamos eliminado los costes reales de operar.
7. ¿Qué precisión utilizar en StrategyQuant?
StrategyQuant permite trabajar con diferentes niveles de precisión.
Cuando estoy trabajando con miles de estrategias necesito encontrar un equilibrio entre precisión y calidad del backtest:
precisión ↔ velocidad de cálculo
Durante las primeras fases puedo trabajar con una simulación más rápida con precios de apertura y un retest de alta precisión con precios de un minuto. Eso te garantiza que en fases posteriores tenga un desempeño parecido.
A medida que quedan menos estrategias, incremento progresivamente la precisión.
Finalmente realizo pruebas utilizando datos Tick, donde podemos reconstruir con mucho más detalle los diferentes precios Bid y Ask producidos dentro de cada vela.
Datos Tick en StrategyQuant: cómo utilizarlos correctamente.
Así mantenemos cada pieza del clúster especializada.
8. Qué métricas observo en un backtest
Otro error habitual consiste en seleccionar estrategias únicamente por beneficio neto.
Una estrategia que gana mucho dinero también puede asumir demasiado riesgo o depender de unas pocas operaciones extraordinarias.
Por eso observo diferentes métricas conjuntamente.
Entre las que utilizo habitualmente están:
Net Profit
Cuánto ha generado la estrategia.
Profit Factor
Relación entre beneficios y pérdidas.
Max Drawdown
La mayor caída experimentada durante el periodo.
Número de operaciones
Necesitamos una muestra suficiente para evaluar el comportamiento.
Average Trade
Especialmente importante para comprobar que los costes de ejecución no representan una parte excesiva de la ventaja.
Stability
Me ayuda a evaluar la regularidad de la curva.
Sharpe Ratio
Otra referencia sobre rentabilidad ajustada al riesgo.
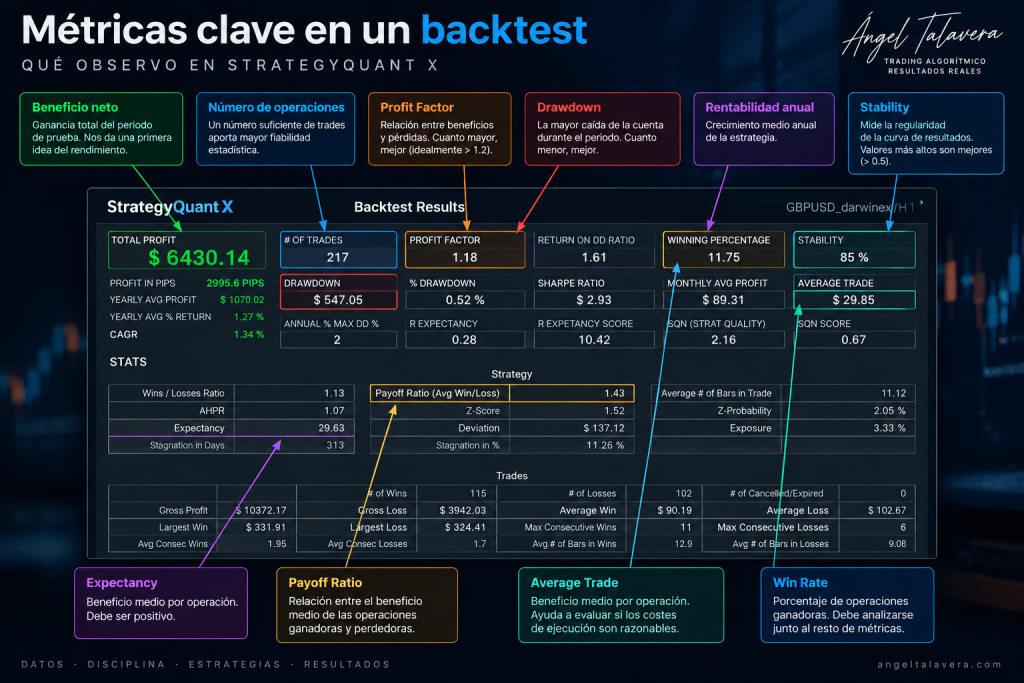
No existe una métrica mágica.
Lo importante es analizar el conjunto del comportamiento de la estrategia.
9. Comparar In Sample y Out of Sample
Una de las cosas que más me interesa observar es cómo se comportan las métricas cuando pasamos de IS a OOS.
Ejemplo de una estrategia con:
Profit Factor IS: 1,70
Profit Factor OOS: 1,05
La estrategia continúa siendo positiva, pero tenemos una degradación considerable.
En cambio, otra estrategia podría presentar:
Profit Factor IS: 1,45
Profit Factor OOS: 1,30
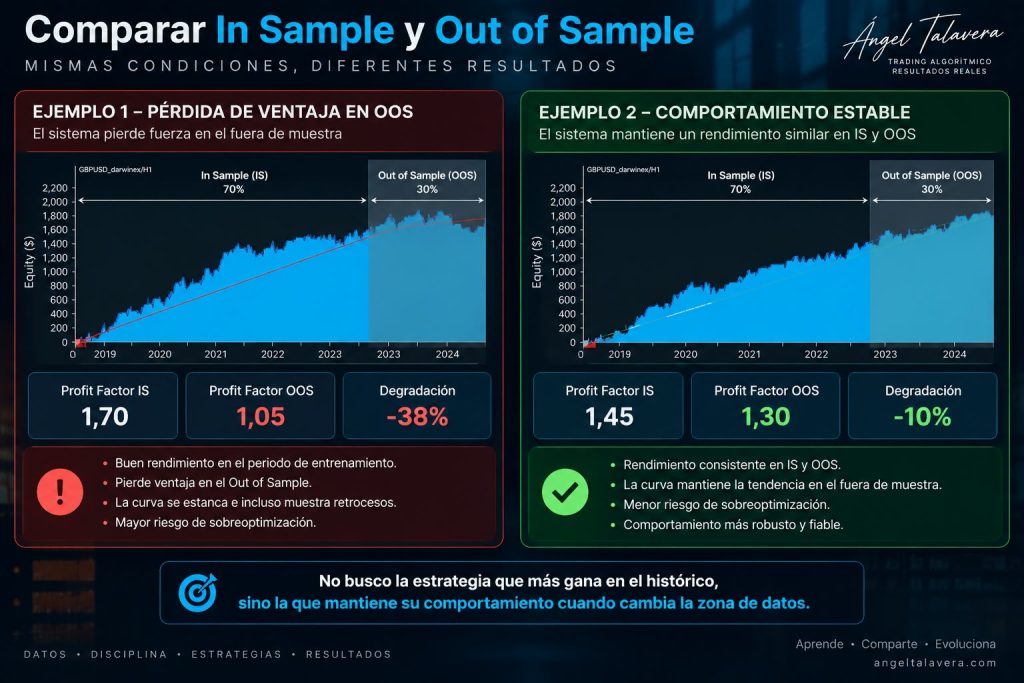
Aunque el resultado inicial sea inferior, la segunda muestra un comportamiento mucho más homogéneo.
Este tipo de comparaciones son precisamente las que me interesan.
No estoy buscando simplemente la estrategia que más gana en el histórico.
Estoy intentando encontrar sistemas cuyo comportamiento no dependa excesivamente de la zona utilizada para desarrollarlos.
10. El error de optimizar hasta conseguir una curva perfecta
StrategyQuant nos permite probar enormes cantidades de combinaciones.
Eso es una ventaja extraordinaria.
Pero también introduce uno de los mayores riesgos del trading algorítmico:
el sobreajuste.
Cuantas más combinaciones probamos, mayor es la posibilidad de encontrar algo que haya funcionado extraordinariamente bien simplemente por casualidad.
Por eso una curva perfecta no me genera automáticamente confianza.
En ocasiones ocurre precisamente lo contrario.
Necesitamos comprobar posteriormente:
- Nuevos datos.
- Cambios en parámetros.
- Cambios en precios.
- Mayor spread.
- Mayor slippage.
- Datos Tick.
- Diferentes condiciones de mercado.
Ahí es donde comienza realmente la validación de robustez.
11. Un backtest es el principio, no el final
Esta es probablemente la idea más importante de esta guía.
Supongamos que hemos encontrado una estrategia con:
- Curva estable.
- Buen Profit Factor.
- Drawdown controlado.
- Suficientes operaciones.
- Resultados positivos en IS y OOS.
¿Está preparada para operar?
Para mí, todavía no.
El backtest simplemente nos ha permitido encontrar un candidato.
Después comienza mi proceso de robustez:
Backtest
↓
True Out of Sample
↓
Monte Carlo Stress
↓
Tick Data
↓
Permutación de parámetros
↓
Validación en MetaTrader 5
↓
Incubación y seguimiento
Todo este proceso lo explico en el artículo principal de esta serie:
👉 Cómo crear estrategias con StrategyQuant X paso a paso
Errores que intento evitar al hacer backtesting
Si tuviera que resumir los principales errores que veo al empezar con StrategyQuant serían:
- Utilizar especificaciones incorrectas del activo.
- Spreads y comisiones desproporcionados no van acordes con el activo.
- Utilizar datos que no representan la fuente historica donde van a ejecutar los sistemas.
- Desarrollar utilizando todo el histórico.
- Demasiados filtros buscando la estrategia perfecta de primeras.
- Demasiadas pruebas de robustez.
- No comprobar posteriormente el sistema en MetaTrader.
Un backtest puede parecer extraordinario y seguir siendo una mala estrategia.
Por eso el objetivo no debe ser hacer que el backtest quede bonito.
El objetivo debe ser construir una prueba suficientemente exigente como para detectar problemas.
Conclusión
Hacer backtesting con StrategyQuant X correctamente requiere mucho más que pulsar Retest.
Necesitamos controlar:
Datos → activo → costes → periodo → IS/OOS → precisión → métricas → degradación
Cuanto más realista sea nuestra simulación, más información útil podremos obtener antes de arriesgar capital.
Pero incluso después de realizar un buen backtest debemos recordar algo:
El backtest nos permite estudiar el pasado. La robustez intenta averiguar si la estrategia tiene posibilidades de sobrevivir cuando ese pasado deja de repetirse exactamente igual.
Por eso considero el backtesting como la primera etapa de un proceso de validación, no como una prueba definitiva de rentabilidad.
🎓 ¿Quieres aprender StrategyQuant X desde cero?
Si todavía no tienes StrategyQuant o estás empezando, puedes realizar mi curso gratuito de trading algorítmico en 10 lecciones.
No necesitas comprar el software para empezar: durante la formación podrás utilizar una licencia gratuita de StrategyQuant durante 14 días para realizar las prácticas.
👉 Empezar gratis: Trading Algorítmico en 10 lecciones
Si ya conoces el software y quieres aprender el proceso completo que utilizo para generar, validar, construir carteras y hacer seguimiento de sistemas: